
Valoración de Empresas Privadas: Guía Completa
Determinar el valor de mercado de una empresa que cotiza en bolsa es sencillo: multiplicar su precio de acción por las acciones en circulación. Pero el proceso para empresas privadas no es tan directo ni transparente. Las empresas privadas no publican sus financieros y, al no haber acciones listadas en bolsa, a menudo es difícil determinar su valor. Sigue leyendo para saber más sobre empresas privadas y algunas formas de valorarlas.
Puntos clave
- Valorar empresas públicas es mucho más fácil que privadas, que no hacen públicos sus financieros.
- Puedes usar el análisis de empresas comparables (CCA), buscando empresas públicas similares.
- Con los hallazgos de los competidores públicos más cercanos, puedes determinar su valor usando el múltiplo de EBITDA o valor de empresa (EV).
- El método de flujo de caja descontado (DCF) requiere estimar el crecimiento de ingresos de la objetivo promediando tasas de crecimiento de empresas similares.
- Todos los cálculos se basan en supuestos y estimaciones, y pueden no ser precisos.
¿Por qué valorar empresas privadas?
Las valoraciones son importantes para las propias empresas y para los inversores. Para las empresas, ayudan a medir su progreso y éxito, y a rastrear su rendimiento en el mercado frente a otras. Los inversores usan valoraciones para determinar el valor de inversiones potenciales, usando datos e información pública. Independientemente de para quién sea, describe esencialmente el valor de la empresa.
Como mencionamos, valorar una empresa pública es relativamente más simple que una privada. Eso es por la cantidad de datos e información que las públicas ponen a disposición.
Propiedad privada vs. pública
La diferencia más obvia es que las públicas han vendido al menos una parte de la propiedad durante una salida a bolsa (IPO). Un IPO da a accionistas externos la oportunidad de comprar una participación o equity en forma de acciones. Tras el IPO, las acciones se venden en el mercado secundario al público inversor general.
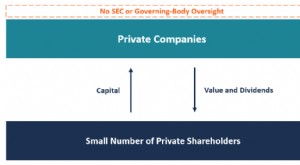
La propiedad de las privadas, en cambio, permanece en manos de un grupo selecto de accionistas: típicamente fundadores, familiares (en negocios familiares), e inversores iniciales como ángeles o venture capitalists. Las privadas no tienen los mismos requisitos de normas contables que las públicas, lo que facilita el reporte.
Reporte privado vs. público
Las públicas deben cumplir normas contables y de reporte —estipuladas por la SEC— que incluyen presentar numerosos informes a accionistas: informes de resultados anuales y trimestrales, avisos de operaciones de insiders.
Las privadas no están sujetas a tales regulaciones estrictas. Esto les permite operar sin preocuparse tanto por la política de la SEC y la percepción de accionistas públicos. La falta de requisitos estrictos de reporte es una de las principales razones por las que las empresas permanecen privadas.
Captación de capital
Mercado público
La mayor ventaja de salir a bolsa es la capacidad de acceder a los mercados financieros públicos para capital emitiendo acciones o bonos corporativos. Tener acceso a tal capital permite a las públicas levantar fondos para nuevos proyectos o expandir el negocio.
Poseer Private Equity
Aunque las privadas no suelen ser accesibles al inversor medio, hay momentos en que necesitan captar capital y pueden vender parte de la propiedad. Por ejemplo, pueden ofrecer a empleados la oportunidad de comprar acciones como compensación.
Las firmas privadas también pueden buscar capital de inversiones de private equity y venture capital. En ese caso, los inversores deben poder estimar el valor de la firma antes de decidir. En la siguiente sección exploraremos algunos métodos de valoración de empresas privadas usados por inversores.
Valoración Comparable de Empresas (CCA)
La forma más común de estimar el valor de una empresa privada es el análisis de empresas comparables (CCA). Este enfoque busca empresas públicas que se asemejen lo más posible a la firma privada u objetivo.
El proceso incluye investigar empresas de la misma industria, idealmente un competidor directo, tamaño, edad y tasa de crecimiento similares. Típicamente, se identifican varias empresas del sector similares al objetivo. Una vez establecido el grupo sectorial, se calculan promedios de sus valoraciones o múltiplos para situar a la privada dentro de su industria.
Por ejemplo, si intentáramos valorar una participación en un minorista de moda de tamaño medio, buscaríamos empresas públicas de tamaño y estatura similares. Una vez establecido el grupo de pares, calcularíamos promedios del sector: márgenes operativos, flujo de caja libre, ventas por metro cuadrado —métrica clave en retail.
Métricas de Valoración en Private Equity
También deben recogerse métricas de valoración de equity: precio/beneficio, precio/ventas, precio/valor contable, precio/flujo de caja libre. El múltiplo de EBITDA ayuda a encontrar el valor de empresa (EV) del objetivo —por eso también se llama múltiplo de valor de empresa. Proporciona una valoración más precisa porque incluye la deuda en su cálculo.
El múltiplo de empresa se calcula dividiendo el valor de empresa por el EBITDA. El valor de empresa es la suma de su capitalización bursátil, valor de la deuda, (interés minoritario, acciones preferentes) restado de su efectivo y equivalentes.
Si la objetivo opera en una industria con adquisiciones recientes, fusiones o IPOs, podemos usar la información financiera de esas transacciones para calcular una valoración. Como banqueros de inversión y equipos de finanzas corporativas ya han determinado el valor de los competidores más cercanos, podemos usar sus hallazgos para analizar empresas con cuota de mercado comparable y estimar la valoración de la objetivo.
Aunque no hay dos firmas iguales, consolidando y promediando los datos del CCA, podemos determinar cómo se compara la objetivo con el grupo de pares públicos. Desde ahí, estamos en mejor posición para estimar su valor.
Estimación del Flujo de Caja Descontado (DCF)
En el método DCF para valorar una privada, se calcula el DCF de empresas similares del grupo de pares y se aplica a la objetivo. El primer paso es estimar el crecimiento de ingresos de la objetivo promediando las tasas de crecimiento de ingresos de las empresas del grupo de pares.
Esto a menudo es un reto para privadas debido a su etapa en el ciclo de vida y a los métodos contables de la gestión. Como las privadas no se rigen por las mismas normas contables estrictas que las públicas, sus estados contables a menudo difieren significativamente y pueden incluir gastos personales junto a gastos de negocio —no raro en pequeños negocios familiares— junto con salarios de propietarios, que también incluyen pago de dividendos a la propiedad.
Una vez estimados los ingresos, podemos estimar cambios esperados en costes operativos, impuestos y capital circulante. Se calcula el flujo de caja libre (FCF): el efectivo operativo restante tras deducir gastos de capital (CAPEX). Los inversores suelen usar el FCF para determinar cuánto dinero está disponible para devolver a accionistas, por ejemplo, como dividendos.
Cálculo del Beta para Firmas Privadas
El siguiente paso sería calcular el beta promedio del grupo de pares, tipos impositivos y ratios deuda/capital (D/E). Finalmente, hay que calcular el WACC (costo medio ponderado de capital). El WACC calcula el coste medio de capital ya sea financiado con deuda o equity.
El coste del equity puede estimarse con el CAPM (Modelo de Valoración de Activos de Capital). El coste de la deuda suele determinarse examinando el historial crediticio de la objetivo para determinar los tipos de interés que se le cobran. Los detalles de la estructura de capital —ponderaciones de deuda y equity, y coste de capital del grupo de pares— también deben incluirse en el cálculo del WACC.
Determinación de la Estructura de Capital
Aunque determinar la estructura de capital de la objetivo puede ser difícil, los promedios sectoriales ayudan. Sin embargo, es probable que los costes de equity y deuda para la firma privada sean más altos que sus contrapartes públicas, por lo que pueden requerirse ajustes ligeros al promedio para contabilizar estos costes inflados. A menudo, se añade una prima por iliquidez al coste del equity de una firma privada para compensar la falta de liquidez de mantener una posición de equity en la firma.
Una vez estimada la estructura de capital apropiada, se calcula el WACC. Este proporciona la tasa de descuento para la firma objetivo de modo que, descontando los flujos de caja estimados, podemos establecer un valor justo de la firma privada. La prima de iliquidez también puede añadirse a la tasa de descuento para compensar a potenciales inversores por la inversión privada.
Las valoraciones de empresas privadas pueden no ser precisas porque se basan en supuestos y estimaciones.
Problemas con las Valoraciones de Empresas Privadas
Aunque existan formas válidas de valorar privadas, no es una ciencia exacta. Estos cálculos se basan en una serie de supuestos y estimaciones. Además, puede haber eventos puntuales que afecten a una firma comparable, sesgando la valoración de la privada. Tales circunstancias son difíciles de incorporar y generalmente requieren más fiabilidad. Las valoraciones de públicas, en cambio, tienden a ser mucho más concretas porque se basan en datos reales.
Conclusión
Como ves, la valoración de una firma privada está llena de supuestos, estimaciones y promedios sectoriales. Con la falta de transparencia en empresas privadas, es una tarea difícil asignar un valor fiable. Existen otros métodos usados en la industria del PE y por equipos de asesoría financiera corporativa para determinar valoraciones de privadas.
-
Calcular el Valor de Reposición: Guía Completa para Viviendas
El término «valor de reposición» describe el importe necesario para reponer bienes dañados por otros nuevos. Según los bienes, este importe puede no coincidir con su precio original. Se usa a menudo e
-
Entendiendo las Empresas Privadas: Propiedad, Estructura y Tipos
Artículos Destacados
- Préstamos de capital privado: Fuentes y cómo solicitarlos
- Guía de valor de autocaravanas: Tasación gratuita online con NADA Guides
- Protege tu Patrimonio: Estrategias para Navegar la Inestabilidad Monetaria
- Entendiendo el Valor Contable Ajustado: Guía de Valoración
- Estrategia Value Investing en Acciones: Guía Completa
- Invertir en Empresas Privadas: Guía Completa
- Inversión en Capital Privado: Guía Completa para Inversores
- Entendiendo los Dividendos de Capital Privado: Guía Completa
- Guía Completa para Comprar Criptomonedas: Principiantes 2024
-
 Valoración de bancos: guía para inversores
Valorar un banco requiere analizar aspectos distintos a los de una empresa industrial. Los bancos obtienen beneficios principalmente mediante préstamos, gestión de depósitos y servicios financieros, p...
-
 Valoración de Arrendamiento de Terrenos: Cómo Entender y Determinar el Valor
Un arrendamiento de terreno, también llamado arrendamiento de suelo, puede significar cosas diferentes. Puede ser un alquiler de tierra de cultivo para cultivar cosechas o criar animales. Puede signif...