
Informe de la AMF: La Perspectiva del Regulador Francés sobre el Activismo de Inversores
Conclusiones clave:
La AMF ha publicado un informe sobre el activismo en el que, en general, ha adoptado un enfoque pragmático hacia los inversores activistas. Su atención se centra en:
- mejorar la transparencia de los activistas en cuanto a sus participaciones, intenciones y conflictos de interés;
- fomentar un diálogo más sustancial entre las empresas y sus accionistas; y
- sancionar o prohibir la difusión de información falsa o engañosa.
Desde mediados de 2019, ha crecido en Francia un debate activo sobre el activismo de los accionistas y su regulación. Se han publicado cuatro informes de diversos comités y grupos de reflexión desde el otoño pasado.
Actualmente, dos campañas activistas muy vigorosas acaparan la atención mediática en Francia: el intento fallido de Amber Capital de designar a la mayoría de los miembros del consejo de administración del Grupo Lagardère el 5 de mayo, y la oposición de Charity Investment Asset Management («CIAM») al esquema de remuneración de SCOR. Pero el activismo no es un fenómeno reciente en Francia, que en el pasado ha sido escenario de campañas de gran repercusión, como el intento de CIAM de bloquear la alianza entre Renault y Fiat Chrysler Automobiles en 2019, el activismo de TCI en la fusión entre Safran y Zodiac Aerospace en 2017, o la inversión de Cevian en Rexel en 2017.
El regulador bursátil francés, la Autorité des marchés financiers (la «AMF»), ha desempeñado un papel clave en estas campañas. Las empresas francesas cotizadas han buscado su apoyo para defenderse de los activistas, en particular cuando se trataba de hedge funds no franceses. La AMF, por su parte, ha actuado caso por caso y hasta ahora no había adoptado una posición política general.
Esto cambió cuando la AMF publicó el 28 de abril de 2020 su informe sobre el activismo de los accionistas, que incluye recomendaciones sobre los temas tratados en los cuatro informes anteriores. Resulta llamativo que, dada la creencia general de que el gobierno y el establishment franceses no ven con buenos ojos a los activistas, la AMF subraye los posibles beneficios del activismo: «los inversores activistas pueden contribuir a una correcta formación de precios en los mercados y a una mejora del gobierno corporativo y la gestión de los emisores, especialmente en un contexto de aumento del número de inversores pasivos y de reducción de la diversidad de la investigación y de los participantes del mercado».
REQUISITOS DE TRANSPARENCIA
La AMF sugiere reforzar los requisitos de divulgación de participaciones. Estas modificaciones no deberían ser problemáticas, ya que los activistas suelen divulgar readily esta información para presionar a los emisores y movilizar a otros accionistas. La AMF propone las siguientes mejoras:
- Umbrales legales de participaciones significativas: Algunos informes han destacado que varios países europeos introdujeron un umbral del 3 % para divulgar la propiedad de acciones, muy inferior al 5 % de la Directiva de Transparencia. La AMF está considerando reducir el umbral de divulgación al 3 % de los derechos de voto (pero no del capital social), y podría eximir a los fondos UCITS o a las empresas cotizadas en un mercado de crecimiento para PYMEs.
- Naturaleza de la divulgación: Los estatutos de las empresas francesas cotizadas pueden imponer requisitos adicionales. La AMF considera que no debe interferir con ellos, pero sugiere armonizar el método de cálculo de los umbrales con el régimen legal general y las normas de la AMF. Además, cree que las empresas deberían divulgar públicamente las notificaciones que reciben de los inversores: actualmente solo se exige hacerlo en el informe anual, lo que permite que el mercado descubra la inversión de un activista mucho después que la propia empresa.
En cuanto a las ofertas públicas de adquisición, la AMF sugiere modificar su reglamento general para extender a los accionistas del iniciador o de la empresa objetivo la obligación de «demostrar especial diligencia en sus declaraciones».
LOS «WHITE PAPERS» DE LOS ACTIVISTAS
La AMF también modificará sus políticas para recomendar que los accionistas que inicien una campaña pública divulguen de inmediato a la empresa objetivo la información enviada a otros accionistas. Esta recomendación apunta específicamente a los «white papers»: los activistas suelen publicar o enviar a otros accionistas un documento en el que describen todos sus análisis sobre la empresa objetivo (crítica de gobernanza, análisis financiero, revisión estratégica, comparación con el grupo de referencia, etc.). La AMF considera necesario proteger a la empresa objetivo y permitirle conocer dicha información y responder a tiempo. Estos documentos, al igual que otras declaraciones de un inversor, deben cumplir las disposiciones generales del Reglamento sobre Abuso de Mercado, en particular en materia de manipulación de mercado. La AMF pretende solicitar aclaraciones a la ESMA sobre la aplicabilidad del Reglamento Delegado n.º 2016/958, que impone requisitos de divulgación a quienes emiten «recomendaciones de inversión u otra información que recomiende o sugiera una estrategia de inversión».
OTRAS RECOMENDACIONES
Contrario a lo esperado, la AMF no sugiere grandes modificaciones en la regulación de las ventas en corto o el préstamo de valores. Principalmente reitera la normativa europea aplicable y afirma que apoyará a nivel europeo su propuesta de exigir a los inversores en corto que divulguen su exposición en instrumentos de deuda (en particular, bonos y permutas de cobertura por impago). Por último, la AMF pretende solicitar al Parlamento francés que refuerce sus poderes sancionadores, permitiéndole imponer multas coercitivas y exigir a los inversores (incluidos los activistas) que realicen divulgaciones correctivas o complementarias cuando se detecten errores u omisiones en sus declaraciones públicas.
-
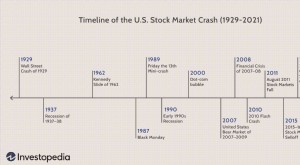
Entender los cracs bursátiles: Causas y ejemplos históricos
¿Qué es un crac bursátil? Un crac bursátil es una caída rápida e inesperada de los precios de las acciones. Puede ser consecuencia de un evento catastrófico mayor, una crisis económica o el estallido
-
Términos esenciales del mercado de valores explicados | Gorilla Trades
¡Prueba rápida! ¿Puede decirnos la diferencia entre un mercado alcista y uno bajista? ¿Puede usar la palabra «arbitraje» en una oración? ¿Qué significa el acrónimo «IPO»? Si estos términos bursátiles
Artículos Destacados
- Glosario Bursátil: Términos Esenciales para Inversores
- Forex vs Bolsa (Acciones): Diferencias Clave para Traders e Inversores
- Entendiendo las Acciones de la Casa (House Stock): Definición y Estrategias de Corretaje
- Dilución de Acciones: Qué Es y Cómo Afecta a los Accionistas
- Mercado secundario de acciones: guía para principiantes
- Profundidad de Mercado (Market Depth): Qué Es y Cómo Afecta a tus Órdenes
- Entendiendo los Rendimientos Promedio del Mercado de Valores: S&P 500 y Dow Jones
- Entendiendo los Cracks Bursátiles: Causas e Impactos
- Entendiendo los Mercados de Renta Variable: Guía Completa
-
 Crash bursátil: causas e impacto
Un crash bursátil es una caída brusca y generalizada de los precios de las acciones. Suele estar provocada por pánico, shocks económicos, burbujas financieras o eventos inesperados. Causas comunes Esp...
-
 Entender las correcciones bursátiles: Causas, señales y qué hacer
El mercado bursátil ha estado mayoritariamente en alza desde que tocó fondo en marzo de 2020, en el pico de la preocupación por la pandemia. El índice S&P 500 casi se ha duplicado desde entonces, subi...