
Estrategias de inversión a corto plazo para 40.000 $: Riesgo y rentabilidad
Ocasionalmente, puede encontrarse con efectivo extra —digamos, 40.000 $— que necesite invertir a corto plazo. Es importante recordar que los mercados pueden ser extremadamente volátiles en períodos cortos, por lo que debe hacer cualquier inversión a corto plazo entendiendo los riesgos inherentes a los mercados activamente negociados.
Paso 1
Determine el horizonte temporal de su inversión. Si está seguro de que puede mantener su capital bloqueado durante un período específico, tendrá más opciones. Si no está seguro de si necesitará acceder a sus fondos durante el plazo, debería mirar solo cuentas de ahorro o de mercado monetario que le ofrezca su banco o bróker. Una cuenta de ahorro en un banco asegurado por la FDIC es la apuesta más segura, ya que el gobierno federal asegura sus fondos hasta 250.000 $. Si, en cambio, sabe que puede dejar su dinero parado por un tiempo determinado, puede explorar certificados de depósito (CDs). Los CDs bloquean su dinero por un período contratado; cuanto más tiempo garantice que el dinero permanecerá depositado, mayor será la tasa que le pagarán.
Paso 2
Investigue varias instituciones al buscar opciones de inversión a corto plazo. Las tasas varían significativamente entre instituciones, tanto para cuentas de ahorro regulares como para CDs. Al investigar tasas para estos dos vehículos, verifique siempre que los bancos estén asegurados por la FDIC. Si lo están, puede reducir sus opciones basándose únicamente en las tasas de interés pagadas.
Paso 3
Elabore una lista corta de instituciones potenciales atractivas según su investigación, y contáctelas. Pregunte si ofrecen tasas promocionales para nuevos clientes. A menudo encontrará que los bancos ofrecen a nuevos depositantes intereses extra al abrir una cuenta. Con este enfoque, puede exprimir un poco más de ingresos por intereses de su capital depositado.
Consejo
Si piensa usar un certificado de depósito, extienda la vida del instrumento todo lo que razonablemente pueda. Los CDs a más largo plazo casi siempre pagan tasas más altas. A menudo, unos pocos meses pueden aumentar dramáticamente la tasa que gana.
Advertencia
Aunque pueda sentirse tentado a perseguir mayores rendimientos en otras oportunidades, debe resistir ese impulso si espera que su horizonte de inversión sea corto. La mayoría de las inversiones distintas a las descritas son ilíquidas (difíciles de deshacer cuando necesita su dinero) o volátiles. Para invertir a corto plazo, su objetivo principal debe ser la conservación del capital, no la rentabilidad de la inversión.
-
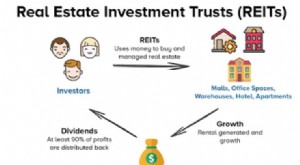
REITs: Invertir en Bienes Raíces a través de Fideicomisos - Guía Completa
Un Fideicomiso de Inversión Inmobiliaria (REIT) es una empresa o corporación que posee o financia propiedades inmobiliarias generadoras de ingresos en nombre de los accionistas. Un REIT es como una ho
-
Inversión inmobiliaria en el Reino Unido: estrategias para el éxito y el crecimiento a largo plazo
El mercado inmobiliario británico ha sido durante mucho tiempo un vehículo de inversión atractivo tanto para los inversores nacionales como para los extranjeros. En la última década en particular, los
Artículos Destacados
- Bonos RBI: Guía Completa para Inversores en India
- Invertir en acciones de prisiones privadas: Guía para principiantes
- Inversión en Fondos Mutuos: Guía para Principiantes sobre Diversificación y Crecimiento
- Guía para Comprar Inmueble de Inversión: Enfoque Paso a Paso
- Invertir en petróleo: Guía completa de opciones y ETFs
- Invertir en mercados extranjeros: guía para inversores prudentes
- Inversión en Empresas Privadas: Guía Completa
- Inversiones SIP: crea patrimonio con aportaciones pequeñas y regulares
- Invertir en Criptomonedas: Guía para Entender el Mercado
-
 Fondos mutuos: Guía para principiantes para invertir en crecimiento a largo plazo
Según tus objetivos financieros, los fondos mutuos pueden ser una herramienta esencial para lograr riqueza a largo plazo. Aunque tienden a tener comisiones más altas y más requisitos de inversión que ...
-
 REITs: Guía para Principiantes para Invertir en Bienes Raíces
Cuando recién empiezas a invertir —o incluso si llevas un tiempo— puede ser difícil entender todos los diferentes tipos de herramientas de inversión que existen. La confusión puede dar un poco de mied...