
Tipos de Interés de CDs (Certificados de Depósito): Qué Es una Buena Tasa en 2024
Un CD (certificado de depósito) es una herramienta de inversión garantizada. A diferencia de las acciones, el principal de un CD no puede perderse, salvo que el inversor viole los términos del contrato con la entidad financiera. La mayoría de CDs están asegurados por la FDIC, lo que significa que, incluso si el banco que ofrece el CD quiebra, tu dinero está seguro mientras la inversión e intereses ganados estén bajo el límite legal. Los CDs típicos tienen un tipo de interés fijo y una fecha de vencimiento cuando los intereses se devengan y son transferibles.
Tipos
Una buena tasa para un CD puede depender del tipo de CD. En general, CDs de menos de 100.000$ se llaman CDs pequeños, y los de más de 100.000$ son CDs grandes o jumbo. Las tasas pueden ser más altas para CDs jumbo, aunque a veces es el plazo del CD el que dicta su tasa más que el saldo. Por ejemplo, una entidad podría ofrecer una tasa más alta para un CD a 5 años que para uno a 3 meses. Algunas entidades también ofrecen tipos especiales de CDs sin riesgo, donde el inversor tiene la opción de retirar antes de tiempo. Algunos CDs permiten cambiar la tasa una vez durante el plazo. Algunas ofrecen CDs adicionales, donde los inversores pueden añadir al principal durante el plazo. Todas estas variaciones y opciones pueden dar al inversor una tasa ligeramente más baja. El sitio Bank Deals (ver Recursos) lista noticias y tasas sobre los mejores CDs del mercado.
Beneficios
El beneficio de encontrar una buena tasa en un CD es que el inversor puede estar seguro de sus ganancias finales desde el inicio, y que el principal e intereses son inversiones seguras. La FDIC asegura el CD hasta 250.000$, y puede asegurar mayores importes para cuentas conjuntas o fideicomisos. Verifica con la entidad que tu inversión completa esté asegurada. Otro beneficio es que la mayoría de entidades hacen que abrirlos sea extremadamente fácil. Bancos online y cooperativas de crédito son fuentes de CDs con tasas competitivas. En 2008, una tasa anual competitiva en un CD oscilaba entre el 4% y el 5%.
Advertencia
Hay aspectos negativos en CDs con altas tasas de retorno. A menudo requieren inversiones mayores o por periodos más largos, ambos arriesgados en un mercado volátil. Si los tipos de interés suben drásticamente durante el plazo del CD, es imposible cambiar el interés que ganas sin penalización. Para evitar inmovilizar demasiados fondos o quedar atrapado en un tipo bajo, muchos inversores optan por la "escalera de CDs" (CD laddering): abrir varios CDs más pequeños con diversos plazos y renovarlos a medida que vencen.
Función
Conseguir una buena tasa en un CD es vital, porque el dinero del inversor queda inmovilizado de 3 meses a más de 5 años. Los consumidores deben hacer una buena comparación, aunque la tentación sea abrir un CD en su banco habitual. En su lugar, consulta las tasas de CD en Bankrate (ver Recursos), y no excluyas bancos online. Los bancos online legítimos ofrecen altas tasas para atraer nuevos clientes. Sin embargo, bancos en problemas financieros también pueden ofrecer altas tasas, por lo que conviene verificar la calificación del banco, una función que ofrecen muchas tablas de comparación de CDs online.
Conceptos erróneos
Los consumidores podrían asumir que, cuando la Reserva Federal baja los tipos de interés, las tasas de CD están en problemas. No siempre es así. En tiempos de dificultad financiera, los bancos pueden ofrecer altas tasas para atraer nuevo dinero a la institución. Tanto consumidores como bancos gustan de los CDs porque ofrecen fondos seguros por un plazo definido. Las tasas de CD pueden ser 1 o 2 puntos porcentuales más altas que el interés de una cuenta de ahorros.
-
Ex-Ante: Entendiendo las Predicciones en Finanzas
Ex-ante es una expresión latina que significa antes del evento. En mercados financieros se refiere a la predicción o estimación de variables económicas y financieras futuras, como la rentabilidad espe
-

LIBOR: Qué Es, Cómo Funciona y Su Sustitución por SOFR
LIBOR (London Interbank Offered Rate) es la tasa de referencia a la que los bancos londinenses se prestan fondos entre sí a corto plazo (1 día - 12 meses). Sirve de benchmark global para swaps de tipo
Artículos Destacados
- Entender las TAE de tarjetas de crédito: ¿Qué es una buena tasa?
- Entender Qué Es un Buen Tipo de Interés en un Préstamo: Qué Esperar y Cómo Conseguirlo
- Certificados de Depósito Jumbo: Tasas, Ventajas y Requisitos
- Tipos de Interés Relativos: Impacto en la Economía
- Obligaciones Explicadas: Guía Completa sobre Deuda Corporativa y Gubernamental sin Garantía
- Tasa de Descuento: Definición, Cálculo e Importancia en Finanzas
- Tipos de Interés Variables: Definición y Funcionamiento
- Burn rate: métrica clave para la supervivencia de startups
- LIBOR Explicado: Entendiendo la Tasa Interbancaria de Oferta de Londres
-
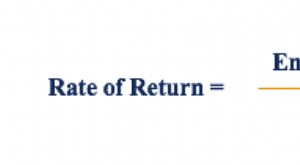 Tasa de Rentabilidad (Rate of Return): Guía Completa con Fórmulas y Ejemplos
La Tasa de Rentabilidad (Rate of Return - ROR) es la ganancia o pérdida de una inversión durante un período determinado. En otras palabras, es la ganancia (o pérdida) comparada con el coste de la inve...
-
 Entendiendo el Rendimiento por Dividendo: Guía Completa
La tasa de dividendo es el monto de efectivo devuelto por una empresa a sus accionistas anualmente como porcentaje del valor de mercado de la empresa. El efectivo devuelto se llama dividendo, de ahí e...