
LIBOR: Qué Es, Cómo Funciona y Su Sustitución por SOFR
LIBOR (London Interbank Offered Rate) es la tasa de referencia a la que los bancos londinenses se prestan fondos entre sí a corto plazo (1 día - 12 meses). Sirve de benchmark global para swaps de tipos, swaps de divisas, hipotecas, préstamos corporativos y derivados (~400 billones $ en contratos referenciados en su apogeo).
De BBA LIBOR a ICE LIBOR
Hasta el escándalo de manipulación (2008-2012), la administraba la British Bankers' Association (BBA). Tras la multa y pérdida de credibilidad, pasó a ICE Benchmark Administration (IBA) → ICE LIBOR. Mismo concepto, gobernanza reforzada.
Cálculo Diario (Metodología ICE)
- Panel: 11-16 bancos contribuyentes por divisa.
- Pregunta: "¿A qué tipo prestarías a otro banco prime a las 11:00 h Londres?"
- Recorte: se eliminan el 25 % superior e inferior (outliers).
- Media: promedio del 50 % central, redondeado a 5 decimales.
- Resultado: 35 tasas diarias (5 divisas × 7 plazos).
Divisas: CHF, EUR, GBP, JPY, USD. Plazos: overnight, 1w, 1m, 2m, 3m, 6m, 12m.
Papeles Clave del LIBOR
- Referencia de tipos: base para préstamos flotantes, swaps, FRNs.
- Indicador de salud financiera: spread LIBOR-OIS ↑ = estrés interbancario.
- Política monetaria: bancos centrales lo monitorizan.
Fiabilidad Tras la Reforma (Post-2014)
- Panel reducido (<20 bancos de alta calidad).
- Comité de gobernanza independiente (submitters, directores independientes, usuarios, expertos).
- Código de conducta y auditorías externas.
- Considerado más robusto que el BBA LIBOR previo a 2014.
El Fin del USD LIBOR y la Transición a SOFR
- Jul 2017: FCA (UK) declara USD LIBOR insostenible (falta de transacciones reales subyacentes).
- 31 dic 2021: cese de publicación de la mayoría de plazos USD LIBOR (1w, 2m).
- 30 jun 2023: cese definitivo de USD LIBOR overnight, 1m, 3m, 6m, 12m.
- Sustituto: SOFR (Secured Overnight Financing Rate), tasa overnight garantizada con Treasuries, administrada por la Fed de NY. Supervisada por el ARRC (Alternative Reference Rates Committee).
Otras divisas: €STR (EUR), SONIA (GBP), TONA (JPY), SARON (CHF).
Recursos Relacionados
-
Put Swaption (Swapción de Venta): Swaptions de Pagador y Swaps de Tipos
Una put swaption —también llamada payer swaption— otorga al comprador el derecho (no la obligación) de entrar en un swap de tipos de interés como pagador de tipo variable y receptor de tipo fijo. La c
-
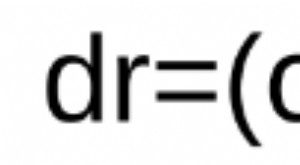
Modelos de Tipo Corto (Short Rate Models): Valoración de Derivados de Tipos de Interés
Los modelos de tipo corto son marcos matemáticos estocásticos que describen la evolución del tipo de interés instantáneo r(t) a lo largo del tiempo. Son la base para valorar derivados sensibles a la c
Artículos Destacados
- Tasa de obstáculo (hurdle rate): definición, cálculo e importancia
- Entender las Tasas de Interés: Guía Completa
- Tasa de Rentabilidad (Rate of Return): Guía Completa con Fórmulas y Ejemplos
- Tasa de Retorno Anualizada: Definición, Fórmula y Ejemplo Real de Comparación
- Bermuda Swaptions: Definición, Funcionamiento, Precios y Características Clave
- Swaptions de Compra (Call Swaptions): Opciones Receptoras para Swaps de Tipos
- Burn rate: métrica clave para la supervivencia de startups
- Límites de Tipo de Interés (Interest Rate Caps): Protección en Préstamos Variables
- LIBOR Explicado: Entendiendo la Tasa Interbancaria de Oferta de Londres
-
 Sensibilidad a los Tipos de Interés: Concepto Clave para Inversores
-
 Bonos a la Par: Entendiendo el Valor Nominal y los Tipos de Interés de Mercado
Un bono a la par (par bond) es aquel que cotiza exactamente a su valor nominal (valor facial). Esto ocurre cuando su cupón (tipo de interés nominal) coincide con el tipo de interés de mercado vigente ...