
Presupuesto de programa: definición, importancia y elaboración
Quizá su organización quiera lanzar un programa de team building o una campaña benéfica anual. Sea cual sea el evento, cuesta dinero. Una consideración clave para pasar de una propuesta borrador a la realidad es el coste. Para evaluarlo, las empresas elaboran un presupuesto de programa (program budget).
Identificación
El formato varía según la empresa, pero los presupuestos estándar incluyen:
- Un informe escrito que detalla y justifica los costes.
- Una hoja de cálculo con los aspectos cuantitativos, principalmente costes.
Los gastos incluyen costes fijos y variables. Según Robert Carbaugh («Contemporary Economics»), los costes fijos son costes iniciales que se incurren independientemente del volumen: salarios administrativos, alquiler/canon de local, maquinaria. Los costes variables se ajustan según la producción/uso: materiales, insumos. La suma de todos los gastos da el coste total del programa.
Características
Un presupuesto de programa incluye:
- Resumen escrito de cómo se asignan los costes.
- Posibles razones de desviaciones en los costes previstos.
- Cómo cubrir los gastos (recaudación, reasignación de recursos internos).
El informe justifica cada partida y a veces propone reducciones. John Mutz («Fundraising for Dummies») señala que el presupuesto debe reflejar cómo la empresa ha planificado los costes. La hoja de cálculo detida los elementos necesarios y el coste total, referenciado en el informe.
Significado
Un presupuesto de programa ayuda a entender y materializar los costes. Puede revelar que la empresa no puede permitirse el programa (ahorrando recursos) o mostrar cómo ajustar los planes a algo más rentable. Algunas empresas lo usan como propuesta: quien recibe ofertas de varios proveedores puede elegir la más eficaz y asequible. También fomenta la rendición de cuentas de quienes compran para el proyecto. La dirección puede usar el presupuesto para crear directrices y expectativas de coste.
Advertencia
Antes de listar costes, los analistas deben recabar precios de múltiples fuentes. La empresa debe decidirse por un producto/servicio solo tras comparar muchos precios. En ese momento, debe comprometerse a comprarlo/usarlo. Usar meras estimaciones hace que los presupuestos sean poco fiables y sin fundamento.
-
Margen de Contribución: Métrica Clave de Rentabilidad
El margen de contribución es el ingreso por ventas de un negocio menos sus costos variables. Los dólares de contribución resultantes pueden usarse para cubrir costos fijos (como alquiler), y una vez c
-
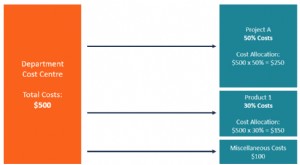
Asignación de Costos: Definición, Métodos e Importancia
La asignación de costos es el proceso de identificar, acumular y asignar costos a objetos de costo como departamentos, productos, programas o una sucursal de una empresa. Implica identificar los objet
Artículos Destacados
- Sanciones del programa SNAP: Lo que necesitas saber
- Entender las restricciones presupuestarias: Guía completa
- Presupuesto con arrastre: cómo funciona y beneficios
- Presupuesto publicitario: definición, planificación y mejores prácticas
- Comprender los costos de agencia: Protección de los intereses de los accionistas
- Presupuesto Equilibrado: Definición, Componentes e Importancia
- Presupuestos explicados: Guía completa para personas y empresas
- Entendiendo el Déficit Presupuestario: Causas, Efectos y Soluciones
- Varianza Presupuestaria: Causas, Tipos y Análisis
-
 Costeo por Absorción: Guía Completa para Empresas
El costeo por absorción (o full costing) es un sistema de valoración de existencias que incluye no solo el coste de materiales y mano de obra directa, sino también tanto los costes indirectos de fabri...
-
 Costos Capitalizados: Definición y Ejemplos
Un costo capitalizado es un costo incurrido por la compra de un activo fijo que se espera produzca un beneficio económico directo más allá de un año o del ciclo operativo normal de la empresa. Tipo...