
Presupuesto Equilibrado: Definición, Componentes e Importancia
Un presupuesto equilibrado es un plan financiero (generalmente anual) en el que los ingresos son iguales o superiores a los gastos, sin déficit. Aunque se asocia al equilibrio exacto (break-even), técnicamente admite superávit, nunca déficit. Es aplicable a cualquier organización, pero es concepto central en finanzas públicas.
Componentes Principales
1. Ingresos (Revenues)
- Empresas/ONGs: Venta de bienes y servicios.
- Gobiernos: Impuestos sobre renta, sociedades, cotizaciones sociales, impuestos al consumo (IVA), etc.
2. Gastos (Expenses)
- Empresas/ONGs: Operativa diaria, alquileres, salarios, factores de producción.
- Gobiernos: Infraestructura, defensa, sanidad, pensiones, subsidios, educación.
Tipos de Presupuesto Equilibrado
- Anual: Equilibra ingresos y gastos del ejercicio fiscal.
- Bienal: Permite fluctuación en dos años (superávit uno, déficit otro por igual importe).
- Cíclico: Se adapta al ciclo económico: déficit en recesión (estímulo), superávit en expansión (ahorro/amortización deuda).
Ejemplos Reales
Es raro lograr equilibrio exacto por la volatilidad económica. Canadá (2017): ingresos $332.2M, gastos $346.2M → déficit $14M. Alemania, Suiza, Corea del Sur han registrado superávits (presupuestos equilibrados en sentido amplio).
Importancia para los Gobiernos
- Evita gasto excesivo y prioriza servicios esenciales.
- Un superávit crea colchón para emergencias (recesión) sin endeudarse.
- Ahorra intereses de préstamos grandes (FMI, Banco Mundial, otros países).
- Mantiene soberanía de política económica en crisis.
Análisis de Desviaciones Presupuestarias
Compara resultados reales vs. previstos:
- Desviación favorable: Ingresos mayores y/o gastos menores que lo presupuestado.
- Desviación desfavorable: Ingresos menores y/o gastos mayores.
En empresas, un presupuesto equilibrado bien ejecutado suele dar desviaciones favorables.
Recursos Relacionados
- Ecuación Contable
- Filosofía Contable
- Desviación Presupuestaria
- Software de Presupuestos
-
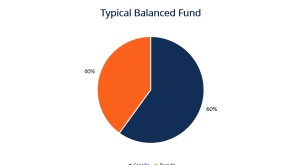
Fondos Mixtos (Balanced Funds): Inversión Diversificada en Renta Variable y Fija
Un fondo mixto (balanced fund), también llamado fondo híbrido, diversifica entre dos o más clases de activos, típicamente renta variable (acciones) y renta fija (bonos). La asignación clásica es 60% a
-
Déficit Presupuestario Explicado: Causas, Efectos y Soluciones
Si sigue la política, trabaja en una empresa o trata a menudo con contables, probablemente haya oído hablar de déficit presupuestario. Aunque la forma en que se habla de ellos los hace parecer confus
Artículos Destacados
- Presupuesto de programa: definición, importancia y elaboración
- Entender las restricciones presupuestarias: Guía completa
- Presupuesto con arrastre: cómo funciona y beneficios
- Presupuesto publicitario: definición, planificación y mejores prácticas
- Cuadro de Mando Integral (Balanced Scorecard): Guía Completa para Gestión Estratégica
- Presupuestación ascendente (Bottom-Up): Guía completa
- Presupuestos explicados: Guía completa para personas y empresas
- Presupuesto base cero: Guía completa para empresas
- Presupuesto incremental: Ventajas, desventajas y por qué suele ser problemático
-
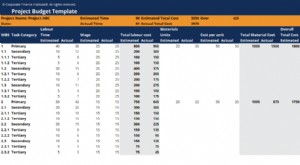 Presupuesto de Proyecto: Definición, Plantilla y Estimación de Costes
El presupuesto de proyecto es una herramienta usada por directores de proyecto para estimar el coste total. Una plantilla de presupuesto incluye una estimación detallada de todos los costes que probab...
-
 Presupuesto Descendente (Top-Down): Definición, Ventajas y Desventajas
El presupuesto descendente (top-down budgeting) es un método donde la alta dirección prepara un presupuesto de alto nivel para la empresa, basado en sus objetivos, y lo transmite a los gerentes de dep...