
Valoración de swaps de tipos de interés: guía
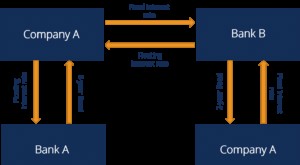
Un swap de tipos de interés es un contrato en el que dos partes intercambian flujos de efectivo, uno basado en un tipo fijo y otro en un tipo variable. Su valoración requiere calcular el valor presente de ambos flujos.
Factores clave
La valoración depende de la curva de rendimiento, los tipos de interés esperados, el plazo, la frecuencia de pagos y el importe nocional. También influyen los diferenciales de mercado y las condiciones de liquidez.
Cálculo del valor presente
Se construye una curva de tipos con rendimientos de letras, depósitos y swaps. Con esa curva se estiman los tipos forward y los factores de descuento. Luego se calcula el valor presente de la pata fija y de la pata variable.
Valor neto del swap
La diferencia entre el valor presente de la pata fija y el de la pata variable representa el valor neto del swap para una de las partes. Esta valoración debe actualizarse continuamente porque los tipos de mercado cambian.
-
Swaps de Tipos de Interés: Guía Completa
Un swap de tipos de interés es un tipo de contrato derivado a través del cual dos contrapartes acuerdan intercambiar un flujo de pagos de intereses futuros por otro, basado en un monto principal espec
-

Tasa swap: qué es y cómo se determina en derivados
La tasa swap es el tipo fijo acordado en una permuta financiera. En un contrato de este tipo, dos partes intercambian flujos de efectivo previamente definidos, normalmente referidos a un importe nomin
Artículos Destacados
- Convertir TAE a tipo de interés diario: Guía sencilla
- Calcular TAE (APR): Guía manual paso a paso
- Entender el LIBOR: Guía completa sobre la Tasa Interbancaria de Oferta de Londres
- Entendiendo y calculando el factor de tasa de interés
- Interés simple vs. interés compuesto: guía clara para calcularlo
- Intereses Devengados Explicados: Cálculo y Ejemplos Prácticos
- Calcular tasas de interés: Valor presente y futuro explicado
- Cálculo de la tasa de interés implícita: Guía completa
- Calcular interés compuesto por hora: Fórmula y ejemplo
-
 Cómo calcular la tasa de descuento
La tasa de descuento convierte flujos futuros en valor presente. Es central para evaluar inversiones y proyectos.CálculoEl factor de descuento se obtiene con 1/(1+i)^n, donde i es la tasa y n el númer...
-
 Valor al vencimiento: cómo calcularlo
El valor al vencimiento es el importe que recibe un inversor cuando un instrumento financiero llega a su fecha final de pago. Incluye el capital inicial y los intereses acumulados hasta ese momento.Fó...