
Inversión para adolescentes: Guía básica para crear patrimonio
Enseñar a los jóvenes sobre inversiones desde temprana edad es fundamental para su desarrollo financiero. Invertir en acciones y bonos durante la adolescencia puede ayudar a crear un negocio propio o alcanzar una jubilación anticipada. Antes de iniciarse en la inversión, los adolescentes deben comprender a fondo el ahorro y el gasto responsable.
Acciones
Las acciones son uno de los vehículos de inversión más populares entre los jóvenes. A los 16 años, la mayoría ya tiene nociones básicas del mercado bursátil. Para empezar, un padre o tutor debe abrir una cuenta bajo custodia (custodial account) en una sociedad de valores —como Charles Schwab o TD Ameritrade—; muchas permiten abrirla con tan solo 100 dólares.
Los menores de 18 años no pueden operar por sí mismos. Los padres deben sentarse con sus hijos y revisar juntos cada operación potencial; esto ayuda a evitar errores en las órdenes de compra o venta. Es útil hablar de acciones de empresas que el adolescente conozca o le interesen, como tecnológicas o de videojuegos.
Bonos
Los bonos ofrecen a los adolescentes un instrumento importante que puede ayudarles durante la etapa universitaria. Están respaldados por empresas o por distintos niveles de gobierno; los bonos gubernamentales son de los más seguros porque cuentan con el aval del Estado. Son obligaciones a largo plazo que el emisor debe pagar al tenedor: básicamente, la empresa o el gobierno piden prestado y se comprometen a devolver el principal más los intereses en la fecha de vencimiento. Algunos bonos vencen a 5 o 7 años, otros a 1 año o 6 meses.
Fondos de inversión
Los fondos permiten a los jóvenes invertir en una cesta de acciones o bonos. Además, muchas cuentas de fondos pueden abrirse con un depósito inicial de 250 dólares. Al igual que en bolsa, existe el riesgo de perder dinero si el fondo tiene un mal comportamiento. Invertir en fondos es una excelente forma de enseñar diversificación: la lección de «no poner todos los huevos en la misma cesta» puede recordarse toda la vida.
IRA Roth
Abrir una IRA Roth es otra gran opción para que los jóvenes de 16 años empiecen a invertir para su jubilación. La IRA Roth resulta más atractiva que un 401(k) tradicional o una IRA convencional porque se tributa en el año de la aportación; ni las ganancias ni los retiros posteriores tributan. Por tanto, el momento más favorable para aportar es cuando se es joven y se tienen pocos ingresos gravables. Un joven de 16 años con empleo o ingresos propios puede aportar hasta 7.000 dólares anuales (límite 2024) a una IRA Roth.
-
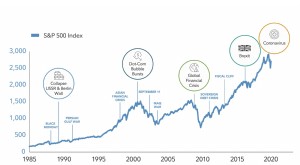
Inversión para la jubilación: 8 estrategias para un crecimiento confiado
Puntos clave Si ha vendido sus inversiones debido a las subidas y bajadas del mercado, reinvertir puede ayudar a poner su plan de nuevo en marcha. Mantener la disciplina con su ahorro e inversión es
-

Asegura el Futuro de tu Familia: 5 Estrategias de Inversión Inteligentes
Decidir cómo invertir tu hucha puede ser un reto. La clave es pensar en qué necesidades tendrá tu familia en el futuro. Para la mayoría, el día que empezamos a ahorrar es el inicio de un enfoque total
Artículos Destacados
- Bonos RBI: Guía Completa para Inversores en India
- Inversiones Alternativas: Diversifica tu Cartera Más Allá de las Acciones
- Estrategias de Inversión Inteligentes: Guía Paso a Paso
- Mejores Opciones de Inversión: Estrategias a Corto, Medio y Largo Plazo
- Invertir en Fondos de Inversión: Guía de Diversificación para Principiantes
- Opciones para invertir en oro: guía completa
- Acciones y bonos: guía para principiantes
- 11 formas inteligentes de invertir 1.000 $ en 2024
- Invertir en Acciones Internacionales: Guía Completa
-
 12 Formas Asequibles de Invertir en el Crecimiento de tu Carrera
Nadie se preocupa más por tu éxito que tú. Puede que tengas grandes sueños de dirigir tu propio negocio o que estés planeando un cambio de carrera. Si tienes un plan concreto y la disciplina para trab...
-
 Préstamos para Pequeñas Empresas: 10 Estrategias Inteligentes para Financiar el Crecimiento
El dinero es el alma de cualquier pequeña empresa. Utilizar financiación para mantener un flujo de caja saludable puede ser esencial para una operación sostenible. Sin embargo, cuando se trata de busc...