
Reparto de la herencia: cómo se distribuyen las acciones entre los beneficiarios
Repartir los bienes de una persona fallecida entre sus herederos suele ser un proceso complejo. Según la previsión con la que haya actuado el fallecido, la distribución puede acabar en procedimientos judiciales largos o resultar razonablemente sencilla. En última instancia, tanto si gestionan el patrimonio los familiares como si lo hacen los tribunales, el objetivo es cumplir la voluntad del causante.
El proceso de sucesión (probate)
El probate es el procedimiento por el que se distribuyen los bienes del fallecido. Si dejó testamento válido, el tribunal testamentario ordena el pago a los acreedores y reparte el patrimonio conforme a sus instrucciones. Si la persona murió intestada, es decir, sin testamento, el tribunal designa un administrador que divide los bienes según la ley del estado. Los costes del probate suelen absorber entre el 3 % y el 7 % del valor total del patrimonio.
Fideicomisos en vida (living trusts)
Si el fallecido creó un fideicomiso en vida, el proceso sucesorio se evita por completo y los bienes se reparten según los términos del documento. Un living trust es un instrumento legal que sitúa los activos bajo la gestión de un trustee, que normalmente es el propio creador. Además de administrar y controlar los bienes, el trustee puede designar a los beneficiarios. Los activos del fideicomiso no quedan sujetos a la ley sucesoria estatal, sino a las instrucciones del propio documento.
Ejecutores y administradores
El executor es la persona autorizada por el documento del fideicomiso para gestionar y repartir sus activos; el administrator es un funcionario designado por el tribunal que cumple la misma función cuando no hay testamento. Cada representante actúa bajo reglas distintas: el executor se rige por el documento del fideicomiso, y el administrator por la ley sucesoria del estado.
Entrega de los bienes
Los pagos y transmisiones se realizan una vez confirmado el fallecimiento y nombrados el executor o el administrator. En la práctica, hay que presentar el certificado de defunción a la entidad financiera que custodia los activos y acreditar la autoridad para actuar: el executor lo hace con el documento del fideicomiso y el administrator con una orden judicial. A continuación se valora el patrimonio y, si hay varios beneficiarios, el reparto se hace por porcentajes. Con acciones, el cálculo puede arrojar fracciones, en cuyo caso se entrega un complemento en efectivo a quien reciba menos de una acción completa.
Implicaciones fiscales
En la mayoría de los patrimonios no se paga impuesto alguno cuando las acciones se transfieren a los herederos tras el fallecimiento. Las cifras que se citaban tradicionalmente (tributación a partir de 3,5 millones de dólares y tipos de hasta el 55 %) corresponden a la normativa de 2009 y han cambiado mucho desde entonces, por lo que conviene revisar los umbrales vigentes.
Lo que sí se mantiene es la figura del "step-up in basis": los herederos reciben las acciones con un coste fiscal equivalente al valor de mercado del día en que las reciben, y no al precio que pagó el fallecido. Para acciones mantenidas durante décadas y adquiridas a precios muy bajos, el ahorro fiscal puede ser enorme.
-
Fideicomisos de Plazo Limitado: Protección Patrimonial y Planificación Sucesoria
¿Conoce a algún bebé de fondo fiduciario (trust fund baby)? Quizás heredó dinero pero no sabe gestionarlo. La cultura popular nos muestra a ricos y famosos moldeando nuestra idea de los fideicomisos (
-

Entender los Fideicomisos de Privacidad: ¿Quién Tiene Acceso a Tus Datos?
¿Cuántas veces has compartido tu informe de crédito? Todos tus arrendadores han recibido una copia. Tu empleador obtuvo una copia durante la verificación de antecedentes para tu primer trabajo profesi
Artículos Destacados
- Localización y reclamación de bienes de una persona fallecida: Guía completa
- Cierre de cuentas bancarias de una persona fallecida: Guía paso a paso
- Acceso y Recuperación de Fondos de la Cuenta Bancaria de una Persona Fallecida: Guía Paso a Paso
- Comprar una LLC: compra de activos o compra total
- Invertir en Acciones de EE. UU. desde el Extranjero: Guía Completa
- Invertir en acciones de prisiones privadas: Guía para principiantes
- Creación de un Fideicomiso en Australia: Guía Completa
- Entendiendo los Beneficiarios: Protege tu Legado y Seres Queridos
- Entender las categorías de acciones: Guía para inversores
-
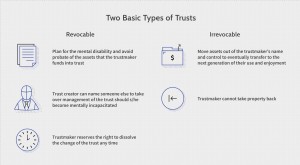 Entendiendo los Fideicomisos: Guía sobre Relaciones Fiduciarias y Protección de Activos
¿Qué es un Fideicomiso? Un fideicomiso es una relación fiduciaria en la que una parte, el fideicomitente, da a otra parte, el fideicomisario, el derecho a poseer título de propiedad o activos para el ...
-
 Fideicomisos en vida: Guía sencilla para la planificación patrimonial y protección de activos
Los fideicomisos en vida dan dirección a tu patrimonio, asegurando que tus seres queridos lo gestionen según tus deseos. Aunque los fideicomisos pueden parecer confusos, no son tan complicados como s...