
Estructura de capital: Guía para analizar el balance sheet
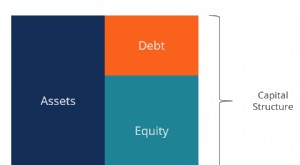
La estructura de capital se refiere a la combinación de financiación con deuda y capital propio que una empresa utiliza para financiar sus operaciones. Los ratios de estructura de capital tienden a situarse en un rango estrecho dentro de cada sector. Por tanto, los directivos usan los ratios sectoriales como guía para optimizar la estructura de capital propia. Una estructura de capital óptima maximiza la rentabilidad del capital invertido y minimiza los riesgos de crédito, impago y quiebra. Inversores y acreedores también emplean estos ratios en sus modelos financieros, lo que convierte a la estructura de capital en una métrica crítica con implicaciones reales.
Identificación de la deuda
La estructura de capital se expresa como deuda/capital propio o deuda/capital invertido, donde el capital invertido es igual a deuda más capital propio. La deuda equivale a toda la deuda que devenga intereses, que puede encontrarse en el balance en las secciones de pasivo corriente y otro pasivo. Si los estados financieros, incluido el balance, son auditados, las notas adjuntas deberían identificar los instrumentos de deuda de la empresa, junto con información descriptiva como tipos de interés y vencimientos. Algunos balances desglosan la deuda a largo plazo en una sección propia, facilitando su identificación. No incluya cuentas por pagar como deuda, ni partidas comerciales por pagar ni gastos devengados. Hipotecas, pagarés, líneas de crédito y arrendamientos capitalizados son todos elementos de deuda.
Cálculo de ratios de estructura de capital
El capital propio de los accionistas se presenta como una partida discreta en el balance. Por tanto, una vez obtenida la deuda total, puede calcular fácilmente deuda/capital propio o deuda/capital invertido. Por ejemplo, suponga que la deuda total es 100 y el capital propio total es 200. Esto significa que el capital invertido es 300. Por tanto, el ratio deuda/capital propio es 100/200 = 50 %. Del mismo modo, deuda/capital invertido es 100/300 = 33,3 %. Estas son las dos medidas de la estructura de capital.
-

Balance General Explicado: Guía Completa para Profesionales de Finanzas
-

Entender los balances: Guía completa
¿Alguna vez te has hecho un electrocardiograma o un ecocardiograma? Te dice el estado de tu salud cardiovascular. La comparación puede parecer lejana, pero en verdad, un balance tiene un propósito sim
Artículos Destacados
- Cómo calcular la tasa de interés promedio: guía con estados financieros
- Cómo calcular el precio de la acción por acción: guía basada en el balance general
- Deuda Total en el Balance: Guía Completa para Identificarla y Calcularla
- Cálculo de Dividendos Preferentes: Guía Práctica con el Balance
- Efectivo en el balance: Definición, cálculo y significado
- Búsqueda de Número CUSIP: Encuentre Información de Acciones Rápidamente
- Estructura de Capital Óptima: Equilibrio entre Deuda y Patrimonio para Maximizar el Valor
- Cuenta de prima de emisión: definición y ubicación en el balance
- Método bola de nieve para deudas: Guía paso a paso hacia la libertad financiera
-
 Estructura de Capital: Deuda vs. Patrimonio – Guía Completa
La estructura de capital se refiere a la proporción de deuda y patrimonio que una empresa utiliza para financiar sus operaciones y activos. Se expresa típicamente como ratio deuda-patrimonio o deuda-c...
-
 Cómo leer un balance general: guía completa
El balance general, también llamado estado de situación financiera, resume los activos, pasivos y patrimonio de una empresa en una fecha determinada. Es uno de los estados financieros más importantes ...