
Márgenes de Beneficio en Construcción: Normas del Sector y Factores Clave
El margen de beneficio se calcula dividiendo el beneficio neto o antes de impuestos entre las ventas. Comparar beneficios antes de impuestos permite analizar operaciones sin variaciones por diferentes tasas impositivas. No existe un único margen "normal" para la construcción, que se divide en amplias categorías, subcategorías y nichos. Además, empresas mayores, independientemente del sector, suelen tener mayor acceso a capital y poder de compra, generando mayores beneficios que las pequeñas en el mismo mercado.
Conceptos Básicos del Sector Construcción
El sector está compuesto mayoritariamente por contratistas generales y subcontratistas de capital privado que no están obligados a divulgar resultados financieros. Las empresas cotizadas pueden no reflejar con precisión el desempeño del resto del sector. La Risk Management Association (RMA) proporciona métricas financieras detalladas por sector mediante sus Annual Statement Studies, compilando datos de estados financieros de numerosas empresas pequeñas y medianas.
Márgenes de Beneficio
Márgenes medios de beneficio antes de impuestos para los siguientes sectores (Sistema de Clasificación Industrial de América del Norte) en el ejercicio fiscal 2013:
- Construcción de viviendas unifamiliares nuevas (236115) - 3,2%
- Construcción de edificios industriales (236210) - 3,8%
- Construcción de edificios comerciales e industriales - 2,1%
- Subdivisión de terrenos (237210) - 8,7%
- Construcción de carreteras, calles y puentes (237310) - 3,0%
Los márgenes fueron relativamente consistentes entre sectores, con la subdivisión de terrenos generando los mayores márgenes antes de impuestos. La rentabilidad del sector continuó aumentando tras 2013. Según Sageworks, las constructoras residenciales obtuvieron márgenes netos medios del 6%, coherente con la tendencia al alza en informes de RMA: todos los sectores observados mostraron tendencias ascendentes. Por ejemplo, contratistas de viviendas unifamiliares reportaron márgenes antes de impuestos del 1,4% y 1,7% en 2011 y 2012.
Curiosamente, hubo poca relación entre rentabilidad y rentabilidad sobre recursos propios (ROE), ya que las empresas de subdivisión de terrenos registraron un ROE medio del 6,7%, sustancialmente inferior a los otros cuatro sectores (ROE entre 11,3% y 23,9%). Las empresas se categorizan por RMA en grupos por volumen de ventas:
- 0 - 1 millón
- 1 - 3 millones
- 3 - 5 millones
- 5 - 10 millones
- 10 - 25 millones
- 25 millones en adelante
Generalmente, a medida que las empresas crecen, la rentabilidad aumenta. La única salvedad es que empresas con ventas menores a $1 millón obtuvieron mayores márgenes en dos de los cinco sectores que las más grandes del mismo sector.
-

Margen de Beneficio: Tipos (Bruto, Operativo, Neto), Fórmulas y Cálculo en Excel
En contabilidad y finanzas, el margen de beneficio mide las ganancias de una empresa relativas a sus ingresos. Los tres márgenes principales son: margen bruto (ingresos menos COGS), margen operativo (
-
Margen vs. Margen Comercial (Markup): Entendiendo las Diferencias Clave
Aunque margen y markup (margen comercial) se usan a menudo indistintamente, son dos cosas muy diferentes. Aprende la diferencia entre estas dos razones contables y por qué necesitas ambas. Ambas sirve
Artículos Destacados
- Maximización de la Riqueza vs. Maximización del Beneficio: Diferencias Fundamentales
- Niveles de acciones: penny, crecimiento, secundarias y blue chips
- Entendiendo el margen de beneficio bruto: Definición y cálculo
- Modelo de tres factores de Fama-French: cómo entender los rendimientos de las acciones
- Ratio de Margen Bruto: Definición, Fórmula y Cálculo
- Índice NASDAQ-100: Definición, Componentes e Historial
- Márgenes de beneficio en Forex: guía práctica
- Definición de Empresa de Inversión: Entendiendo Requisitos del IRS y Tipos
- Inversión ESG: guía completa sobre factores ambientales, sociales y de gobernanza
-
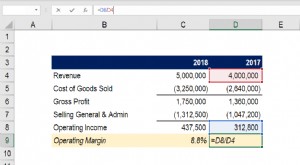 Margen Operativo: Definición, Fórmula, Cálculo e Importancia
El margen operativo (operating margin) es un ratio de rentabilidad que mide el porcentaje de los ingresos que queda tras cubrir todos los gastos operativos. Se calcula dividiendo la renta de operación...
-
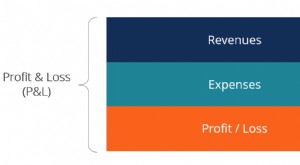 Estado de Pérdidas y Ganancias (P&G): Definición, Estructura, Ejemplo y Análisis
El estado de pérdidas y ganancias (P&G), también llamado estado de resultados o estado de operaciones, es un informe financiero que resume los ingresos, gastos y beneficios/pérdidas de una empresa en ...