
Delitos Menores y Préstamos Hipotecarios: Impacto en la Aprobación
Cuando los compradores buscan financiación institucional para comprar vivienda, varias leyes federales los protegen de trato discriminatorio por entidades crediticias. La Ley de Informes de Crédito Justos (FCRA) y la Ley de Igualdad de Oportunidades de Crédito (ECOA) prohíben a prestamistas y bancos discriminar contra solicitantes. La FCRA limita a agencias de informes de crédito reportar cierta información personal y transacciones. Para solicitantes con historial de delitos menores, el gobierno federal limita qué información pueden usar los prestamistas al establecer elegibilidad.
En la mayoría de estados, los delitos graves implican crímenes más serios y penas de cárcel más largas; los delitos menores conllevan penas de menos de un año. Todos los registros de arresto, incluyendo delitos menores, son información pública. Generalmente, las agencias de crédito no pueden reportar información financiera negativa tras siete años, pero no hay límite para reportar condenas penales.
Ley de Vivienda Justa
La Ley federal de Vivienda Justa rige la mayoría de transacciones inmobiliarias residenciales, incluyendo publicidad, ventas y actividades financieras. Prohíbe a prestamistas discriminar contra solicitantes de préstamos residenciales por estado familiar, discapacidad mental o física, origen nacional, género, religión o raza. Quienes sufran discriminación en violación de la Ley pueden presentar quejas ante el Departamento de Vivienda y Desarrollo Urbano (HUD). La Ley cubre la mayoría de transacciones de vivienda residencial. Prestamistas que se nieguen a prestar por factores discriminatorios violan la Ley. Aunque cubre discriminación por características inmutables, no prohíbe a prestamistas discriminar basándose en historiales penales.
Ley de Igualdad de Oportunidades de Crédito
La ECOA federal prohíbe a prestamistas discriminar contra solicitantes por raza, origen, religión, color, género, edad, estado de bienestar y estado civil. Aunque prohíbe discriminar por estos factores protegidos, no prohíbe específicamente usar el historial de delitos menores para denegar un préstamo o imponer tipos más altos basados en antecedentes penales.
Resumen de leyes federales
Aunque las leyes de vivienda justa e igualdad de crédito limitan la discriminación por factores protegidos, no prohíben usar información penal para denegar préstamos. Los prestamistas pueden usar información de delitos graves o menores para denegar solicitudes. Sin embargo, muchos estados han aprobado legislación limitando el derecho de prestamistas a usar información negativa de delitos menores para denegar préstamos.
-
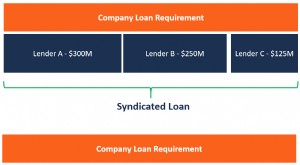
Préstamos sindicados: definición, ventajas y funcionamiento
Un préstamo sindicado es una operación de crédito concedida por un grupo de entidades financieras que trabajan conjuntamente para financiar a un mismo prestatario. El prestatario puede ser una empresa
-

Préstamos con garantía hipotecaria: Cómo funcionan y sus beneficios
Un préstamo con garantía hipotecaria puede permitirte acceder a grandes sumas de dinero sin vender tu casa. Usando tu casa como garantía, puedes obtener un préstamo para financiar lo que quieras o nec
Artículos Destacados
- Consentimiento Conyugal para Préstamos: ¿Debe Informar a su Cónyuge?
- Préstamos con garantía hipotecaria: cómo funcionan y qué considerar
- Comprensión de las renovaciones de préstamos: qué esperar y riesgos potenciales
- Ratio Préstamo-Valor (LTV): Qué se considera bueno y cómo afecta tu hipoteca
- Cómo obtener un préstamo de $100,000: Opciones, requisitos y consejos
- Refinanciación hipotecaria: Beneficios, costes y proceso
- Línea de Crédito con Garantía Hipotecaria (HELOC): Cómo Funciona
- Ley de Protección de Pensiones de 2006: Seguridad para tu Jubilación
- Mejores Prestamistas de Préstamos VA para Compradores Militares 2024
-
 Entendiendo los préstamos sobre equity: Guía completa
Cómo funciona un préstamo sobre equity Un préstamo sobre equity es básicamente una segunda hipoteca sobre la casa que ya estás comprando. Si ya posees la casa libre de cargas, será tu única hipoteca p...
-
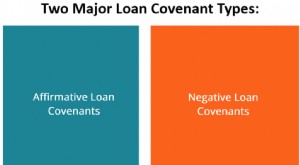 Cláusulas de Préstamo (Loan Covenants): Términos y Condiciones
Una cláusula de préstamo (loan covenant) es un acuerdo que estipula los términos y condiciones de las políticas de préstamo entre un prestatario y un prestamista. El acuerdo da a los prestamistas marg...