
Grupos de Retención de Riesgo (RRG): Definición, Ventajas y Limitaciones
Un Grupo de Retención de Riesgo (Risk Retention Group - RRG) es una compañía de seguros de responsabilidad civil constituida y propiedad de sus propios asegurados (que son a la vez accionistas). Regidos por la Liability Risk Retention Act (LRRA) de 1986 (ley federal EE. UU.), operan en todos los estados sin necesidad de licencia individual por estado.
Ventajas Principales
- Exención de regulación estatal múltiple: Un solo charter (estado de domicilio) + registro federal → operan en 50 estados. Ahorro masivo en compliance, tasas, reporting.
- Control directo: Los asegurados (miembros) gobiernan la entidad: deciden coberturas, límites, primas, estrategia de siniestros, inversiones.
- Coste real (sin margen comercial): Prima = siniestralidad esperada + gastos de gestión + reservas. Sin benefit de asegurador, sin comisiones de intermediación.
- Especialización sectorial: Miembros comparten riesgo homogéneo (ej. médicos, abogados, transportistas, constructores) → mejor suscripción y prevención.
- Acceso a reaseguro mayorista: Como entidad aseguradora, negocian reaseguro directo en mercados globales.
Limitaciones Críticas
- SOLO Responsabilidad Civil (Liability): No pueden emitir propiedad, auto, workers' comp, vida, salud. Necesitas otras pólizas para esos ramos.
- Cerrado a externos: Solo aseguran a sus miembros/accionistas. No pueden captar negocio del público general. Crecimiento limitado a incorporar nuevos miembros al grupo.
- Sin Fondo de Garantía (Guaranty Fund): Si el RRG quiebra, no hay fondo estatal que pague siniestros pendientes. Los miembros pierden cobertura y pueden ser llamados a capital adicional (assessment).
- Capitalización exigente: Regulador de domicilio exige capital/ surplus mínimo según riesgo (a menudo millones). Barrera de entrada alta.
- Impuestos: Tributan como aseguradoras (prima neta), no como cooperativas exentas.
¿Para Qué Sirve Realmente?
Para colectivos profesionales/empresariales homogéneos, con alta exposición a RC, capacidad financiera y voluntad de autogobernanza, que buscan estabilidad de prima y control a largo plazo. Ejemplos clásicos: RRG de médicos (mala praxis), abogados, arquitectos, transporte de mercancías peligrosas.
-

Entendiendo el Riesgo Inherente: Un Concepto Clave en la Gestión de Riesgos
El riesgo inherente se refiere al nivel natural de riesgo en un proceso que no ha sido controlado ni mitigado en la gestión de riesgos. La gestión de riesgos abarca la identificación, análisis y respu
-

Diversificación de Carteras: Reducir Riesgo y Mejorar Rentabilidad
La diversificación es una técnica de asignar recursos o capital de una cartera a una mezcla de distintas inversiones. El objetivo final es reducir la volatilidad —el índice VIX (CBOE Volatility Index)
Artículos Destacados
- Grados de Riesgo: Guía para Inversores
- Entendiendo la Preferencia por el Riesgo: Guía Completa
- Retención en Construcción: Protegiendo su Proyecto y Asegurando su Finalización
- AARP: Entender el Rol del Mayor Grupo de Defensa de Personas Mayores en EE. UU.
- Valor en riesgo (VaR): mide el riesgo de pérdida de tus inversiones
- Comprender la aversión al riesgo en la inversión: Guía para principiantes
- Seguro de Vida a Término Decreciente: Cómo Funciona y Cuándo Conviene
- Seguro de Riesgo Político: Escudo Contra Inestabilidad Gubernamental
- Seguro de Riesgo de Guerra (War Risk Insurance): Cobertura Contra Terrorismo y Conflictos
-
 Riesgo de mercado (riesgo sistemático): guía completa con tipos y medición (VaR, Beta)
El riesgo de mercado (o riesgo sistemático) es la incertidumbre inherente a toda decisión de inversión derivada de factores que afectan al mercado en su conjunto. No depende de la empresa o sector con...
-
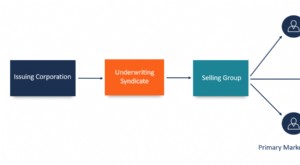 Grupos de colocación: cómo facilitan la distribución de valores
Un grupo de colocación está formado por intermediarios y corredores que participan en la comercialización o venta de una nueva emisión de valores o de una emisión secundaria de renta variable o fija. ...