
Guía de Impuesto sobre Ventas Online: Nexus y Cumplimiento por Estado - 2024
Los impuestos pueden ser abrumadores, pero son esenciales para gestionar un negocio exitoso.
Para asegurarte de que haces tus impuestos correctamente y de forma eficiente, hemos compilado una guía rápida para ayudar a los vendedores online a navegarlos.
En este capítulo, cubriremos el impuesto sobre ventas ecommerce y el cumplimiento. Vamos allá.
¿Qué es el Impuesto sobre Ventas Ecommerce?
Empecemos por lo básico del impuesto sobre ventas ecommerce.
El impuesto sobre ventas es un pequeño porcentaje de una venta que el minorista online añade a esa venta.
El impuesto sobre ventas es un "impuesto al consumo", lo que significa que los consumidores solo pagan impuesto sobre ventas en artículos gravables que compran al por menor.
45 estados de EE. UU. y Washington D.C. tienen impuesto sobre ventas.
Además, la mayoría de esos estados permiten que áreas locales como ciudades, condados y otros "distritos fiscales especiales" tengan su propio impuesto sobre ventas.
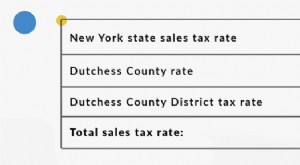
Por eso puedes ver áreas locales, como Rhinebeck, Nueva York, con una cantidad combinada de impuesto sobre ventas inusual.
Aquí tienes todos los componentes de la tasa de impuesto sobre ventas de Rhinebeck, NY:

El impuesto sobre ventas se gobierna a nivel estatal. No existe una ley "nacional" de impuesto sobre ventas en EE. UU.
Por esto, los vendedores online pueden encontrarse lidiando con leyes y reglas de impuesto sobre ventas bastante diferentes al tratar con ventas en distintos estados.
¿Tienes que Cobrar Impuesto sobre Ventas para Ventas Ecommerce?
Como minorista online, si eres responsable del impuesto sobre ventas en un estado, es tu responsabilidad cobrar a tus compradores la cantidad correcta de impuesto sobre ventas y remitir los impuestos recaudados de vuelta al estado.
Veamos cuándo y de qué clientes los vendedores online deben cobrar un impuesto sobre ventas por internet.
La regla básica para vendedores online al cobrar impuesto sobre ventas es:
- Tu negocio tiene nexus de impuesto sobre ventas en el mismo estado que tu cliente.
- El producto es gravable en ese estado.
Exploremos estos conceptos más a fondo.
1. Nexus de impuesto sobre ventas.
El nexus de impuesto sobre ventas es solo una forma legalista de decir "conexión significativa" con un estado.
Si tú, como minorista online, tienes nexus en un estado, entonces ese estado te considera responsable de cobrar impuesto sobre ventas a compradores en ese estado.
Siempre tendrás nexus de impuesto sobre ventas en tu estado de origen. Sin embargo, ciertas actividades empresariales crean nexus de impuesto sobre ventas en otros estados también.
Formas de Tener Nexus de Impuesto sobre Ventas en Diferentes Estados
- Una ubicación: oficina, almacén, tienda u otra presencia física del negocio.
- Personal: un empleado, contratista, vendedor, instalador u otra persona que trabaje para tu negocio.
- Inventario: La mayoría de estados consideran que almacenar inventario en el estado crea nexus incluso si no tienes otra sede o personal.
- Afiliados: Alguien que publicita tus productos a cambio de una parte de los beneficios crea nexus en muchos estados.
- Relación de dropshipping: Si un tercero envía a tus compradores, esto puede crear nexus.
- Vender productos en una feria comercial u otro evento: Algunos estados consideran que tienes nexus incluso si solo vendes allí temporalmente.
- Nexus económico: Superas un importe en dólares de ventas obligatorio por el estado en un estado, o realizas más de un número obligatorio de transacciones en un estado.
2. Condiciones de nexus de impuesto sobre ventas para cada estado
La mayoría de definiciones de nexus incluyen los términos "hacer negocios" o "dedicarse a negocios".
Requisitos de Nexus por Estado:
La lista siguiente está actualizada hasta la fecha de redacción. Consulta las webs estatales para confirmar.
- Alabama – Código de Alabama sección 40-23-68 detalla qué crea nexus de impuesto sobre ventas en Alabama.
- Arizona – Guía "Nexus in Arizona" de Arizona detalla qué crea nexus de impuesto sobre ventas en Arizona.
- Arkansas – Publicación "Arkansas Rules" 2008 del Departamento de Finanzas y Administración de Arkansas detalla nexus en página 1, bajo "F. Doing Business As."
- California – Lee aquí qué crea nexus de impuesto sobre ventas en California (modificado tras la decisión South Dakota v. Wayfair).
- Colorado – Regulación 39-26-102.3 del Departamento de Ingresos de Colorado entra en qué crea nexus de impuesto sobre ventas en el estado.
- Connecticut – Estatutos Generales de Connecticut, Título 12 Impuestos, Capítulo 219, sección 12-407(a)(15)(A) detalla qué constituye nexus de impuesto sobre ventas. (Puedes encontrarlo fácilmente en esta larga página de texto buscando el término exacto "Engaged in business in the state").
- Florida – Florida llama "dealers" a vendedores con nexus, y define "dealer" en el código de Florida sección 212.06.
- Georgia – Georgia llama "dealers" a vendedores con nexus, y define dealer en código de Georgia título 48, sección 48-8-2(3). Lee cuándo vendedores de fuera del estado deben cobrar impuesto sobre ventas en Georgia aquí.
- Hawái – Hawái no tiene impuesto sobre ventas, pero sí un "impuesto general especial". La mayoría de estados con presencia en Hawái, incluyendo prestación de servicios, probablemente estarán sujetos al impuesto general especial. Hawái define hacer negocios en su ley de Impuesto General Especial, capítulo 237-2 (empieza en p. 4 de este enlace).
- Idaho – Idaho considera "retailers engaged in business" en Idaho que tienen nexus de impuesto sobre ventas. Aquí cómo Idaho define nexus de impuesto sobre ventas.
- Illinois – Illinois considera "retailers" en el estado que tienen nexus de impuesto sobre ventas. Aquí cómo Illinois define "retailers" (busca "Retailer maintaining a place of business in this State").
- Indiana – Indiana considera "retailers" que tienen nexus en Indiana. Aquí cómo Indiana define retailers con nexus: Código de Indiana 6-2.5-3-1(c) (puedes tener que elegir "Chapter 6: Taxation" y luego usar la barra de búsqueda dentro del código).
- Iowa – Descubre qué crea nexus de impuesto sobre ventas en Iowa en la Guía de Impuesto sobre Ventas y Uso de Iowa.
- Kansas – Estatuto de Kansas 79-3702(h)(1) define qué actividades empresariales se consideran que crean nexus de impuesto sobre ventas en Kansas.
- Kentucky – Actividades minoristas que crean nexus en Kentucky se describen en estatuto de Kentucky 139.340(2).
- Luisiana – Luisiana considera entidades "Engaging in business in a taxing jurisdiction" que tienen nexus. Esta definición está en Código de Luisiana Sec. 47:301(4).
- Maine – Puedes encontrar qué constituye nexus de impuesto sobre ventas en Maine en su "Guía de Referencia de Impuesto sobre Ventas".
- Maryland – Maryland define qué se considera nexus para vendedores de fuera del estado en su FAQ de impuesto sobre ventas y uso aquí.
- Massachusetts – Puedes averiguar qué constituye nexus en esta página bajo el encabezado "Who is a sales/use tax vendor?".
- Míchigan – Descubre qué dice Míchigan sobre nexus de impuesto sobre ventas aquí.
- Minnesota – Minnesota define nexus de impuesto sobre ventas en Estatuto de Minnesota 297A.66.
- Misisipi – Averigua qué constituye hacer negocios/nexus de impuesto sobre ventas en Misisipi en Código de Misisipi Ann. 27-65-9.
- Misuri – Averigua qué constituye nexus de impuesto sobre ventas en Misuri aquí.
- Nebraska – Estatuto Revisado de Nebraska 77-2701.13 define qué actividades empresariales crean nexus de impuesto sobre ventas en Nebraska.
- Nevada – Nevada define qué crea nexus de impuesto sobre ventas en el estado en una FAQ de Impuesto sobre Ventas. Curiosamente, Nevada derogó su definición de "retailer maintaining a place of business" en el estado en 2007 y no la ha sustituido. Sin embargo, han proporcionado orientación para vendedores de fuera del estado en el documento Use Tax – Common Questions and Answers (¡se abre en Word!) en la web de su Departamento de Impuestos.
- Nueva Jersey – Este Boletín Técnico 78-R de Nueva Jersey entra en detalle sobre qué actividades crean nexus de impuesto sobre ventas en Nueva Jersey (p. 2).
- Nuevo México – Nuevo México tiene un "impuesto sobre ingresos brutos" en lugar de impuesto sobre ventas. Puedes averiguar más fácilmente quién debe cobrar y remitir el impuesto sobre ingresos brutos aquí.
- Nueva York – Nueva York define "vendors" como teniendo nexus de impuesto sobre ventas. Puedes encontrar la definición de "vendor" en Código de Nueva York Sección 1101(B)(8).
- Carolina del Norte – Puedes encontrar la definición de "engaged in business" de Carolina del Norte (que crea nexus de impuesto sobre ventas) aquí (p. 4 bajo "Engaged in Business.")
- Dakota del Norte – En Dakota del Norte, cualquier "Retailer maintaining a place of business in this state" tiene nexus. Puedes encontrar esa definición aquí (p. 2).
- Ohio – Ohio discute qué constituye nexus para vendedores de fuera del estado aquí (Sección (8) "Nexus with the State").
- Oklahoma – Puedes hacer clic aquí para leer exactamente qué dice el Departamento de Ingresos de Oklahoma (autoridad fiscal de Oklahoma) sobre qué constituye nexus de impuesto sobre ventas en Oklahoma (página 8 – "Place of Business.")
- Pensilvania – Pensilvania considera vendedores "having or maintaining a place of business" en el estado que tienen nexus. Aquí qué dice el código de Pensilvania sobre qué define "having or maintaining a place of business."
- Rhode Island – Ver p.2 de este documento para qué constituye "engaging in business in the state" de Rhode Island.
- Carolina del Sur – Carolina del Sur detalla quién tiene nexus de impuesto sobre ventas en el estado en esta página bajo "Who is required to file a sales and use tax return?".
- Dakota del Sur – Haz clic aquí para ver "who needs a sales tax license" en Dakota del Sur.
- Tennessee – Puedes encontrar la definición de nexus de impuesto sobre ventas de Tennessee para minoristas de fuera del estado en la página 11 de esta publicación.
- Texas – Puedes encontrar la definición de "engaged in business" de Texas en el código de Texas Sec. 151.107.
- Utah – Lee Publicación 37 para qué constituye nexus de impuesto sobre ventas en Utah.
- Vermont – Averigua qué crea nexus de impuesto sobre ventas para vendedores de fuera del estado en Vermont aquí (bajo subapartado (9).)
- Virginia – Virginia considera "dealers" que tienen nexus de impuesto sobre ventas. Averigua cómo Virginia define "dealer" aquí.
- Washington – Esta publicación define nexus en el estado de Washington.
- Washington D.C. – Vendedores "engaging in business in the District" tienen nexus de impuesto sobre ventas en el Distrito de Columbia.
- Virginia Occidental – Ver publicación de impuestos empresariales de Virginia Occidental aquí.
- Wisconsin – Ver "activities which create Wisconsin nexus" aquí (11.97(3).)
- Wyoming – Wyoming considera "vendors" que tienen nexus de impuesto sobre ventas. Puedes encontrar la definición de "vendor" de Wyoming aquí bajo "Article 1 – State Use Tax."
3. Gravabilidad del producto.
La mayoría de bienes personales tangibles —como muebles o cepillos de dientes— son gravables.
Pero algunos estados hacen excepciones para ciertos productos.
Por ejemplo, la ropa no es gravable en Pensilvania. Así que si vendes ropa a un cliente en Pensilvania, ¡no le cobres impuesto sobre ventas!
Otro ejemplo: el estado de Illinois cobra impuesto sobre ventas a una tasa reducida del 1 % en artículos de alimentación.
Así que si tienes nexus en Illinois y vendes artículos de alimentación, asegúrate de cobrar ese 1 % de tasa de impuesto sobre ventas en lugar de la tasa completa de Illinois. La tasa habitual de Illinois es 6,25 % + cualquier tasa local que aplique.
Cada estado decide qué artículos son y no son gravables. Si crees que puedes estar vendiendo un artículo no gravable, consulta con tu estado.
Si tienes nexus de impuesto sobre ventas en un estado, y los productos que vendes son gravables en ese estado, entonces estás obligado a registrarte para un permiso de impuesto sobre ventas y cobrar impuesto sobre ventas a compradores en ese estado.
3 Pasos para el Cumplimiento del Impuesto sobre Ventas
Una vez que hayas determinado que tienes nexus en un estado y que vendes artículos gravables en ese estado, tu siguiente paso es ponerte en cumplimiento.
1. Regístrate para un permiso de impuesto sobre ventas.
Antes que nada, ponte en cumplimiento registrándote para un permiso de impuesto sobre ventas en tu estado de nexus.
Lo haces contactando con la autoridad fiscal de tu estado (normalmente llamada "Department of Revenue de [Estado]"). El estado requerirá información identificativa tuya y de tu negocio e información sobre tus actividades empresariales.
Puedes averiguar cómo registrarte para un permiso de impuesto sobre ventas en cada estado aquí.
¡No saltes este paso!
La mayoría de estados consideran ilegal cobrar impuesto sobre ventas sin permiso.
Desde su punto de vista, si cobras sin permiso estás representando a tus clientes que cobras impuesto sobre ventas, pero te quedas el dinero.
Ten siempre un permiso de impuesto sobre ventas válido antes de empezar a cobrar.
Cuando emitan tu permiso de impuesto sobre ventas, tu estado también te asignará una frecuencia de presentación de impuesto sobre ventas. Generalmente es mensual, trimestral o anual.
Como regla general, cuanto mayor sea tu volumen de ventas en un estado, más a menudo querrá el estado que presentes una declaración de impuesto sobre vendas y remitas el impuesto cobrado.
2. Cobra el impuesto sobre ventas.
Luego, configura y empieza a cobrar impuesto sobre ventas online para todos tus carritos de compra y marketplaces online.
Cada carrito y marketplace tendrá una forma de cobrar impuesto sobre ventas, aunque algunos motores de cobro son más robustos que otros.
Por ejemplo, Amazon tiene un motor de cobro de impuesto sobre ventas muy detallado y exacto.
eBay, por otro lado, solo permite a vendedores online cobrar una tasa de impuesto sobre ventas por estado.
¿Por qué es importante poder cobrar más de una tasa por estado? Por un concepto llamado "sales tax sourcing" (origen/destino del impuesto sobre ventas).
Repasemos lo básico.
Origen y Destino en el Cobro de Impuesto sobre Ventas (Origin & Destination-Based Sales Tax Sourcing)
Ya mencionamos que cada estado puede hacer sus propias reglas y leyes de impuesto sobre ventas.
Una elección que tienen los estados es si usar cobro "origin-based" (basado en origen) o "destination-based" (basado en destino).
Esto simplemente significa que los estados deciden si los vendedores online cobran impuesto sobre ventas basado en la tasa de su ubicación empresarial (origin-based), o si los vendedores online deben cobrar impuesto sobre ventas en la dirección de envío del cliente (destination-based).
La mayoría de estados son destination-based.
Desde el punto de vista del estado, esto asegura que cada área local reciba la cantidad exacta de impuesto sobre ventas cobrado a compradores en su jurisdicción.
Pero puede dificultar mucho el cobro, reporte y presentación de impuesto sobre ventas para vendedores online que tienen nexus en estados destination-based.
Ejemplo de cobro origin-based
Lou vive y vende online desde su casa en Irving, Texas. Texas es un estado origin-based, así que cuando Lou hace una venta a un comprador en Archer City, Texas, le cobra su tasa local del 8,25 % en Irving.
No le cobra la tasa de Archer City.
Ejemplo de cobro destination-based
Amanda vive y vende desde su casa en Stamford, Nueva York. Nueva York es un estado destination-based, así que cuando Amanda hace una venta y envía un artículo a un comprador en Buffalo, debe cobrar a su cliente la tasa de impuesto sobre ventas de Buffalo.
No le cobra su tasa local de Stamford.

¿No pasaste la prueba de 2 preguntas de arriba? Puedes leer mucho más sobre origin vs. destination-based sales tax sourcing aquí.
3. Reporta y presenta el impuesto sobre ventas.
Cuando emitieron tu permiso de impuesto sobre ventas, tu estado te asignó una frecuencia de presentación.
Esto significa que tu fecha de vencimiento de impuesto sobre ventas llegará mensual, trimestral o anualmente (y a veces semestralmente).
Ten en cuenta que las fechas de vencimiento de cada estado son ligeramente diferentes.
La mayoría de estados quieren saber de ti el día 20 del mes siguiente al período gravable, pero otros quieren saber el último día del mes, o el 15, o el 23, etc.
Cuando llega tu fecha de vencimiento, tu trabajo es reportar cuánto impuesto sobre ventas has cobrado en cada estado.
Si el estado solo quisiera ver un número, tu trabajo sería fácil.
Pero para complicar las cosas, la mayoría de estados quieren saber cuánto impuesto sobre ventas cobraste de compradores en cada jurisdicción fiscal.
Esto significa calcular cuánto impuesto sobre ventas cobraste en cada estado, ciudad, condado y otro distrito fiscal especial en todos tus estados de nexus. (¿Y quién en la tierra sabe qué ciudad está en qué condado de un estado sin buscarlo?)
Este proceso se vuelve especialmente doloroso si vendes en múltiples canales, y tienes que intentar integrar más de un reporte de impuesto sobre ventas.
Por suerte, vivimos en una época donde existe tecnología de automatización de software de impuesto sobre ventas ecommerce para simplificar este proceso.

TaxJar es una app de automatización de impuesto sobre ventas que puedes usar dentro del panel de BigCommerce.
Una vez que hayas reportado cuánto impuesto sobre ventas has cobrado, tu siguiente paso es presentar tu declaración de impuesto sobre ventas y remitir el impuesto cobrado de los clientes.
Hay un par de consideraciones importantes aquí:
- Presenta siempre "declaraciones en cero": Presenta una declaración de impuesto sobre ventas en tu fecha de vencimiento, incluso si no cobraste ningún impuesto sobre ventas de tus compradores durante el período gravable. Los estados quieren saber de ti incluso si no tienes impuesto que remitir. Algunos estados incluso te penalizan por no presentar una declaración en cero.
- Aprovecha los descuentos: Aproximadamente la mitad de los estados con impuesto sobre ventas reconocen que pedir a minoristas que actúen como agentes de cobro de impuestos es una carga. Estos estados te permiten quedarte un porcentaje muy pequeño (normalmente 1-2 %) del impuesto sobre ventas que cobras de los compradores. Asegúrate de aprovechar este descuento al presentar en uno de estos estados con descuento de impuesto sobre ventas.
Para estar totalmente en cumplimiento con el impuesto sobre ventas, regístrate para un permiso en los estados donde tienes nexus, luego presenta y remite el impuesto debido en cada una de tus fechas de vencimiento.
Otros Hechos Importantes del Impuesto sobre Ventas Ecommerce para Vendedores Online
Con esto, tienes lo básico para estar en cumplimiento con el impuesto sobre ventas.
Hay un par de cosas más interesantes que notar sobre el impuesto sobre ventas.
1. Certificados de reventa.
En la mayoría de estados, tu permiso de impuesto sobre ventas también sirve como certificado de reventa o permiso de vendedor.
Si haces arbitraje minorista —compras artículos al por menor con intención de revenderlos tú mismo— entonces no estás obligado a pagar impuesto sobre ventas en esos artículos si presentas tu certificado de reventa a un minorista participante.
Ten en cuenta que los minoristas no están obligados a aceptar tu certificado de reventa.
Así que si tienes un certificado de reventa válido, pero el minorista del que compras artículos para revender te cobra impuesto sobre ventas, a menudo puedes reclamar el impuesto pagado en tu próxima presentación de impuesto sobre ventas.
También ten en cuenta que los certificados de reventa son estrictamente para comprar artículos que realmente planeas revender. Es ilegal usar tu certificado de reventa para comprar artículos como suministros de oficina o embalaje, o artículos para uso personal.
El estado considera esto fraude y tanto tú, como revendedor, como el minorista que te vendió los artículos, podéis enfrentar multas y sanciones.
2. Revisiones periódicas de "chequeo de impuesto sobre ventas".
Deberías revisar tu cumplimiento de impuesto sobre ventas periódicamente.
Actividades empresariales como contratar un empleado en otro estado, abrir una ubicación en otro estado, o simplemente superar cierto importe de ventas o cierto número de transacciones en un estado pueden significar que ahora tienes nexus de impuesto sobre ventas en nuevos estados. El reporte Sales Tax Insights de TaxJar te avisará si estás a punto de alcanzar un umbral.
Por el contrario, también puedes cerrar una ubicación o tener un empleado que deje tu empresa, lo que significa que ya no tienes nexus en un estado.
Si tu responsabilidad de impuesto sobre ventas cambia, asegúrate de actualizar tus permisos de impuesto sobre ventas con cada estado, y también de actualizar tu cobro de impuesto sobre ventas en tus diversos carritos y marketplaces.
Una revisión periódica asegurará que estás totalmente en cumplimiento con el impuesto sobre ventas.
Para más información sobre impuesto sobre ventas por internet, puedes consultar con el departamento de ingresos de tu estado o un profesional calificado de impuesto sobre ventas.
Conclusión
Es esencial entender cómo los impuestos afectan a tu negocio — y qué software fiscal es mejor usar. Si usas un software fiscal como TaxJar, puedes integrar fácilmente tu cuenta con BigCommerce para automatizar cálculos, reportes y presentaciones de impuesto sobre ventas.
-
Navegando la ley del Ecommerce: Guía para minoristas online
¿Qué tienen en común un secador de pelo desenchufado, un hoverboard ardiendo y grabaciones de voz de audio de niños? Son tres razones por las que Amazon fue demandada el año pasado. El equipo de Ama
-
Impulsa Ventas de Ecommerce: 5 Estrategias para el Éxito Post-Navideño
Los minoristas obtienen de vuelta lo que invierten en la temporada navideña. Si puedes mantener el ritmo de la demanda monumental y superar a tus competidores, ganarás suficientes ventas para un buen
Artículos Destacados
- Mejores prácticas en gestión de gastos: Guía para CFOs para controlar costes
- Guía Paso a Paso para Presentar una Quiebra
- Mejores estados para jubilarse en EE. UU.: Factores fiscales y de estilo de vida
- Personal Capital: Guía fiscal 2018 para inversores — Maximiza tus rendimientos
- Acciones Meme: Guía Completa para Entender el Fenómeno
- Polkadot explicado: Guía completa de la blockchain líder
- ¿Es Amazon adecuado para tu negocio? Guía completa para nuevos vendedores
- Preparación Ecommerce Navideña: Estrategias para el Éxito en 2023
- Tipos de Impuesto sobre Ventas por Estado 2022: Guía Completa
-
 Personalización en Ecommerce: Guía Completa para Escalar la Fidelidad del Cliente
El santo grial de la longevidad en el negocio minorista es hacer crecer y mantener una base de clientes fieles. Mantener a los clientes contentos y leales requiere una combinación equilibrada de optim...
-
 Cómo Elegir el Tema de E-commerce Perfecto: Guía Completa
En el mundo digital actual, los consumidores están más distraídos que nunca. ¿Cuántas veces has visitado un sitio web, pero luego has abandonado tu carrito porque tenías que hacer recados o has cambi...