
Límites de Contribución IRA y Excesos: Guía Completa para Evitar Sanciones
El límite de contribución a la IRA lo fija anualmente el IRS para evitar que rentas altas se beneficien desproporcionadamente de las ventajas fiscales. Aplica a todos, independientemente de los ingresos. Hay un tope anual de aportación y otro de acumulación total.
Exceso de Contribución Anual
Para 2024, el tope es 7.000 $ (<50 años) y 8.000 $ (≥50 años), sea Roth o Tradicional. Si tus ingresos imponibles son menores, el límite es tu ingreso. No aumenta declarando conjuntamente. Si superas los 73 años (edad RMD), no puedes aportar a IRA Tradicional (sí a Roth si tienes ingresos).
Traslados No Elegibles (Rollovers)
Los rollovers directos (entre custodios) o en 60 días no cuentan para el límite anual. Excepción: si no retiras tu RMD tras los 73 años, no puedes traspasar ese importe. Debes retirar la RMD o afrontar multa del 50 % sobre la RMD no retirada. Si intentas traspasarla, se añade penalización fiscal por rollover inelegible.
Retirada de Contribuciones en Exceso
Si detectas un exceso, retíralo antes de presentar la declaración (15 abril normalmente). No hay penalización: los fondos aún no tienen estatus fiscal especial. Reinviértelos en otra cuenta para evitar la multa del 6 % anual.
Solicitud de Exención de Penalización (Abatement)
Si te multan injustamente, puedes pedir reducción o anulación mediante Formulario 843. El IRS rara vez concede la exención salvo que el error sea por información errónea del propio IRS. Debes aportar pruebas documentales.
-
IRA Conyugal: Asegura tu Futuro Ahorro para la Jubilación
Un IRA conyugal permite a un cónyuge que no trabaja abrir una cuenta individual de jubilación (IRA) y participar en los beneficios fiscales de la cuenta de jubilación. Eso puede ser especialmente bene
-

IRA Explicada: Tu Guía Completa sobre Cuentas de Jubilación Individual y Beneficios Fiscales
Si alguna vez has leído algo sobre finanzas personales, probablemente hayas oído hablar de una IRA o Cuenta de Jubilación Individual. Pero es fácil asustarse por lo que puede parecer jerga técnica —¿q
Artículos Destacados
- IRA Custodio: Guía del Ahorro para la Jubilación de los Niños
- SEP IRA: Guía Completa para Trabajadores por Cuenta Propia
- Custodios de IRA: Protegiendo tus Ahorros de Jubilación
- IRA Explicado: Tu Guía de Cuentas Individuales de Jubilación
- Límites de Aportación al Roth IRA: Mínimos y Máximos para 2024
- Entendiendo la Recharacterization de IRA: Guía Completa
- Recharacterization de Roth IRA: Proceso e Implicaciones
- Límites de Contribución al SIMPLE IRA: Guía Actualizada 2024
- Penalizaciones por Retiro de IRA: Reglas, Excepciones y Cómo Evitarlas
-
 IRA FBO: Entendiendo las Cuentas de Jubilación "For Benefit Of"
Una IRA es una cuenta de ahorro para la jubilación con estatus fiscal especial que permite al inversor comprar una amplia variedad de inversiones como acciones o bienes raíces. Al mirar su IRA, puede ...
-
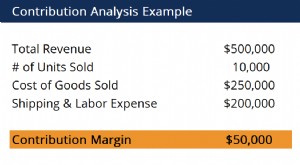 Análisis de Contribución: Rentabilidad y Gestión de Costes
El análisis de contribución se utiliza para estimar cómo los costes directos y variables de un producto afectan al resultado neto de una empresa. Aborda la identificación de costes simples o indirecto...