
Diversificación de Inversiones: Reduce el Riesgo y Maximiza los Rendimientos
¿Están realmente diversificadas tus inversiones?
Lo más probable es que no lo sepas con certeza.
Aunque el término «diversificación de inversiones» suena complejo, es un concepto sencillo que te ayuda a reducir el riesgo y a aumentar tus rendimientos a largo plazo.
En este artículo te explico en qué consiste la diversificación y cómo asegurarte de que tu cartera esté bien diversificada para aprovechar sus ventajas.
Cómo la Diversificación Construye Riqueza
El Riesgo en el Mercado Bursátil
Antes de entrar en la diversificación de carteras, hay que entender el riesgo, especialmente el riesgo de mercado.
Existen muchos riesgos al invertir en bolsa.
Muchos escapan a tu control, como el riesgo no sistemático.
El riesgo no sistemático afecta a una empresa o sector concreto. Por ejemplo, en una recesión la gente viaja menos, lo que perjudica a hoteles, aerolíneas y complejos turísticos. No puedes evitar este riesgo, solo limitarlo invirtiendo menos en esos valores, pero toda empresa o sector lo enfrenta.
Otro tipo es el riesgo de mercado (o riesgo sistemático), inherente a invertir en el mercado.
La buena noticia: puedes controlarlo mediante la forma en que inviertes, es decir, diversificando.
¿Qué es la Diversificación de Inversiones?
Para entenderlo, definámoslo primero.
Seguro que has oído el refrán: «No pongas todos los huevos en la misma cesta». Esa es la esencia de la diversificación.
Consiste en combinar distintas clases de activos para gestionar el riesgo y mejorar los rendimientos.
Imagina cajas de ceras: una solo rojas, otra solo azules, una de colores del arcoíris y otra de 64 tonos. Las dos primeras no están diversificadas; las otras dos sí. En inversión, la caja roja serían acciones y la azul, bonos. Si solo eliges una, limitas tu potencial y aumentas el riesgo. La caja arcoíris —acciones y bonos juntos— aprovecha la diversificación.
Un error clásico: comprar acciones de dos empresas distintas y creerse diversificado.
Ejemplo: Walmart y Target. Ambas son minoristas; en una recesión ambas caen. La diversificación real implica sectores distintos: Walmart y United Healthcare, por ejemplo. Aunque ambas pueden bajar en un mercado bajista, no lo harán con la misma intensidad.
Jay W. Rishel, CFP® de Overman Capital Management, lo resume así:
«Si en el verano de 2019 hubieras predicho con exactitud que una pandemia global en 2020 paralizaría el mundo, que las acciones tecnológicas de trabajo remoto (Zoom, Peloton, DocuSign) se dispararían y que las energéticas se hundirían, quizá no necesitarías diversificación. Pero para los que no podemos predecir el futuro, la diversificación es imprescindible: equilibra el riesgo y, por tanto, los rendimientos. En 2020, si hubieras invertido en varios sectores, el +40 % en tecnología habría compensado el -30 % en energía».
El Poder de la Diversificación
Ahora veamos cómo la diversificación hace crecer tu patrimonio con el tiempo.
Observa la imagen siguiente (la «tabla periódica de rendimientos» o «colcha de inversiones»): cada cuadro de color representa un índice de mercado de 2000 a 2020, ordenado por el mejor rendimiento cada año. No hay patrón visible.
Ningún índice domina consistentemente la cima; todos están «por todos lados». Analicemos algunos:
Acciones Internacionales
Su rendimiento ha variado enormemente. En 2000 fueron los peores; cuatro años después, de los mejores. Luego cayeron al fondo y volvieron a subir.
Acciones de EE. UU. (Gran Capitalización)
También muestran gran dispersión. Fueron malos hasta 2007, luego mediocres hasta 2014, cuando empezaron a liderar.
Bienes Raíces
Su rendimiento histórico típico ronda el 3 % anual. La riqueza en inmuebles suele venir del alquiler, no de la plusvalía. De 2000 a 2006 fueron fuertes; en 2007 se desplomaron; 2009 trajo un repunte breve y nueva caída.
La Necesidad de Diversificar
Montar en la montaña rusa de los bienes raíces o las acciones internacionales es demasiado para muchos inversores; no dormirían tranquilos. ¿Qué opciones quedan?
- Elegir otro sector/índice
- Quedarse fuera del mercado
- Invertir en una cartera ampliamente diversificada
Examinemos cada una.
#1. Elegir Otro Sector/Índice
Buscar un sector menos volátil pero con el rendimiento necesario es inútil: todos varían ampliamente año a año.
Algunos defienden los bonos por su menor volatilidad. Aunque solo muestran dos años negativos en el periodo, difícilmente darán el rendimiento necesario para 40 años de horizonte; obligarían a ahorrar mucho más. Además, la política de tipos bajos de la Fed ha creado una «burbuja» en bonos que, al desinflarse, podría traer rendimientos cercanos a cero o negativos.
#2. Quedarse Fuera del Mercado
No invertir no es una buena opción.
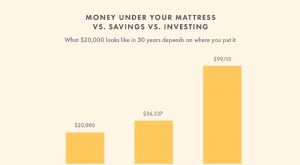
Necesitas la rentabilidad de la bolsa para la jubilación. Bajo el colchón pierdes poder adquisitivo por la inflación. Y si un día intentas recuperar el tiempo perdido, entrarás en el peor momento o en activos demasiado arriesgados, arriesgando perderlo todo.
#3. Invertir en una Carterampliamente Diversificada
Las dos primeras opciones no ganan; la diversificación sí.
Cuantos más segmentos de mercado abarques, mejor. Un ejemplo clásico: 50 % acciones, 50 % bonos. Funcionan a largo plazo porque suelen moverse en direcciones opuestas, limitando grandes pérdidas.
Pero la diversificación va más allá. Existen muchas clases de activos:
- Gran Capitalización Crecimiento
- Gran Capitalización Valor
- Pequeña Capitalización Crecimiento
- Pequeña Capitalización Valor
- Mercados Emergentes
- Acciones Internacionales
Y más: materias primas, fondos inmobiliarios, inversiones alternativas. No hace falta sobreanalizar; una diversificación básica (p. ej., gran y pequeña capitalización) ya hace maravillas.
Funciona porque cubres tus pérdidas: no todos los sectores suben cada año. En 2000, las acciones internacionales (cuadros naranjas) lo hicieron mal; incluso con acciones grandes y pequeñas de EE. UU. (azul y verde) perdiste dinero. La tendencia se repitió dos años más. Pero la diversificación es a largo plazo: quien se mantuvo desde 2003 recuperó y ganó más.
Matt Smith, CFA®, CFP®, CIMA®, CAIA® de Concert Financial Planning, advierte: «Muchos inversores sienten la frustración de una cartera «diversificada» que no protege en momentos de estrés. En 2022, acciones y bonos globales cayeron juntos. La sabiduría tradicional dice que los bonos deben subir cuando las acciones bajan, pero en crisis muchas clases de activos se correlacionan. La diversificación es una estrategia a largo plazo que funciona *con el tiempo*, no *todo el tiempo*».
Impacto de la Diversificación en tu Dinero
Imagina invertir 10 000 $ a finales de 2009 en acciones internacionales. A finales de 2011 valdrían 9 552 $. Si aguantas un año más, recuperas y superas la inversión inicial, pero muchos habrían vendido antes.
No sabes lo que hará el mercado.
Algunos dicen que te pierdes mayores rendimientos. Eso solo es cierto si aciertas el ganador *cada* año. Nadie, ni siquiera Warren Buffett, lo consigue.
Tu mejor apuesta: repartir tu dinero equitativamente entre varios sectores. Así *garantizas* tener al ganador cada año (y también al perdedor, pero eso no es malo).
Una cartera equilibrada de ejemplo invierte 1/7 en cada sector. Los cuadros blancos del gráfico muestran que esta cartera se mueve «en medio del paquete»: rendimientos sanos sin necesidad de adivinar. Limitas las pérdidas y mejoras la rentabilidad media anual (no eliminas las pérdidas, pero las reduces).
El foco debe estar en el largo plazo: la tendencia secular del mercado es alcista. Así evolucionarían 10 000 $ en cada sector tras 20 años: en todos los casos el dinero crece notablemente. Solo con acciones grandes de EE. UU. o internacionales grandes el resultado habría sido inferior.
¿Cómo Protege la Diversificación tus Inversiones?
Se podría objetar que la cartera equilibrada queda cerca del final de la tabla, «derrotando» el propósito. Pero la mayoría de inversores dejan que las emociones decidan: venden tras 2008 y no vuelven hasta 2012 como mínimo; muchos nunca regresan. La volatilidad les asusta.
En mi experiencia en una firma de planificación de alto patrimonio, los nuevos clientes aún estaban fuera del mercado años después. Simulemos: inviertes 10 000 $ en 2000, vendes lo que queda a finales de 2008 y reinviertes ese importe de 2013 a 2020. Ganas dinero, pero mucho menos que manteniéndote invertido todo el tiempo.
Tu Plan para Diversificar
¿Cuál es la forma más fácil de diversificar?
Paso 1: Conoce tu Situación
Primero, averigua cuánto estás diversificado. La mejor opción: registrarte en Personal Capital. Con tu cuenta gratuita verás tu nivel de diversificación y podrás actuar ya para limitar riesgo y mejorar rendimientos. También crean un plan de inversión, muestran comisiones y si vas bien para la jubilación.
Mejor Herramienta Gratuita de Revisión de Inversiones Personal Capital¿Quieres saber cómo están tus inversiones? ¿Interesado en un plan financiero gratis para ver si vas bien para la jubilación? Personal Capital lo cubre. Es la mejor herramienta gratuita para que una persona media analice sus inversiones.
Ver Dónde Estás Financieramente Leer Mi Reseña Ganamos una comisión si compras, sin coste adicional para ti.Me encanta lo exhaustiva y fácil que hacen el seguimiento de mis inversiones.
A mi mujer le gusta porque no es una persona de números, y ver cómo nuestros ahorros se relacionan con nuestra futura jubilación le da realidad.
Opción manual: Morningstar X-Ray Tool. Introduces tickers y cantidades; Morningstar hace el resto. Pero debes actualizar manualmente cada vez, a diferencia de Personal Capital, que actualiza al minuto.
Es vital usar estas herramientas: muchos creen estar diversificados y no lo están. Puedes tener cinco fondos, pero si todos son de gran capitalización, compran las mismas acciones subyacentes.
Marcus Blanchard, CFP®, WMCP, ChFC de Focal Point Financial Planning, lo ve a menudo: «Tener varios fondos no significa diversificación. No cuento las veces que miro «bajo el capó» y encuentro Microsoft y docenas de empresas 15+ veces repetidas».
Paso 2: Haz los Cambios
Entendida tu asignación de activos, haz los cambios necesarios si no estás lo bastante diversificado. Las herramientas arriba te dirán dónde añadir dinero.
Pero no acaba ahí: debes *mantener* la diversificación. Mi libro 7 Pasos de Inversión que te Harán Rico te guía para ser un inversor exitoso. Rebalancear es fácil: elige una estrategia y ejecuta los ajustes.
Si no tienes tiempo o interés, existe una opción: Betterment. Es un robo-advisor que invierte en una cartera totalmente diversificada, reinvierte dividendos, rebalancea y hace *tax-loss harvesting*. Totalmente *hands-off*.
Mejor Para Inversores Noveles BettermentBetterment es uno de los robo-advisors originales y siguen prosperando gracias a su innovación constante. Al invertir con Betterment, sabes que tomas una decisión inteligente.
MÁS INFORMACIÓN LEER MI RESEÑA Ganamos una comisión si compras, sin coste adicional para ti.Puedes relajarte sabiendo que estás en una cartera diversificada e inviertes a largo plazo.
Por supuesto, puedes cambiar tu asignación tú mismo; no es difícil, pero hazlo bien para no pagar muchos impuestos en plusvalías. He escrito un artículo con las formas más inteligentes y fáciles de cambiar tu asignación de activos.
¿Qué Hacer si Empiezas a Invertir?
Si eres un inversor novel, ¿cómo construir una cartera diversificada que limite el riesgo sin liarte en detalles?
Lee el artículo vinculado sobre cambio de asignación de activos. No necesitas 100 inversiones distintas. Compra fondos indexados: uno de gran capitalización, otro de pequeña capitalización y un fondo de bonos total. Reparte según tu situación, tolerancia al riesgo y metas. Incluso con dos fondos basta. No es ciencia espacial: manténlo simple y cosecha los frutos de la diversificación.
Reflexiones Finales
Revistas y canales de noticias 24 h sobre inversión abruman con opciones.
Invertir no tiene por qué ser complicado, ni la diversificación de cartera.
Es muy simple: invierte en una cartera bien diversificada con inversiones de bajo coste y mantente invertido a largo plazo. Hemos cubierto la importancia de la diversificación; los gastos de fondos los traté en mi artículo sobre comisiones escandalosas. Para el largo plazo: mantente en el mismo fondo (inversión o ETF) muchos años. Invertir no es vender toda la cartera cuando baja el mercado o tu mecánico te da un «consejo caliente». Si aguantas subidas y bajadas, con el tiempo estarás bien financieramente. Piensa en tus inversiones como una balsa en el agua y déjate llevar. Con diversificación, las olas de la volatilidad serán mucho menores que si saltas dentro y fuera intentando cronometrarlas.
-
Entender el Riesgo de Inversión: Una Guía Completa
No existe la inversión libre de riesgo. Algunas inversiones pueden considerarse más seguras que otras, pero siempre hay un cierto nivel de riesgo asociado a invertir. Pero, ¿qué significa realmente cu
-
Diversificación de Inversiones: Reducir Riesgo y Optimizar Rendimientos
Si juegas a la ruleta, tus posibilidades de ganar aumentan si apuestas a más de un número. Pero te llevarás menos dinero cuando ganes.Piensa en invertir como un juego de ruleta. Si apuestas a un solo
Artículos Destacados
- Entendiendo el Folleto de Emisión (Prospectus): Guía para Inversores
- Volatilidad de la inversión: guía completa para entender y medir el riesgo
- Fondos de Fondos (Fund of Funds): Diversificación Extrema — Costes, Tipos y Alternativas
- Productos estructurados: guía completa para entenderlos
- Estrategias Efectivas para Gestionar el Riesgo de Inversión
- Acciones de inversión socialmente responsable (ISR) vs. S&P 500: Comparativa
- Entender el Riesgo y la Rentabilidad en la Inversión
- Herramientas de Inversión: Guía Completa de Categorías y Usos
- Desbloquea el poder del interés compuesto: Haz crecer tu riqueza
-
 Diversificación de Carteras: Reducir Riesgo y Mejorar Rentabilidad
La diversificación es una técnica de asignar recursos o capital de una cartera a una mezcla de distintas inversiones. El objetivo final es reducir la volatilidad —el índice VIX (CBOE Volatility Index)...
-
 Hábitos de Inversión Inteligentes para un Nuevo Año Exitoso
Como Vicepresidenta Senior de Inversiones en Fundrise, he visto inversores exitosos de todas las (formas) financieras y (tamaños) de cuenta bancaria. Sin embargo, hay una cosa que casi todos los inver...