
Entender el ratio de apalancamiento: Guía para empresas e individuos
¿Qué es el ratio de apalancamiento?
La deuda se considera generalmente indeseable —incluso si es generalmente inevitable. Pero la verdad es que la mayoría lidiamos con algún tipo de deuda. Tenemos deuda de tarjetas de crédito. Le debemos 20 € a un colega por las cervezas de la otra noche. Los más adultos entre nosotros tenemos una hipoteca, o quizás sacamos un préstamo personal en algún momento. Pero otra forma de verlo es: La deuda proporciona: Una casa. Algo de ropa. Unas cervezas. Funciona igual para las empresas. La deuda es una parte crucial de hacer negocio.
Pero cuando buscas invertir en una empresa: ¿Cuánta deuda es demasiada deuda?
Un alto nivel de deuda significa un mayor riesgo de impago, por lo que es importante que los inversores tengan la capacidad de juzgar qué podría indicar la deuda de una empresa sobre su futuro. Y la mejor forma de evaluar eso es calculando el ratio de apalancamiento de la empresa, que evalúa los niveles de deuda en relación con los activos. Al determinar el ratio de apalancamiento de una empresa, puedes determinar qué tan eficientemente una empresa puede cumplir sus obligaciones financieras —o si es probable que se vea agobiada por la deuda en el futuro. Cuando una empresa tiene una gran cantidad de deuda, es más susceptible a recesiones económicas, menos probable que haga pagos de intereses regulares, y en peligro de cesar operaciones por completo, costando a los inversores dinero y dolores de cabeza.
Sin embargo, al igual que en las finanzas personales, no toda la deuda es mala. Todas las empresas tendrán algún tipo de deuda; al fin y al cabo, una empresa se financia a través de una combinación de su propio dinero (patrimonio) y deuda, lo que se conoce como apalancamiento. La clave es solo averiguar cuál es esa ratio —también conocida como ratio de apalancamiento.
Fórmula del ratio de apalancamiento financiero
La fórmula de ratio de apalancamiento más popular es la ratio deuda-patrimonio:
Ratio deuda-patrimonio: deuda total / patrimonio total
Cómo calcular la fórmula del ratio de apalancamiento
Digamos que una empresa tiene 8 millones de $ en deuda y 14 millones de $ en patrimonio. Eso significa que su ratio deuda-patrimonio es: 8 millones / 14 millones, que es 0,57, o 57 %. Así que eso significa que por cada dólar de activos que tiene esta empresa, tiene 0,57 $ de deuda. Si la ratio fuera superior a 1,0, eso significa que la empresa tiene más deuda que activos, lo cual —estamos seguros de que no hace falta decírtelo— es menos que ideal.
Esta información te muestra exactamente cuánto del patrimonio de una empresa pertenece a los accionistas, y cuántos de sus activos pertenecen a los acreedores. Si la ratio deuda-patrimonio es baja, eso significa que los accionistas poseen la mayoría de los activos, lo que significa que la empresa está menos apalancada. Si la ratio es alta y los acreedores poseen la mayoría de los activos, se dice que la empresa está altamente apalancada. Como inversor, tener esta información te ayudará a evaluar el riesgo de una inversión y cómo la empresa está gestionando su negocio.
Esta fórmula también sirve para cualquier tipo de situación donde intentes evaluar cuánta responsabilidad, o deuda total, lleva una empresa en general. Los fundamentos de la ratio siempre serán:
Ratio de deuda: deuda total / activos totales
Así que siempre estás comparando la cantidad de deuda total (pasivo) que tiene una empresa con lo que realmente posee, ya sea a través de activos o patrimonio, y si su situación de deuda actual es sostenible (o sea, si este es un lugar donde quieres poner tu dinero). Al considerar solo la ratio de deuda, querrás una cifra por debajo de 0,5 (ya que los activos incluyen patrimonio más deuda, así que será la mitad de la ratio deuda-patrimonio).
Sin embargo, los analistas advierten que una ratio demasiado baja tampoco es deseable, ya que es una señal de que el negocio depende demasiado del patrimonio para sostenerse, lo que probablemente será bastante insostenible a largo plazo. Como en todas las cosas, querrás un buen equilibrio.
¿Qué es el ratio de apalancamiento del consumidor?
El término empezó a ganar tracción tras la Harvard Business Review escribir una especie de autopsia tras el crash financiero de 2008 y evaluar cómo la deuda del consumidor podía afectar a la economía. Básicamente, el ratio de apalancamiento del consumidor (también conocido como ratio deuda-ingresos) mira la deuda total del hogar (que incluye tu deuda de consumo y préstamos hipotecarios) en relación con el ingreso personal disponible. La ratio mira cuánto de tu dinero está atado en deuda, y cuánto dinero tienes a tu disposición para pagar esa deuda. Así que la fórmula básica sería:
Ratio de apalancamiento del consumidor: deuda total del hogar / ingreso personal disponible
Así que si tienes una factura de tarjeta de crédito de 10.000 $ pero solo tienes 7.000 $ en tu cuenta corriente y ahorros combinados, tu ratio se ve bastante alta (en este caso, sería 1,43). En este caso, este número demuestra cuántos años tardaría de media en pagar la deuda en su totalidad, si todo el ingreso disponible anual se usara para hacerlo. Esto asumiendo que el ingreso se gasta en nada más que pagar deuda, lo cual es por supuesto ridículo.
Probablemente no hace falta decirte que una ratio alta no es buena para nadie, incluida la economía. Muchos bienes de consumo se compran a crédito, y si el ingreso disponible no es suficiente para pagar la deuda acumulada, entonces los negocios que vendieron bienes a crédito también tienen problemas.
Por eso a menudo aconsejamos abordar la deuda de alto interés antes de hacer cualquier movimiento de inversión. Cuando hablamos de lo que nos gusta llamar la «jerarquía financiera de necesidades», la base comienza con buen crédito, un fondo de emergencia, y algún tipo de pasos hacia la jubilación. La deuda de alto interés es particularmente peligrosa aquí, porque puede acumularse rápido y comerte vivo aunque pagues a trozos.
El ratio de apalancamiento del consumidor también se vuelve importante cuando quieres sacar un préstamo mayor, como una hipoteca. Una ratio menor indicará a los prestamistas que estás gestionando pagos mensuales de deuda menores y probablemente estás al día con tu deuda. Una ratio mayor, por otro lado, puede sugerir que tus ingresos no siguen el ritmo de tu deuda.
Cómo reducir tu ratio
Para calificar para préstamos como hipotecas, tu ratio deuda-ingresos no puede ser superior al 43 %, aunque por supuesto es aconsejable mantener ese número mucho más bajo. Digamos que tienes una deuda mensual de 1.500 $, que viene de pagos hipotecarios y deuda de tarjetas de crédito. Tu ingreso mensual es 4.000 $, tu ratio sería 0,38, o 38 %. No está mal, pero podría ser mejor. Así que, ¿cómo puedes reducir tu ratio? La buena, dolorosa, forma antiquada: ahorrando más y gastando menos.
Hay muchos trucos geniales para ayudarte a desarrollar hábitos de ahorro lo más indoloros posible, incluyendo configurar depósitos automáticos en una cuenta de ahorro (preferiblemente una con tipos de alto rendimiento y tamaños mínimos de cuenta), recortar suscripciones, y pagar la mayoría de tus gastos diarios en efectivo. Muchas estrategias de ahorro eficientes simplemente requieren que hagas pequeños cambios a tu rutina, como cocinar más en casa en lugar de comer fuera o invertir en una botella de agua reutilizable para dejar de comprar agua embotellada. ¿Otro gran consejo de ahorro? Usar una app que redondee tu cambio suelto y lo guarde automáticamente o lo ponga en una cuenta de inversión.
El objetivo final de todo esto es que, al lograr un ratio de apalancamiento del consumidor más bajo, no solo calificarás para ciertos beneficios como hipotecas cualificadas (y un estado mental más tranquilo por no tener una montaña de deuda pesándote), también construirás la base financiera para empezar a invertir. Al poner tu situación financiera en orden, podrás empezar a apartar dinero hacia metas futuras —igual que hace una empresa.
¿Te preguntas si ya estás listo para empezar a invertir? En Wealthsimple, podemos ayudarte a configurar una cuenta de ahorro de alto interés para empezar a construir una base financiera, así como ayudarte a dar los primeros pasos hacia la inversión. Te guiaremos en cada paso del camino con carteras personalizadas adaptadas a tus objetivos financieros y tolerancia al riesgo, así como asesoramiento financiero experto. Empieza hoy.
-
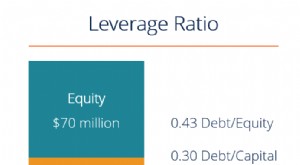
Ratios de Apalancamiento: Comprender el Riesgo Financiero y la Deuda
Un ratio de apalancamiento es cualquier ratio financiero que indica el nivel de deuda de una entidad frente a distintas cuentas de su balance, cuenta de resultados o estado de flujos de caja. Estos ra
-

Deuda Corriente: Definición e Implicaciones Financieras
La deuda corriente incluye los préstamos formales de una empresa fuera de las cuentas por pagar (Accounts Payable). Aparece en el balance como una obligación que debe pagarse dentro de un año, clasifi
Artículos Destacados
- Ratio de seguridad de la deuda: cómo calcularlo y por qué importa
- Ratio Deuda-Crédito: Cálculo e Importancia para tu Puntaje Crediticio
- Entendiendo la Relación Deuda-Patrimonio: Guía Completa
- Cálculo del Ratio de Apalancamiento: Guía Completa
- Entender el Ratio de Apalancamiento Nivel 1: Indicador Clave de la Salud Financiera Bancaria
- Análisis de ratios: cómo aplicar ratios financieros a tus finanzas personales
- Ratio Deuda Neta / EBITDA: Medición del Apalancamiento y Capacidad de Pago
- Apalancamiento Financiero: Definición, Beneficios y Riesgos
- Ratio de Endeudamiento (DTI): Qué es, cómo calcularlo y mejorar tu salud financiera
-
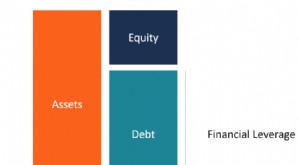 Apalancamiento Financiero Explicado: Uso de Deuda para el Crecimiento
El apalancamiento financiero es el uso de dinero prestado (deuda) para financiar la compra de activos con la expectativa de que los ingresos o la ganancia de capital del nuevo activo superen el coste ...
-
 Ratios de Préstamo (Lending Ratios): Guía para Análisis de Crédito
Los ratios de préstamo (qualifying ratios) son métricas que usan bancos e instituciones financieras en el análisis de crédito (credit analysis) para decidir la concesión de préstamos. Tras la due dili...