
Ratio de seguridad de la deuda: cómo calcularlo y por qué importa
El debt safety ratio es la relación entre los pagos mensuales de deuda de consumo y el ingreso neto mensual, expresada en porcentaje. Bancos y emisores de tarjetas lo usan, junto con otros indicadores, para decidir si aprueban un préstamo, una hipoteca o una tarjeta. Según John Martin, de la asesoría financiera Waddell & Reed, este ratio debería situarse en torno al 15 % y no superar el 20 %.
Cálculo paso a paso
1. Suma tus pagos mensuales de deuda
Añade los importes de los últimos estados de cuenta de tus líneas de crédito personales, préstamos estudiantiles, tarjetas de crédito y demás deudas a plazos. No incluyas primas de seguro, recibos de servicios ni la cuota hipotecaria.
2. Determina tu ingreso neto mensual
Tómalo de tu última nómina: es el ingreso después de impuestos y de las deducciones voluntarias, como aportaciones al plan 401(k) o donaciones. Si cobras quincenalmente, multiplica por 26 para obtener el neto anual y divide entre 12 para el mensual.
Si trabajas por cuenta propia y registras tus facturas en una hoja de cálculo, divide la facturación total de los últimos doce meses entre 12. Así suavizas los meses de mucho y poco volumen.
3. Divide y expresa el resultado en porcentaje
Pagos mensuales de deuda ÷ ingreso neto mensual × 100. Ejemplo: si pagas 100 dólares de deuda al mes y tu ingreso neto es de 1.000 dólares, tu ratio es del 10 %.
Cómo interpretarlo
Un ratio bajo indica margen para afrontar imprevistos y suele traducirse en mejores condiciones de crédito. Cerca o por encima del 20 % conviene reducir gastos, cancelar tarjetas o renegociar deudas antes de solicitar financiación nueva. En general, se recomienda acercarse al 0 % al llegar a la jubilación, cuando los ingresos dejan de crecer.
-
Ratio de Cobertura de Servicio de Deuda (DSCR): Cálculo e importancia
El ratio de cobertura de servicio de deuda (DSCR) se usa para determinar la capacidad de una empresa para cubrir pagos de deuda adicionales. Los prestamistas usan el DSCR para decidir si aprueban un
-

Relación Deuda-Ingresos (DTI): Cálculo e Importancia para Préstamos
Tu relación deuda-ingresos es crucial, especialmente cuando solicitas una hipoteca, un préstamo con garantía hipotecaria u otro préstamo personal grande. Al entender qué es y cuál debería ser tu númer
Artículos Destacados
- Ratio pago-ingreso (PTI): cómo calcularlo paso a paso
- Calcula tus pagos de préstamo: Guía sencilla
- Coste de la deuda antes de impuestos: guía completa
- Ratio Deuda-Crédito: Cálculo e Importancia para tu Puntaje Crediticio
- Calcula tu ahorro neto: Guía sencilla
- Entendiendo la Relación Deuda-Patrimonio: Guía Completa
- Ratio beneficio-pérdida: cálculo e interpretación
- Rentabilidad de la deuda (RoD): Cálculo e interpretación
- Entendiendo y calculando el ratio precio-beneficio (P/E)
-
 Ratio de Liquidez Inmediata: Cálculo, Interpretación y Ejemplos
Incluso las empresas bien gestionadas pueden sufrir problemas de flujo de caja imprevistos que las obliguen a vender activos para cubrir gastos; al fin y al cabo, los ingresos rara vez son estables d...
-
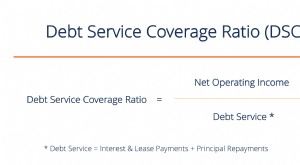 Ratio de cobertura del servicio de la deuda (DSCR): cálculo y ejemplos
El ratio de cobertura del servicio de la deuda, DSCR, mide la capacidad de una empresa o proyecto para pagar sus obligaciones de deuda utilizando el resultado operativo disponible. Fórmula DSCR = Resu...