
Inversión tras la recesión: Guía para millennials
Para muchos millennials, lanzarse de cabeza a invertir no es fácil. Muchos tienen recuerdos impactantes de tramos difíciles en el mercado —más notablemente, el crash de 2007-2008 que llevó a la Gran Recesión. Una encuesta reciente de Legg Mason Global reveló que el 82% de los millennials dice que sus decisiones de inversión están influenciadas por esa crisis financiera y la posterior recesión económica.
Esta cautela, sin embargo, podría ser perjudicial para las perspectivas financieras a largo plazo de los millennials. Si no invierten ahora, puede que no estén acumulando suficiente riqueza para una jubilación cómoda.
¿Cómo pueden los millennials superar su miedo y empezar a poner su dinero de nuevo en acciones y otras inversiones?
Mira el rendimiento histórico del mercado
Es imposible ignorar la caída del 35% en los precios del mercado bursátil en 2008. Sin duda, mucha gente perdió mucho dinero ese año. Pero, ¿sabes qué pasó en 2009? El mercado subió más de un 25%. Y subió al año siguiente. Y al siguiente. De hecho, el S&P 500 ha visto ganancias positivas cada año desde el crash, y 2017 promete ser el noveno año consecutivo de rendimientos positivos.
Además, el mercado subió durante los cinco años antes del crash de 2008. Son rendimientos positivos en 14 de los últimos 15 años. Con rendimientos consistentes como esos, es tonto centrarse en un solo año terrible, especialmente cuando te queda mucho para la jubilación.
Empieza con lo que conoces
Puedes estar aterrorizado de poner tu dinero en acciones después de sufrir la Gran Recesión. Considera empezar poco a poco, con algo familiar. Compra acciones de una empresa fuerte que conozcas y te guste. Si comes mucho en McDonald's, compra acciones. ¿Te suscribes a Netflix? Compra acciones de la empresa. ¿Compras en Amazon? Adelante, compra unas acciones. Esto te pondrá en marcha, y si ves que estas inversiones suben de valor, puedes superar tu miedo a invertir. Cuando eso ocurra, comienza a destinar más ahorros a una gama más amplia de inversiones y construye una cartera completa.
Habla con un asesor financiero imparcial
A veces solo necesitas a alguien con quien hablar. En el fondo, sabes que probablemente deberías invertir tu dinero y ahorrar agresivamente para la jubilación, pero no sabes por dónde empezar. Quizás no te sientas equipado con suficiente información para estar tranquilo.
La mayoría de planificadores financieros certificados estarán encantados de sentarse a conversar contigo. Pueden ayudarte a empezar a invertir de una forma que se ajuste a tu tolerancia al riesgo. Explicarán cómo funcionan las inversiones y señalarán los rendimientos anuales promedio. Pueden contarte estrategias para hacer crecer tu dinero protegiéndolo contra futuros crashes. Cualquier asesor que valga su sal no te hablará con condescendencia; de hecho, si quieren tu negocio, harán lo posible para que te sientas cómodo antes de que inviertas un céntimo.
Charla con quienes han soportado un crash —y se recuperaron
La Gran Recesión no fue la primera vez que los mercados se desplomaron. Cayeron en picado tras el estallido de la burbuja tecnológica, y tras los atentados del 11 de septiembre. Los mercados cayeron más de un 20% en un solo día en octubre de 1987. Casi cada década ha tenido al menos un año malo para los inversores.
Quienes vivieron esos crashes, sin embargo, te dirán que las cosas se recuperaron siempre, y en muchos casos pudieron aprovechar precios deprimidos para realizar mayores ganancias al final. Seguro que hay gente que eligió apartarse de la inversión tras sufrir una mala pérdida. Pero la mayoría de quienes vivieron esos descensos ofrecerán el consejo de "Esto también pasará".
Piensa en el mañana
La Gran Recesión fue dolorosa, pero imagina el dolor de no tener suficiente dinero para jubilarte. Eso es lo que podría pasar si te alejas de la inversión. Si tienes miedo de invertir por tu conciencia de lo que pasó hace una década, es hora de voltear ese miedo hacia el futuro. Piensa un segundo en cómo será quedarte corto de tus metas de jubilación. Considera lo que significa trabajar mucho después de tu edad de jubilación. ¿Asusta, verdad? (Ver también: ¿Estás cometiendo el mayor riesgo de inversión de todos?)
Adopta un enfoque de menor riesgo
La mayoría de millennials aún están a décadas de la jubilación, por lo que tiene sentido invertir mayormente en acciones, que suelen ofrecer altos rendimientos a cambio de algún riesgo. Pero si tu tolerancia al riesgo es baja, aún es posible generar rendimientos sólidos con un enfoque más conservador. Siéntete libre de mezclar algunos bonos o acciones con dividendo que hayan rendido bien con el tiempo. Mira sectores como bienes de consumo que han mostrado crecimiento sólido a lo largo de los años con volatilidad relativamente baja. Ten en cuenta que sacrificarás algo de rentabilidad por este enfoque de menor riesgo, pero aún puedes construir un fondo de jubilación considerable si le das tiempo para crecer.
Ahorra todo lo que puedas
Si eres escéptico sobre invertir, eso no debería ser excusa para evitar ahorrar dinero. Puede que no te sientas cómodo poniendo tu dinero en los mercados, pero es imperativo que al menos gastes menos de lo que ganes y evites los efectos paralizantes de la deuda.
Idealmente, querrás invertir una buena parte de tus ahorros, pero si no puedes superar tu miedo a los mercados, asegúrate de apartar efectivo para emergencias y grandes gastos. Quizás, tras construir una reserva de efectivo lo bastante grande, te frustres con los míseros rendimientos del interés bancario y busques invertir más agresivamente.
Reconoce el dinero gratis cuando lo veas
¿Te has molestado en inscribirte en el plan 401(k) de tu empleador? Si lo has evitado porque no quieres invertir, reconoce que puedes estar rechazando dinero gratis. La mayoría de empleadores igualan las contribuciones de sus trabajadores hasta cierta cantidad, e incluso pueden añadir contribuciones directas adicionales. Es dinero gratis que puedes invertir junto con el tuyo, diseñado para reemplazar los planes de prestaciones definidas (pensiones) que los empleantes solían ofrecer. En el pasado, ningún trabajador razonable rechazaría un pago de pensión, así que es igual de importante aceptar las contribuciones igualadas a planes 401(k). (Ver también: 10 señales de que no estás ahorrando suficiente para la jubilación)
Añade a tus conocimientos y habilidades
Fuera de estrategias de mercado financiero, hay otras formas de hacerte menos vulnerable a un crash financiero. No puedes controlar la economía o el rendimiento del mercado bursátil, pero puedes controlar lo atractivo que puedas ser para empleadores. Tu educación no debe terminar cuando sales de la universidad. No tengas miedo de seguir aprendiendo, tanto en el aula como en el trabajo.
Asume nuevos retos y aprende nuevas habilidades. Esto puede significar aprender a programar o convertirte en experto en Excel o diseño web. O quizás algunas habilidades avanzadas de redacción o diseño gráfico te ayuden. Reforzar tu currículum así mejorará tus opciones de conseguir y mantener un empleo, y puede llevar a mayores ingresos. Si hay otro crash y recesión, te sentirás seguro de poder capear la tormenta.
-
Superando los Obstáculos a la Independencia Financiera: Guía Completa
La independencia financiera es un objetivo casi universal. Está en la lista de deseos de casi todo el mundo, siendo la única barrera importante el cuándo. Sin embargo, relativamente pocos llegan a ese
-
Inversión en acciones de cannabis: Conflictos con el empleador y riesgos
Con la legalización de la marihuana, las acciones relacionadas se han vuelto populares. Se espera que la industria legal de marihuana alcance 25.000 millones $ para 2021, según la firma de investigaci
Artículos Destacados
- Vivienda Asequible para Estudiantes: Asistencia Gubernamental y Opciones de Compañeros
- Navegando diferencias: Cómo los opuestos se atraen y logran metas mutuas
- Invertir en el S&P 500: Guía Completa
- Inversión móvil: cómo aprovechar el auge del trading desde el móvil
- Estrategia CAN SLIM: Guía Completa para Inversión en Crecimiento (Growth Investing)
- Invertir en Canadá: Guía para Principiantes para Construir Patrimonio
- Guía para principiantes para invertir: Empezar con confianza
- Entendiendo la Gran Recesión: Causas, Impacto y Lecciones Aprendidas
- Maximiza Rendimientos de Inversión: Guía de Estrategias de Dividendos
-
 Inversión Inmobiliaria: Principales Razones y Cómo Empezar
Como VP de Inversiones en una empresa fintech, mi trabajo es prestar mucha atención a las tendencias y avances en el mundo del dinero. Trabajar en Fundrise también significa que estoy directamente inv...
-
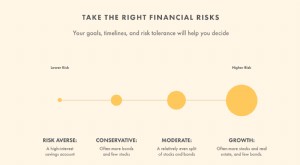 Invertir en Acciones: Guía para Principiantes - 9 Pasos Esenciales
La bolsa es una herramienta poderosa para ahorrar para la jubilación y crear patrimonio. Aprende los nueve pasos importantes para iniciarte en acciones. Aunque la bolsa no es para todos, sigue siendo ...