
Las 6 mejores inversiones para principiantes en 2024
Con el mercado de valores y aparentemente todas las demás clases de activos en auge, los principiantes pueden estar ansiosos por meter los pies en las aguas de la inversión.
Pero antes de hacer cualquier inversión, es importante que los nuevos inversores sepan cuál es su tolerancia al riesgo. Ciertas inversiones conllevan más riesgo que otras y no quieres llevarte sorpresas después de haber invertido. Piensa en cuánto tiempo puedes prescindir del dinero que vas a invertir y si te sientes cómodo sin acceder a él durante unos años o más.
Aquí tienes algunas ideas de inversión principales para quienes recién empiezan.
Mejores inversiones para principiantes
1. Cuentas de ahorro de alto rendimiento
Esta puede ser una de las formas más simples de aumentar el rendimiento de tu dinero por encima de lo que ganas en una cuenta corriente típica. Las cuentas de ahorro de alto rendimiento, que a menudo se abren a través de un banco en línea, tienden a pagar intereses más altos en promedio que las cuentas de ahorro estándar, mientras siguen dando a los clientes acceso regular a su dinero.
Puede ser un excelente lugar para aparcar dinero que estás ahorrando para una compra en los próximos un par de años o simplemente manteniendo en caso de emergencia.
2. Certificados de depósito (CDs)
Los CDs son otra forma de ganar intereses adicionales en tu ahorro, pero inmovilizarán tu dinero por más tiempo que una cuenta de ahorro de alto rendimiento. Puedes comprar un CD por diferentes períodos, como seis meses, un año o incluso cinco años, pero normalmente no puedes acceder al dinero antes de que venza el CD sin pagar una penalización.
Se consideran extremadamente seguros y si compras uno a través de un banco asegurado federalmente, estás cubierto hasta $250,000 por depositante, por categoría de propiedad.
3. 401(k) u otro plan de jubilación laboral
Esta puede ser una de las formas más simples de empezar a invertir y viene con algunos incentivos importantes que podrían beneficiarte ahora y en el futuro. La mayoría de los empleadores ofrecen igualar una parte de lo que acuerdas ahorrar para la jubilación de tu nómina regular. Si tu empleador ofrece igualación y no participas en el plan, estás rechazando dinero gratis.
En un 401(k) tradicional, las contribuciones se realizan antes de impuestos y crecen libres de impuestos hasta la edad de jubilación. Algunos empleadores ofrecen Roth 401(k), que permiten contribuciones después de impuestos. Si eliges esta opción, no pagarás impuestos sobre los retiros durante la jubilación.
Estos planes de jubilación laborales son excelentes herramientas de ahorro porque son automáticos una vez que has hecho tus selecciones iniciales y te permiten invertir consistentemente a lo largo del tiempo. Incluso puedes elegir invertir en fondos mutuos de fecha objetivo, que gestionan sus carteras basándose en una fecha de jubilación específica. A medida que te acercas a la fecha objetivo, la asignación del fondo se alejará de activos más arriesgados para tener en cuenta un horizonte de inversión más corto.
4. Fondos mutuos
Los fondos mutuos dan a los inversores la oportunidad de invertir en una cesta de acciones o bonos (u otros activos) que podrían no ser capaces de construir fácilmente por su cuenta.
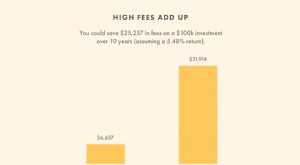
Los fondos mutuos más populares rastrean índices como el S&P 500, que comprende alrededor de 500 de las empresas más grandes de EE. UU. Los fondos índice suelen venir con comisiones muy bajas para los inversores, y ocasionalmente sin comisión alguna. Estos bajos costos ayudan a los inversores a quedarse con más de los rendimientos del fondo y pueden ser una excelente forma de construir riqueza con el tiempo.
5. ETFs
Los fondos cotizados (ETFs), son similares a los fondos mutuos en que mantienen una cesta de valores, pero cotizan durante el día de la misma manera que una acción. Los ETFs no vienen con los mismos requisitos de inversión mínima que los fondos mutuos, que típicamente se sitúan en unos pocos miles de dólares. Los ETFs pueden comprarse por el costo de una acción más cualquier comisión o tarifa asociada con la compra, aunque puedes empezar con incluso menos si tu bróker permite inversión en fracciones de acciones.
Tanto los ETFs como los fondos mutuos son activos ideales para mantener en cuentas con ventajas fiscales como 401(k) e IRAs.
6. Acciones individuales
Comprar acciones de empresas individuales es la opción de inversión más arriesgada discutida aquí, pero también puede ser una de las más gratificantes. Pero antes de empezar a operar, deberías considerar si comprar una acción tiene sentido para ti. Pregúntate si estás invirtiendo a largo plazo, lo que generalmente significa al menos cinco años, y si entiendes el negocio en el que estás invirtiendo. Las acciones tienen precio cada segundo del día de negociación y debido a eso, la gente a menudo se deja llevar por la mentalidad de trading a corto plazo cuando poseen acciones individuales.
Pero una acción es una participación parcial en un negocio real y con el tiempo tu fortuna subirá con la de la empresa subyacente en la que invertiste. Si no sientes que tienes la experiencia o el estómago para aguantar con acciones individuales, considera tomar el enfoque más diversificado que ofrecen los fondos mutuos o ETFs en su lugar.
¿Por qué deberías empezar a invertir?
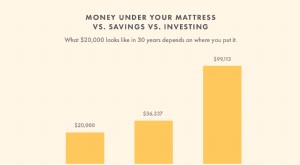
Invertir es crucial si quieres mantener el poder adquisitivo de tu ahorro y alcanzar metas financieras a largo plazo como la jubilación o construir riqueza. Si dejas tu ahorro en una cuenta bancaria tradicional ganando poco o ningún interés, eventualmente la inflación disminuirá el valor de tu dinero duramente ganado. Al invertir en activos como acciones y bonos, puedes asegurar que tu ahorro mantenga el ritmo de la inflación o incluso la supere.
Inversiones a corto plazo como cuentas de ahorro de alto rendimiento o fondos mutuos del mercado monetario pueden ayudarte a ganar más en tu ahorro mientras trabajas hacia una gran compra como un auto o un enganche para una casa. Las acciones y ETFs se consideran mejores para metas a largo plazo como la jubilación porque conllevan riesgo adicional, pero es más probable que ganen mejores rendimientos con el tiempo.
Consideraciones importantes para nuevos inversores
- Tolerancia al riesgo: Antes de empezar a invertir, querrás entender tu propia tolerancia al riesgo. Las inversiones volátiles como las acciones pueden hacer que algunas personas se sientan muy incómodas cuando bajan, lo que puede hacer que vendas en el peor momento posible. Conocer tu tolerancia al riesgo te ayudará a elegir qué inversiones son las más adecuadas para ti.
- Metas financieras: Establece metas tanto a corto como a largo plazo que quieras lograr a través del ahorro y la inversión. Entender tus metas te ayudará a desarrollar un plan sólido.
- Activo o pasivo: También necesitarás decidir si te gustaría ser un inversor pasivo o uno activo. Un inversor pasivo típicamente posee un activo como fondos mutuos diversificados o ETFs que cobran comisiones bajas, mientras que un inversor activo podría elegir inversiones individuales o fondos mutuos que buscan superar al mercado. Estudios han demostrado que la inversión pasiva tiende a superar a la activa con el tiempo.
- Hazlo tú mismo o contrata a alguien: También puedes elegir gestionar tus propias inversiones a través de un bróker en línea, o contratar un asesor financiero (o robo-advisor) para que te ayude. Probablemente incurrirás en menores costos si lo haces tú mismo, pero un asesor puede ser útil para quienes recién empiezan.
- Impuestos: Si posees inversiones en una cuenta individual o conjunta, probablemente tendrás que pagar impuestos sobre los intereses, dividendos y ganancias de capital que ganes. Puedes evitar estos impuestos manteniendo inversiones en cuentas de jubilación con ventajas fiscales como una IRA.
¿Cuánto dinero se necesita para empezar a invertir?
La buena noticia es que no necesitas mucho dinero para empezar a invertir. La mayoría de los brókers en línea no tienen mínimos de cuenta para empezar y algunos ofrecen inversión en fracciones de acciones para quienes empiezan con pequeñas cantidades. Por solo unos dólares puedes comprar ETFs que te permiten construir una cartera diversificada de acciones. Las plataformas de micro-inversión incluso te permiten redondear compras hechas con una tarjeta de débito como forma de empezar a invertir.
Conclusión
Si estás empezando en el mundo de la inversión, asegúrate de considerar tu tolerancia al riesgo y cuáles son tus metas financieras antes de comprometer dinero en una inversión. Algunas inversiones, como las cuentas de ahorro de alto rendimiento, permiten acceso rápido al dinero si surgen emergencias. Mientras tanto, las acciones probablemente deberían ser parte de un plan de inversión a largo plazo en su lugar.
Muchos inversores principiantes también recurren a robo-advisors, donde un algoritmo selecciona y gestiona automáticamente una cartera diversificada de fondos cotizados (ETFs) para ti, basada en tus necesidades financieras individuales y apetito por el riesgo.
-
Mejores inversiones a largo plazo para un crecimiento patrimonial sostenible
Las inversiones a largo plazo no son tan atractivas como las más cortas y volátiles. No requieren pensar rápido ni un intelecto de genio para gestionarlas. Rara vez se habla de ellas en programas de t
-
Mejores Apps de Inversión para Principiantes en 2024: ¡Empieza a Invertir Hoy!
El mercado de valores a veces puede parecer desalentador, incluso para inversores experimentados. Pero para los principiantes, invertir puede presentar verdaderos desafíos. Por eso, muchos principiant
Artículos Destacados
- Los 15 mejores fondos ESG: Invierte responsablemente en un futuro sostenible
- Top 5 Inversiones para Familias Militares: Asegura tu Futuro Financiero
- Forex para Principiantes: Consejos y Estrategias Esenciales
- Guía de Inversión para Principiantes: Pasos Esenciales hacia el Éxito Financiero
- Guía para Principiantes: 6 Consejos Comprobados para Ahorrar Dinero
- Inversiones de Bajo Riesgo: Protege tu Patrimonio con Wealthsimple
- Los mejores fondos de bonos para 2024: Diversifica tu cartera
- Fondos Mutuos para Principiantes: Guía Sencilla para Invertir
- Mejores Inversiones a Corto Plazo: Fondos de Inversión para 2024
-
 Mejores Inversiones a Corto Plazo 2024: Liquidez y Rentabilidad
Mientras que las inversiones a largo plazo suelen ofrecer rendimientos mucho mejores, no todo el mundo quiere perder acceso a su dinero durante largos períodos. Las inversiones a corto plazo, por otro...
-
 Conceptos básicos de inversión: guía para principiantes sobre cómo crear riqueza
Tenemos la ligera sospecha de que ya sabes qué es invertir, pero por si acaso, definamos los términos de inversión. Después te diremos cómo hacerlo. ¿Qué es invertir? Invertir consiste en comprometer ...