
Entendiendo la Volatilidad Implícita (IV): Guía Completa
La volatilidad implícita (IV) usa el precio de una opción para calcular lo que el mercado dice sobre la volatilidad futura de la acción subyacente. La IV es uno de los seis factores en los modelos de valoración de opciones; sin embargo, no puede calcularse a menos que se conozcan los otros cinco factores. Es importante porque actúa como medida alternativa del valor real de la opción: la prima es mayor cuando la IV es mayor.

Con la volatilidad, el volumen de negociación es crítico. El volumen de opciones suele ser mayor en contratos at-the-money (ATM); por eso se usan generalmente para calcular la IV. Una vez determinado el precio de las opciones ATM, un modelo de valoración determina la IV. Se reporta típicamente como porcentaje, con desviaciones estándar sobre un periodo de tiempo.
Resumen
- La volatilidad implícita (IV) predice lo que el mercado piensa sobre futuros movimientos de precio de la acción subyacente de una opción.
- Ofrece a los operadores un rango general de precios entre los que se espera que oscile un valor e indica buenos puntos de entrada y salida.
- Está afectada por varios factores, siendo los más significativos la oferta y demanda y el valor temporal.
Usando la Volatilidad Implícita como Herramienta de Trading
Es importante entender que para los inversores, la IV es importante porque da una idea de lo que el mercado piensa sobre el movimiento del precio de una acción — si será grande, moderado o pequeño. Sin embargo, la IV no predice la dirección del movimiento.
La IV difiere de la volatilidad histórica (HV) en que esta última da información sobre movimientos futuros basándose solo en movimientos pasados. Aunque la HV es útil, los operadores suelen encontrar la IV más útil porque incorpora movimientos pasados y todas las expectativas del mercado.
Un operador puede usar la IV para calcular un rango esperado para una opción durante su vida. Señala los máximos y mínimos anticipados para la acción subyacente e indica puntos de entrada y salida potencialmente buenos. Finalmente, la IV revela si el mercado está de acuerdo con las especulaciones del operador y le ayuda a decidir qué tan arriesgada es una operación y si la recompensa vale la inversión.
Para aprender más sobre estrategias de trading con opciones, consulta el curso Opciones Intermedias — Estrategias de Trading de CFI.
Qué Afecta a la Volatilidad Implícita
La IV se ve afectada por muchos de los mismos factores que afectan al mercado general. Dos factores principales son la oferta y demanda. Los precios suben ante activos con alta demanda y bajan cuando no son tan deseados. La IV también aumenta con la demanda, elevando la prima porque la opción se considera con mayor probabilidad de pagar.
Cuando la demanda es débil, precios e IV tienden a bajar. Significa que la oferta es saludable pero el mercado no la busca agresivamente. Al caer precio e IV, la opción se considera más arriesgada y la prima es menor.
El valor temporal es el otro factor principal. Es el tiempo restante antes del vencimiento de la opción. Una IV baja está ligada a opciones con vencimientos cortos; las de vencimientos largos tienden a tener IV más alta. ¿Por qué?
Recordando que la IV indica la amplitud del movimiento, no la dirección: cuanto más tiempo hasta el vencimiento, más tiempo tiene la acción para moverse a favor o en contra del operador, lo que la hace más arriesgada pero con mayor potencial de resultar rentable eventualmente.
Recursos Adicionales
CFI es el proveedor oficial del programa global Capital Markets & Securities Analyst (CMSA)®. Para seguir avanzando en tu carrera, estos recursos serán útiles:
- Visión General de Bonos Convertibles
- Prima de Riesgo de Mercado
- Swaps Intermedios
- VIX
-
Entender las criptomonedas: Guía para principiantes sobre la moneda digital
La criptomoneda es un tipo de moneda digital destinada a actuar como medio de intercambio. Las criptomonedas se han vuelto populares en la última década, en particular con Bitcoin convirtiéndose en la
-
Índice de Volatilidad (VIX): Entendiendo el sentimiento del mercado y el miedo del inversor
A los inversores a menudo les preocupa la volatilidad del mercado, especialmente los vaivenes salvajes experimentados durante la crisis financiera de 2008 y durante la pandemia de COVID-19. Es natural
Artículos Destacados
- Banca por PC: Guía Completa de Seguridad y Funciones de la Banca Online
- Volatilidad implícita vs. realizada en opciones: guía para operadores
- Entendiendo la Volatilidad de los Beneficios: Riesgo y Predicción del Precio de las Acciones
- Índice de Volatilidad VXN (CBOE Nasdaq): Guía Completa e Interpretación
- Entendiendo la Volatilidad Histórica (HV): Guía Completa
- Entendiendo las Tasas Implícitas: Guía Completa
- Entendiendo la Volatilidad Implícita (IV): Guía Completa
- VIX Explicado: Entendiendo el Índice de Volatilidad del Mercado Bursátil
- Calculadoras de Volatilidad Implícita: Herramientas para Trading de Opciones
-
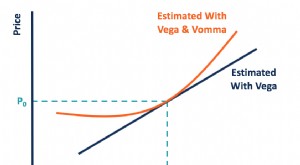 Vomma: Sensibilidad de Vega a Cambios en Volatilidad Implícita
Vomma (también llamada vega convexidad) es una letra griega de segundo orden que mide cómo cambia el vega de una opción ante variaciones en la volatilidad implícita del subyacente. Es la segunda deriv...
-
 Entender el VIX: Guía completa del índice de volatilidad
La bolsa es volátil. Lo saben la mayoría, pero ¿qué es exactamente la volatilidad y cómo se mide en el mercado global? Seguro has visto referencias al VIX en momentos de estrés extremo. Desentrañémosl...