
Entendiendo la Rentabilidad Histórica: Guía para Inversores

El análisis de datos históricos y rendimiento histórico puede proporcionar una visión de cómo un activo financiero o valor ha reaccionado a eventos externos o internos que pueden haber causado que las rentabilidades crecieran o disminuyeran. Dichos eventos pueden atribuirse a cambios en el ciclo económico o pueden ser eventos globales.
Aunque los datos históricos pueden usarse para proyectar rentabilidades futuras y lo que los inversores pueden esperar, los datos no pronostican rentabilidades futuras reales. Los datos demasiado antiguos pueden no ser ideales para estimar rentabilidades.
Resumen
- La rentabilidad histórica de un activo financiero —bono, acción, valor, índice o fondo— es su tasa de rentabilidad y rendimiento pasados.
- Los datos históricos se usan comúnmente en análisis financiero para proyectar rentabilidades futuras o determinar variables que puedan impactarlas.
- Las rentabilidades históricas suelen registrarse desde el inicio del año (1 de enero) hasta el final (31 de diciembre) para determinar la rentabilidad anual de un año determinado.
Comprendiendo la Rentabilidad Histórica
Las rentabilidades históricas de un activo financiero suelen registrarse desde el inicio del año (1 de enero) hasta el final (31 de diciembre) para determinar la rentabilidad anual de un año concreto. Se necesita una compilación de rentabilidades anuales pasadas para representar las rentabilidades históricas a lo largo de muchos años. Al obtener los datos de rentabilidad histórica, analistas e inversores pueden calcular la rentabilidad histórica media de un activo financiero.
Es importante notar que las rentabilidades medias no tienen en cuenta las posibles fluctuaciones en las rentabilidades. Algunos años pueden haber visto aumentos significativos, mientras que otros pueden haber visto caídas. Las altas rentabilidades compensan las bajas o negativas; así, una rentabilidad media puede no contener toda la información necesaria para una previsión aceptable.
Las rentabilidades históricas pueden estimarse para cualquier activo financiero, incluyendo carteras, índices como el S&P 500, ETFs, fondos de inversión, materias primas, acciones, bienes raíces, etc.
Cálculo de la Rentabilidad Histórica
El cálculo de la rentabilidad histórica es relativamente simple, siempre que toda la información sobre el rendimiento anual pasado esté disponible.
Los datos a continuación proporcionan el rendimiento histórico del índice S&P 500. Los datos son solo para fines educativos y no representan datos históricos en tiempo real.
- 31 de diciembre de 2016: 2.105
- 31 de diciembre de 2017: 2.540
Para comenzar a calcular la rentabilidad histórica, se debe calcular la diferencia entre el precio más reciente y el precio pasado, y luego dividirla por el precio pasado multiplicado por 100 para obtener el resultado como porcentaje. El cálculo puede hacerse iterativamente para períodos más largos —ej. 5 años o más.
Por tanto, la rentabilidad histórica del S&P 500 basada en los datos anteriores se calcula como:
Rentabilidad Histórica = [(2.540 – 2.105) / 2.105] x 100 = 0,20665 x 100
Rentabilidad Histórica = 20,7%
Cálculo de la Rentabilidad Histórica Media
El cálculo de la rentabilidad histórica media es relativamente simple, siempre que ya se hayan calculado las rentabilidades históricas.
Los datos a continuación proporcionan las rentabilidades históricas medias de un índice en un período de 5 años. Los datos son solo para fines educativos.
- 31 de diciembre de 2015: 28%
- 31 de diciembre de 2016: 18,7%
- 31 de diciembre de 2017: 19,9%
- 31 de diciembre de 2018: 23,1%
- 31 de diciembre de 2019: 29,7%
Usando una media simple, la rentabilidad histórica media se encuentra sumando todas las rentabilidades y dividiendo la suma por el número de años (o períodos).
Rentabilidad Histórica Media = (28% + 18,7% + 19,9% + 23,1% + 29,7%) / 5 = 119,4% / 5
Rentabilidad Histórica Media = 23,9%
Lecturas Relacionadas
CFI es el proveedor oficial del programa global Capital Markets & Securities Analyst (CMSA)®, diseñado para ayudar a cualquiera a convertirse en un analista financiero de clase mundial. Para seguir avanzando en su carrera, los siguientes recursos de CFI serán útiles:
- Coste Histórico (Historical Cost): En contabilidad, el coste histórico de un activo se refiere a su valor en la compra o su valor original.
- Fondo Cotizado (ETF): Vehículo de inversión popular donde las carteras pueden ser más flexibles y diversificadas.
- Tasa de Rentabilidad (Rate of Return): Ganancia o pérdida de una inversión en un período comparada con el coste inicial.
- Acciones, Bonos y Fondos de Inversión: Componentes conocidos y poderosos de una cartera diversificada.
-
Futuros gestionados: Guía completa para inversión diversificada
Los futuros gestionados son una subclase de estrategias de inversión alternativa utilizadas por grandes fondos e inversores institucionales para lograr tanto diversificación de cartera como de mercado
-
Comisiones de gestión: qué son y cómo funcionan
Las comisiones de gestión son los honorarios que se pagan a los profesionales encargados de administrar inversiones en nombre de un cliente. Por lo general, se calculan como un porcentaje del total de
Artículos Destacados
- Retornos anormales: qué son y cómo se calculan
- Retorno absoluto: qué es y cómo se calcula
- Baby Bonds: Guía Completa sobre Bonos de Pequeño Denominador
- Guía Completa para Entender los Bonos: Conceptos Clave para Inversores
- Entender las Materias Primas: Guía para Principiantes para Invertir
- Industrias Defensivas (Defensive Industries): Estabilidad en la Incertidumbre Económica
- Derivados Financieros: Guía Completa — Tipos, Ventajas, Riesgos y Usos
- Entendiendo los Valores en Situación de Dificultad: Riesgos y Oportunidades
- Rentabilidad Excesiva (Alfa): Cálculo e Interpretación con CAPM
-
 Bonos Investment Grade: Riesgo de Crédito, Ratings y Rendimientos
Un bono investment grade (grado de inversión) es una clasificación que denota bonos con un riesgo de crédito relativamente bajo comparado con otros bonos. Tres grandes agencias de rating establecen el...
-
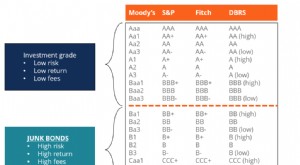 Bonos Basura: Riesgos, Recompensas y Estrategias de Inversión
Los bonos basura, también conocidos como bonos de alto rendimiento, son bonos calificados por debajo del grado de inversión por las tres grandes agencias de calificación (ver imagen a continuación). E...