
Precio de Amortización (Call Price): Bonos y Acciones Preferentes Amortizables
El precio de amortización (call price) es el precio que el emisor de una acción preferente o un bono amortizable pagaría a los tenedores si decide reembolsar el título antes de su vencimiento. Se fija en la emisión y figura en el prospecto de la emisión.
Resumen
- Precio que paga el emisor al reembolsar anticipadamente un título amortizable.
- Términos y plazos de ejecución se establecen en la escritura de emisión (bond indenture) o prospecto de acciones preferentes.
- Los títulos amortizables permiten al emisor recomprar a un precio fijado (call price) cuando hay cambios favorables en tipos o precios de mercado.
Significado del precio de amortización
En bonos, el call price y su ventana de ejercicio constan en la escritura de emisión (bond indenture). Permite al emisor exigir la recompra, usualmente a valor nominal más un porcentaje acordado. La prima puede ser fija (ej. 1 año de cupón) y disminuir conforme el bono se acerca al vencimiento por amortización de la prima.
Algunos bonos no amortizables pasan a serlo tras un periodo inicial. Al amortizar, la empresa ahorra intereses futuros, pero el tenedor pierde esos ingresos. Si el emisor ejerce el derecho sobre acciones preferentes, puede pagar a los preferentistas y dejar de pagar dividendos, alterando su estructura de capital o reduciendo coste.
Los inversores deben saber que la opción de amortización embebida (embedded option) reduce la liquidez del bono: un bono no amortizable vale más para el inversor, ya que el emisor no puede privarle de cupones futuros reembolsando anticipadamente.
Precio de amortización y prima de amortización
Los títulos amortizables son típicos en renta fija. Protegen al emisor de subidas de tipos: si emite a cupón 4 % y tipos bajan al 2,5 %, amortiza y refinancia ahorrando 1,5 %.
Como la opción favorece al emisor, los bonos se venden con primas elevadas para compensar al tenedor por: (1) riesgo de reinversión, (2) pérdida de ingresos por intereses. Por tanto, se paga una prima de amortización (call premium) = call price – valor nominal.
Los títulos no amortizables reembolsados anticipadamente incurrirían en penalizaciones severas.
Recursos adicionales
CFI ofrece el programa Commercial Banking & Credit Analyst (CBCA)™. Lecturas recomendadas:
- Valoración de bonos (Bond Pricing)
- Acciones ordinarias vs. preferentes
- Precio de ejercicio (Exercise Price)
- Valor nominal (Par Value)
-
Opción Call Corta (Short Call): Estrategia, Riesgos y Funcionamiento
Una call corta (short call) consiste en vender una opción de compra sobre un activo subyacente esperando que su precio caiga o se mantenga por debajo del precio de ejercicio (strike) hasta el vencimie
-
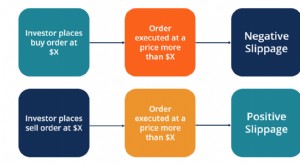
Deslizamiento en trading: causas, riesgos y cómo reducirlo
El deslizamiento, también conocido como slippage, ocurre cuando el precio de ejecución de una orden difiere del precio esperado. Es habitual en mercados volátiles, con poca liquidez o cuando se mueven
Artículos Destacados
- Fechas de Amortización Anticipada (Call Dates): Qué Son y Cómo Funcionan
- Opciones Call (Call Options): Guía Completa para Inversores
- Prima de Amortización (Call Premium): Significado en Bonos y Opciones
- Protección contra Amortización (Call Protection) en Bonos: Guía para Inversores
- Cláusulas de Amortización (Call Provisions) en Bonos: Guía Completa
- Riesgo de Amortización (Call Risk) en Bonos: Guía Completa
- Warrants de Compra (Call Warrants): Derechos y Potencial de Inversión
- Bonos Cupón: Entender la Renta Fija y Pagos de Interés
- Calls Cubiertas: Guía Completa para Inversores
-
 Valores No Rescatables (Noncallable Securities): Guía Completa
No rescatable (noncallable), también llamado no redimible (non-redeemable), se refiere a valores que no pueden ser rescatados (llamados) por sus emisores antes de su vencimiento a menos que se paguen ...
-
 Bonos Samurai: Guía de Deuda Corporativa en Yenes
Un bono samurái es un bono corporativo emitido por empresas extranjeras en el mercado japonés, sujeto a regulaciones japonesas. Es un bono denominado en yenes que atrae inversores de Japón, proporcion...