
Cómo elegir el banco adecuado: guía completa
Pones mucho pensamiento en dónde compras. Quizás eres de los que buscan boutiques escondidas, o del tipo que sabe exactamente cuándo ir a qué centros comerciales o grandes superficies para cazar las mejores ofertas.
Pones mucho pensamiento en dónde comes. Conoces tu lugar favorito para pillar una porción y un refresco al vuelo, y tu destino de cita de lujo de una vez en un millón.
Pones mucho pensamiento en dónde compras la comida, ya sea comprando al por mayor, manteniéndote estrictamente vegetal, o gastando los euros extra para asegurar un plato de corral, todo orgánico.
Eres reflexivo sobre cómo gastas tu dinero, ¿así que por qué no prestas la misma atención a dónde guardas tu dinero? ¿Cuándo fue la última vez que pensaste en qué banco deberías usar?
¿Qué ha hecho tu banco por ti últimamente?
Para muchos (si no la mayoría) de nosotros, dónde bancar es una de esas preguntas de "ojos que no ven, corazón que no siente" que no ocupa mucho espacio mental. Puede que te inscribiras en una cuenta corriente y de ahorros cuando te fuiste de casa para la universidad o empezaste tu primer trabajo. Más o menos necesitas una para que te paguen por depósito directo (o para recibir inyecciones de efectivo puntuales de mamá y papá).
Si eres de los más jóvenes, un banco online puede ser la única cuenta bancaria que tienes. Si estás más en territorio Gen X o boomer, las probabilidades son mayores de que puedas tener una cuenta en una cooperativa de crédito local establecida. Si eres emprendedor, sin duda has necesitado un curso intensivo en cómo gestionar una cuenta bancaria de empresa.
Lo más probable es que también tengas una tarjeta de crédito además de tu tarjeta de débito, y quizá unos cuantos préstamos por ahí, cada uno con su propia cuota mensual y tipo de interés.
Sea cual sea tu situación, en otras palabras, bancarizas. Tratas con uno o más (probablemente más) bancos mes tras mes, incluso si no visitas una sucursal o escuchas la música de espera cursi de tu entidad financiera cada día. Y si eres como la mayoría, tienes múltiples cuentas bancarias, lo que significa diferentes saldos, tipos de interés, extractos mensuales y facturas, y otras cosas divertidas así para hacer malabares constantemente.
Mucha gente apaga su cerebro en este punto. ¿Quién quiere gastar su precioso tiempo pensando demasiado en banca? Mientras hagas tus pagos a tiempo y no acumules comisiones por cosas como bajar de tu saldo mínimo o descubrir, no tienes de qué preocuparte. ¿Verdad?
No tan rápido. Si eres un comprador consciente de la salud o del valor, puedes aplicar esa misma lógica a la selección de la mejor entidad financiera, como un banco o cooperativa de crédito, para servir mejor tus necesidades específicas y cumplir tus metas específicas. Qué tipo de banco o cooperativa de crédito elijas para gestionar tu dinero tendrá un gran impacto en cómo organizas y logras tus metas financieras a largo plazo.
Vamos a ver cómo.
¿Cuáles son los diferentes tipos de bancos?
Revisemos algunos de los escenarios comunes mencionados arriba.
Dejaste tu ciudad natal para ir a la universidad fuera del estado, todo es una aventura. Pero este rito de paso también viene con un nuevo conjunto de responsabilidades. Un gran banco está en el campus para configurarte lo básico: una cuenta corriente, una de ahorros, quizá una tarjeta de crédito también. Es un banco cuyo nombre ya conoces, y uno de sus principales puntos de venta es que tienen sucursales en todas partes, desde la cafetería del campus, hasta tu bar de siempre en tu ciudad, hasta la playa que planeas petar en las vacaciones de primavera.
Esto es lo que se llama un megabanco, y la definición está en la propia palabra. Son mega, vienen con una huella enorme, y a menudo una cadena global de oficinas y operaciones. Estos son los bancos "demasiado grandes para caer" de los que oyes hablar cuando el resto de la economía está bajo el agua, los que reciben rescates.
Si eres un poco más joven y tus hábitos se inclinan más a lo digital, es más probable que tengas tus finanzas liadas con un banco online. A veces se les llama neobancos, y reflejan el conjunto único de circunstancias que han trastocado las ofertas de banca online de los megabancos a medida que la innovación tecnológica ha superado a esos gigantes corporativos lentos.
El tercer tipo principal de banco es una categoría amplia con un nombre menos pegadizo: entidades financieras comunitarias. La falta de marketing en este término es parte del encanto. Las entidades financieras comunitarias incluyen bancos locales pequeños y cooperativas de crédito que ofrecen todos los mismos servicios bancarios tradicionales que los megabancos, desde cuentas corrientes y de ahorros hasta tarjetas de crédito y préstamos personales. También están sujetas a las mismas regulaciones federales que los megabancos, pero son mucho menores en escala y mucho más enfocadas en la comunidad.
Elegir el mejor banco para ti
Entonces, ¿qué deberías buscar en un banco? ¿Deberías ir con un megabanco, neobanco o entidad financiera comunitaria?
Los megabancos son convenientes pero probablemente te costarán más dinero a largo plazo. Es más probable que te cobren comisiones de servicio escondidas en tu cuenta corriente o de ahorros, y su servicio al cliente deja mucho que desear. Es improbable que hables con la misma persona dos veces. ¿Qué más esperarías de una empresa con miles y miles de empleados?
Los neobancos son buenos para conseguir un préstamo rápido y fácil, especialmente si eres un tipo Gen Z "app-first" interesado exclusivamente en banca online. Si eres orientado al ahorro, sin embargo, los neobancos pueden no ofrecer las mejores tasas para algunos servicios bancarios, como préstamos o cuentas de débito. Los neobancos tampoco son famosos por un gran servicio al cliente, son aún más propensos a externalizar esto que un megabanco con un enorme call center de gente para tirar a los problemas de los clientes.
Las entidades financieras comunitarias no son tan fáciles de categorizar en términos tan amplios, pero las mejores de ellas ofrecerán todas las prácticas bancarias probadas y verdaderas que están en el núcleo de las ofertas de un megabanco, mientras también se mantienen al día y adoptan algunas de las mismas ofertas de productos digitales elegantes que los neobancos que puedes ver en anuncios de TV.
¿Sabes dónde está tu dinero?
Nosotros aquí en Kasasa® estamos del lado del bueno: tu banco de barrio y cooperativa de crédito. Y queremos decirte por qué. Pero primero, pregúntate: ¿Qué tipo de banco estás usando ahora?
Hay una probabilidad decente de que no tengas una respuesta clara. Mucha gente tiene múltiples cuentas repartidas entre varias entidades financieras, incluyendo megabancos, neobancos, bancos locales pequeños y cooperativas de crédito. Quizás tienes esa cuenta corriente y de ahorros del megabanco de la universidad, sin saber cuánto hay ahí, luego una cuenta de ahorros separada en una cooperativa de crédito, que usas para recibir depósitos directos de tu empleador, y tienes un préstamo de auto que sacaste con un tercer banco. Puede que ni siquiera tengas una imagen clara de tus finanzas totales, la imagen general de cuánto tienes (tus ahorros) versus cuánto debes (tu deuda).
Si tienes una imagen muy clara de dónde está todo tu dinero en este momento, todos los diferentes bancos e instituciones financieras que tienen mano en dónde circula, ¡bien por ti! Probablemente estés en la minoría. Si tienes una imagen borrosa, en el mejor de los casos, de qué bancos están manejando tu dinero en este momento, estás en el lugar correcto. Sigue leyendo.
¿Eres gastador o ahorrador?
Dicho de otro modo: ¿Ves tu cuenta bancaria principalmente como un lugar para mantener tu dinero fluyendo? Efectivo que entra en nómina, efectivo que sale las siguientes 2-4 semanas? Entonces eres un gastador, y probablemente no quieras pensar en tu cuenta bancaria en absoluto, mientras no bajes de tu saldo mínimo y tu tarjeta de débito no deje de funcionar. Justo.
Pero quizás eres del tipo que mete cada céntimo que puede en una cuenta de ahorros con ventajas mejor que la media, y te emocionas mucho más viendo subir ese número que con la emoción transitoria de las compras online. Eres un poco más selectivo sobre dónde guardas tus ahorros, más propenso a haber investigado cuentas del mercado monetario y otras cuentas de ahorro de alto rendimiento. Eres un ahorrador, con el ojo en el premio de la libertad financiera futura.
Pero el mundo no se divide limpiamente en binarios, y esto es un poco una pregunta trampa. Muchos de nosotros estamos intentando activamente pasar de "mayormente gastadores" a "mayormente ahorradores", ya sea intentando apartar el 10% de cada nómina, o haciendo malabares con múltiples préstamos personales, de auto, y quizá echando el ojo a una hipoteca en un futuro próximo.
Pensar más cuidadosamente en qué bancos, cooperativas de crédito o entidades financieras comunitarias eliges para hacer negocios puede ayudarte a identificar formas de gestionar tu gasto y ahorro de manera más eficiente y efectiva. No importa en qué punto de tu vida financiera estés, planificar tu futuro económico siempre es una buena idea, y el banco adecuado puede ser un aliado inestimable para llegar a donde quieres ir.
Ventajas de usar tu banco local
Las ventajas de elegir un banco comunitario o cooperativa de crédito para gestionar tus fondos son muchas. Tema predilecto para nosotros aquí en Kasasa.
Consulta nuestra guía de banca sostenible para un análisis más profundo, pero aquí tienes algunos puntos clave:
- Una entidad financiera comunitaria estará más invertida en tu bienestar a largo plazo. Este es grande. Los bancos comunitarios y cooperativas de crédito operan a una escala mucho menor que los megabancos, y los mejores de ellos ponen el foco en relaciones humanas reales, al frente y al centro. En conjunto, no están tan interesados en promociones truculentas para abrir cuentas como los megabancos, y no son tan llamativos como los neobancos emergentes. Esta es la razón más obvia para ir a lo local porque habla de tu autointerés básico. Una entidad financiera comunitaria es mucho más propensa a verte como una persona que como un número, y su servicio al cliente debería reflejar eso. Como resultado, un banco local o cooperativa de crédito es un socio más fiable para tener una visión global de tu situación financiera total.
- Bancar local tiene un enorme impacto económico. Piensa en préstamos y empleos. Recuerda que, igual que tu supermercado de cabecera, un banco es un negocio. Un megabanco es probablemente una corporación multinacional; un neobanco a menudo es un equipo esqueleto trabajando en cafés con portátiles por el mundo. A ninguno le importa lo que pase en tu patio trasero, pero tu banco de barrio o cooperativa de crédito está ahí concediendo préstamos a pequeños negocios al puesto de kolaches de tu amigo, y un préstamo de auto a tu sobrina que acaba de sacarse el carné.
- Los bancos locales y cooperativas de crédito valoran tu negocio... y saben cómo demostrarlo. Eres más valorado en un banco comunitario o cooperativa de crédito, punto. Tu relación significa más, y literalmente vale más. Hoy, muchos bancos locales y cooperativas de crédito dan recompensas (es decir, efectivo) como parte de tu cuenta corriente. (En Kasasa, nos asociamos con cientos de entidades financieras locales para ayudar a que eso sea posible.)
- Tu banco comunitario local o cooperativa de crédito es tan seguro como cualquier banco grande. Una gran preocupación para mucha gente es que trabajar con un banco pequeño o cooperativa de crédito significa que tienes que renunciar a algunos de los beneficios asumidos de un megabanco o neobanco, como funciones de seguridad de primer nivel. No es así. Todos los bancos y cooperativas de crédito están sujetos a estándares federales de seguridad y protocolos de seguridad. Para operar, todas las instituciones financieras deben cumplir rigurosos estándares de cumplimiento. Muchos bancos comunitarios y cooperativas de crédito también te dan acceso a otros servicios para tu tranquilidad, ya sea una caja de seguridad física para posesiones invaluables, o un servicio robusto de protección de identidad para proteger tus activos digitales.
Compras local, comes local... ¿Por qué no bancar local?
Sabemos que no hay una solución única que satisfaga las necesidades bancarias de todos. Algunos de verdad solo quieren quedarse con su cuenta de ahorros tradicional, incluso si hay alternativas mejor diseñadas, del siglo XXI. Quizás eres ahora y serás siempre un gastador, viviendo la vida en el carril rápido, incluso si eso significa que no es probable que cumplas una meta de ahorro pronto.
Pero hay mucha gente ahí fuera intentando pasar de "gastador" a "ahorrador", para poner su dinero en orden para salir de deudas más rápido y ver su cuenta de ahorros hincharse con el tiempo. Para esos tipos, Kasasa es tu ventanilla única para bancar local.
Ya sea que necesites una cuenta de ahorros de alto rendimiento, una cuenta corriente llena de recompensas, o un préstamo personal que te ayude a consolidar todas tus deudas existentes y hacerlas mucho más fáciles y directas de gestionar, Kasasa y nuestra red nacional de entidades financieras comunitarias estamos aquí para ayudarte a poner tus finanzas en foco, y estar orgulloso de tu dinero.
-
Mejor Software Automatizado de Trading Forex: Guía Completa 2024
En la última década, la naturaleza del trading ha evolucionado de métodos tradicionales a innovadores. Es parte de una tendencia mayor: los algoritmos sustituyen a los operadores humanos y sus emocion
-
Mejor software de trading bursátil: reseñas y comparativa - [Año]
Los servicios online han transformado todos los sectores del comercio y los servicios, y el trading bursátil no es una excepción. Con una vasta cantidad de corretajes online, screeners de acciones, pa
Artículos Destacados
- Entender los Giros Bancarios: Tipos, Seguridad y Funcionamiento
- Fideicomisario frente a custodio: diferencias clave
- Entender la Designación de Cuenta: ¿Quién Hereda tus Cuentas Bancarias?
- Funciones de los bancos comerciales: Servicios y préstamos explicados
- Comprensión de los comprobantes de depósito bancario: uso y beneficios
- Las mejores inversiones a largo plazo: acciones vs. alternativas
- Mejores estados para jubilarse: Los mejores lugares para vivir en la jubilación para 2024
- Estrategias de ahorro inteligente: RRSP, TFSA y planificación de jubilación
- Más allá de las cuentas de ahorro: Formas efectivas de hacer crecer tu dinero
-
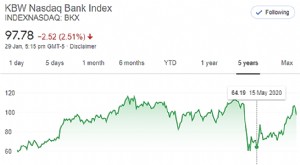 Índice Bancario KBW: Seguimiento del Sector Bancario EE. UU.
El Índice Bancario KBW sirve como referencia para seguir el rendimiento de las principales instituciones bancarias y activos cotizados públicamente en Estados Unidos. El Índice KBW comprende 24 accion...
-
 La Guía Definitiva del Minimalismo: 15 Libros Esenciales
¿Tienes curiosidad por el minimalismo y buscas los mejores libros minimalistas para leer y aprender más? Pero, ¿qué se te viene a la mente cuando piensas en minimalismo? Para algunos, la idea de una ...