
Entendiendo el Seguro de Vida a Término: Guía Completa
Contratar una póliza de seguro de vida ayuda a proteger a tus seres queridos si falleces. Es especialmente importante si alguien como un cónyuge o hijo depende de tus ingresos para sus gastos diarios. El seguro de vida a término es popular porque ofrece este tipo de cobertura a un precio asequible. Además, es más fácil de entender al comparar seguro a término versus seguro de vida entera.
¿Qué es el Seguro de Vida a Término?
El seguro de vida a término garantiza un pago (también llamado beneficio por fallecimiento) en caso de que mueras durante un período predeterminado, es decir, el plazo de tu póliza. Si esto ocurre, tu beneficiario recibirá una suma global libre de impuestos, para usar prácticamente en cualquier fin. Usos comunes son costos funerarios o pago de facturas.
Una póliza de seguro de vida a término es un tipo de reemplazo de ingresos para tus seres queridos cuando no estás. Los plazos pueden variar desde un par de años hasta 30 años, con opción de renovar (los criterios de calificación específicos dependerán del asegurador). La póliza expira una vez finaliza el plazo.
¿Cómo Funciona el Seguro de Vida a Término?
Al solicitar una póliza, las aseguradoras pedirán tu información personal y relacionada con la salud para determinar tu prima. Detalles que podrías necesitar proporcionar incluyen tu edad, hábitos de fumar y/o beber, e historial médico familiar. En muchos casos, las compañías de seguros de vida también requerirán un examen médico para determinar tu estado de salud actual. Estos resultados más tus respuestas se usarán para decidir si el asegurador aprueba tu solicitud.
Una vez que tienes tu póliza y pagas las primas, esta entra en vigor. Lo que estarás cubierto dependerá de tu póliza. Por ejemplo, la mayoría de aseguradoras te cubrirán si mueres en un accidente automovilístico, mientras que alguien que muere por una enfermedad a largo plazo podría no estar cubierto.
Si falleces dentro del plazo de tu póliza, la aseguradora dará a tu beneficiario un pago en efectivo. Este monto no es gravable, y la póliza no tiene otro valor que el beneficio por fallecimiento. Si mueres después de que termine tu plazo, no habrá beneficio por fallecimiento.
¿Cuánto Cuesta el Seguro de Vida a Término?
Las tasas promedio pueden oscilar entre $10 – $70 al mes; tu cotización exacta puede ser mayor o menor. Los costos varían según el tipo de póliza, características del producto. El precio final que pagues dependerá finalmente de factores como:
- Salud: Las aseguradoras requieren un examen médico para determinar riesgos de salud. Si los hay, podrías pagar más.
- Edad: Cuanto mayor seas, más altas serán probablemente tus primas.
- Género: Los hombres tienden a pagar tasas más altas al percibirse como más riesgosos.
- Hábitos de vida: Si fumas, bebes o trabajas en una profesión más riesgosa, podría afectar tus tasas.
¿Cuáles son los Diferentes Tipos de Seguro de Vida a Término?
Existen dos tipos principales: nivelado y decreciente. Aunque las pólizas de seguro de vida a término nivelado son más populares, debes comparar y considerar cuál se adapta mejor a tus necesidades y presupuesto.
Seguro de Vida a Término Nivelado
Cuando se habla de seguro de vida a término, lo más probable es que sea sobre el nivelado. Este tipo garantiza que pagarás la misma cantidad por tu póliza durante todo el plazo. El beneficio por fallecimiento también permanecerá igual.
Seguro de Vida a Término Decreciente
El seguro a término decreciente reduce tu cobertura a una tasa predeterminada durante la vida de la póliza. Puedes renovarla y las primas tienden a mantenerse iguales, con reducciones en la cobertura anuales o mensuales. Generalmente puedes comprar planes de 1 a 3 años.
Este tipo de cobertura es mejor para quienes saben que sus obligaciones financieras (como pagar deudas, hipotecas y la universidad de sus hijos) disminuirán con la edad.
Seguro de Vida a Término vs. Seguro de Vida Entera
El seguro de vida entera no expira mientras estés vivo. El seguro a término, en cambio, solo dura mientras dure el plazo acordado. Además, las pólizas de vida entera tienen un componente de valor en efectivo que actúa como una cuenta de inversión, creciendo con el tiempo. El seguro de vida a término solo está destinado a pagar el beneficio por fallecimiento y no tiene componente de inversión.
El seguro de vida entera puede complicarse por cómo acumulas valor en efectivo y la prima puede no mantenerse igual durante toda la póliza. Por eso es importante leer la letra pequeña y preguntar a tu compañía de seguros para entender los entresijos de tu póliza.
Ventajas y Desventajas del Seguro de Vida a Término
Antes de comprar una póliza de seguro de vida a término, querrás considerar tanto los beneficios como los inconvenientes.
Ventajas del Seguro de Vida a Término
El principal beneficio es proporcionar una cobertura significativa de beneficio por fallecimiento a un costo bajo y temporal. También es menos costoso que el seguro de vida entera con cobertura similar.
Además, el seguro de vida a término ofrece cobertura flexible, ya que puedes agregar cláusulas adicionales (riders) para mayor protección en caso de fallecimiento.
Desventajas del Seguro de Vida a Término
El corto período del seguro a término puede ser una desventaja. Si sobrevives a tu póliza, no recuperarás el dinero. Si tu póliza expira, podrías renovarla, pero las aseguradoras podrían requerir otro examen médico e incluso una prima mensual más alta.
¿Quién se Beneficia Más de una Póliza de Seguro de Vida a Término?
El seguro de vida a término es popular entre familias con niños pequeños porque proporciona protección en caso de perder tus ingresos. Ayuda a reemplazar lo que habrías ganado y brinda estabilidad financiera a tus seres queridos aunque no estés.
Estas pólizas también son ideales para quienes desean una prima mensual asequible y tienen buen manejo de inversiones en otras áreas (es decir, no necesitan una póliza de vida entera).
Conclusión: Compara Opciones para tu Seguro de Vida a Término
El seguro de vida a término es una gran idea si quieres asegurar que tus seres queridos estén cuidados si mueres prematuramente. Al elegir la mejor póliza, revisa nuestra guía para comprar seguros de vida. Así podrás encontrar algo que se adapte a tus necesidades al mejor precio.
-

Cobertura y Plazo del Seguro de Vida: Guía Completa
Puede ser inquietante considerar una muerte prematura. Pero si tienes dependientes, tomarte el tiempo para ayudar a protegerlos contra esta posibilidad poco probable podría marcar la diferencia. Ahí e
-
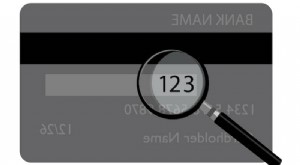
Entendiendo los números CVV: Seguridad y propósito
Normalmente se te pedirá que proporciones el número CVV de tu tarjeta de crédito ya sea que realices una compra en línea o por teléfono. El CVV, o valor de verificación de la tarjeta, es un número imp
Artículos Destacados
- Anualidades frente a seguros de vida: guía de planificación
- Seguro de vida a plazo renovable anualmente: explicación | [Nombre de la empresa]
- Comprar Seguro de Vida Temporal e Invertir la Diferencia: Pros y Contras
- Seguro de Vida Renovable Anual: Ventajas, Costes y Claves de Decisión
- Seguro de vida temporal explicado: Cobertura, costos y quién lo necesita
- Entendiendo los Diferentes Tipos de Deuda: Una Guía Completa
- Seguro de Vida Entera vs. Seguro de Vida a Término: Entendiendo las Diferencias Clave
- Préstamos de dinero duro: Definición, tipos y financiación inmobiliaria
- Opciones sobre acciones: Guía para principiantes para entender la participación de los empleados
-
 Seguro de Vida a Término: Protege el Futuro Financiero de tus Seres Queridos
El seguro de vida es una pieza importante del plan financiero global. Los beneficios de una póliza aseguran que los seres queridos y otros dependentes no enfrenten dificultades económicas en caso de f...
-
 Seguro de Vida a Término vs. Vida Entera: ¿Cuál es el Adecuado para Ti?
El seguro de vida provee ingresos a tu familia cuando falleces, por eso es importante conocer y entender las distintas opciones. Las dos formas más comunes y debatidas son el seguro de vida a término ...