
Interés de tarjeta de crédito: ¿Cuándo empieza a acumularse en compras?
El interés de tarjeta de crédito puede ser un misterio. Todo está explicado en alguna parte de la letra pequeña, y cualquier abogado experimentado debería poder descifrarlo. Pero para el resto, lo más importante es saber cuándo nuestra tarjeta empezará a cobrarnos interés.
Lo básico del interés de tarjeta de crédito
Las tarjetas calculan tu interés basándose en tu saldo diario promedio. Al final de cada día, se suma el saldo de tu cuenta, incluyendo nuevos cargos, comisiones, pagos o abonos. Y al final de tu período de facturación, el saldo diario promedio se determina sumando el saldo de cada día y dividiéndolo por el número de días del período.
Esto significa que incurrirás en cargos de interés en tus compras desde la fecha de la transacción. Ten en cuenta que muchas transacciones comienzan inicialmente como "pendientes" y pueden tardar unos días en cambiar a "publicadas". No obstante, tu saldo diario promedio y tus cargos de interés se basarán en la fecha en que ocurre la transacción, no cuando se vuelve "publicada".
Por ejemplo, supongamos que tu período de facturación comienza el 15 de junio y termina el 14 de julio. Si haces un cargo de 1.000$ el 15 de junio, puede estar pendiente unos días antes de publicarse. No obstante, el cargo aparecerá en tu cuenta desde el 15 de junio. Y si no haces más cargos ese mes, tu saldo diario promedio será 1.000$. Pero si haces ese cargo más tarde, tu saldo diario promedio será menor, al igual que tus cargos de interés.
La excepción a la regla
Ahora que ves cómo el interés empieza el día de la compra, es importante entender una excepción clave. Casi todas las tarjetas te permiten evitar cargos de interés pagando el saldo total del estado de cuenta mensual. Técnicamente, el interés sigue acumulándose, pero esos cargos se anulan cuando pagas tu saldo completo antes de la fecha de vencimiento.
El período entre tu fecha de corte y tu fecha de vencimiento se llama período de gracia. Casi todas las tarjetas ofrecen períodos de gracia, típicamente de 25 días. Por ley, si una tarjeta ofrece período de gracia, debe enviar tu factura al menos 21 días antes de que venza el pago.
Si no pagas tu saldo completo antes de la fecha de vencimiento, pierdes tu período de gracia y acumularás interés sobre tu saldo diario promedio. Esos cargos aparecerán en tu próximo estado de cuenta. Y una vez que pierdes tu período de gracia, tendrás que pagar intereses en tus transacciones actuales y futuras hasta que hayas pagado tu saldo completo de nuevo.
Consiguiendo un poco de interés gratis extra
Pagar tu saldo completo cada mes es la mejor forma de gestionar tus tarjetas, ya que no pagarás intereses en compras. Esto te da esencialmente un préstamo gratis desde la fecha de tu compra hasta la fecha de vencimiento del siguiente estado de cuenta.
De hecho, puedes conseguir el máximo interés gratis con un truco simple. Si puedes retrasar una compra grande hasta justamente después de que tu estado de cuenta haya cerrado, conseguirás un mes adicional de interés gratis comparado con una compra hecha justo antes del cierre. Al esperar hasta después del cierre, la compra aparecerá en el siguiente estado de cuenta, que tendrá una fecha de vencimiento un mes después que el anterior.
-

Entendiendo el Interés de Tarjetas de Crédito: Guía Completa
Cuando solicitas una tarjeta de crédito, el tipo de interés puede ser un factor que influya en tu decisión sobre cuál conseguir. Los tipos pueden variar y a menudo añaden mucho al importe que debes pa
-
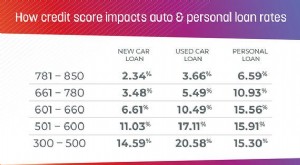
Opciones de Financiación para Grandes Compras: TVs, Electrodomésticos y Más
Ya sea que compres el último televisor de pantalla plana para ver el gran partido (aunque, no es realmente para el partido ya que tu equipo ni está en él este año, pero están de oferta así que es buen
Artículos Destacados
- Entender los abonos en tarjetas de crédito: Qué significan y por qué importan
- Reduce el Interés de tu Tarjeta de Crédito: 5 Estrategias Efectivas
- Tarjetas de crédito para adolescentes: Beneficios, riesgos y cómo guiar a tu hijo
- Negociar facturas médicas: 5 estrategias para reducir costes
- Puntaje Crediticio Ideal para Préstamos de Auto: Lo que Necesitas Saber
- Intereses de tarjetas de crédito: Estrategias para evitar y reducir cargos
- Mejora tu Tarjeta de Crédito: Cómo Dar el Salto a Mejores Recompensas y Límite
- Robo y Hackeo de Tarjetas de Crédito: Guía Paso a Qué Hacer
- Primera tarjeta de crédito: Guía para principiantes sobre aprobación y uso
-
 Entendiendo los Informes de Crédito: ¿Bajan tu Puntaje?
¿Un chequeo de crédito dañará tu puntaje? Ver más imágenes sobre crédito y deudas. ¿El tema del crédito te revuelve el estómago? Mucha gente vive con miedo a enfrentar el problema de su crédito. La l...
-
 Cerrar Tarjetas de Crédito: Impacto en tu Puntuación Crediticia Explicado
Aumentar tu puntuación crediticia puede parecer un proceso complicado. Al fin y al cabo, la crea un algoritmo intrincado que pondera cada elemento de tu informe de crédito de diversas formas. Muchos ...