
Préstamos personales: Una forma inteligente de consolidar y vencer la deuda de tarjetas de crédito
La proliferación de tarjetas de crédito en la sociedad actual añade comodidad a muchas de nuestras vidas diarias. Sin embargo, este acceso fácil al crédito puede tener un costo para aquellos que llevamos saldos elevados de un mes a otro. Ya sea que nuestra deuda de tarjeta de crédito provenga de una emergencia financiera, falta de control o como medio para obtener puntos de recompensa, podemos encontrarnos luchando bajo el peso de saldos altos combinados con altas tasas de interés. Afortunadamente, si eres uno de estos usuarios de tarjetas de crédito, hay varios métodos para ayudar a aliviar la carga. Veamos algunas estrategias populares que podrías usar para reducir tu deuda de tarjetas de crédito, si no eliminarla por completo.
Estrategias Avalancha vs. Bola de Nieve
Los métodos de avalancha y bola de nieve son dos estrategias bien conocidas para pagar deudas. La estrategia de avalancha implica pagar primero la tarjeta de crédito con la tasa de interés más alta. Se realiza un pago grande a la tarjeta con la tasa más alta y pagos mínimos a todas las demás tarjetas. Al pagar primero los saldos con la tasa de interés más alta, generalmente pagarás menos intereses en total.
En cambio, la estrategia de bola de nieve implica pagar primero la deuda más pequeña y ganar impulso a medida que cada deuda se liquida. Si tienes muchas deudas pequeñas, el número de estados de cuenta que recibes cada mes puede parecer abrumador. La estrategia de bola de nieve te permite deshacerte de varias deudas individuales rápidamente.
La Estrategia del Préstamo Personal
Un préstamo personal puede ofrecer algunos de los mismos beneficios que las estrategias de avalancha y bola de nieve. Consolidar tu deuda en un solo préstamo personal puede combinar el ahorro de una tasa de interés más baja con la comodidad de un solo pago cada mes.
Bancos, cooperativas de crédito y otros prestamistas ofrecen préstamos personales con pagos mensuales fijos por períodos específicos. En muchos casos, no se requiere garantía, y el dinero del préstamo puede usarse para lo que quieras, incluyendo pagar tarjetas de crédito de alto interés. Si tienes un buen historial crediticio y una deuda de $5,000 o más, un préstamo personal puede ser una buena opción. Exploremos algunos de los beneficios de esta estrategia.
Tasa de interés más baja
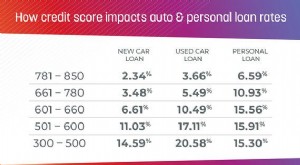
Con un préstamo personal, al igual que con el método de avalancha, el objetivo es mantener tu deuda a la tasa de interés más baja disponible hasta que la pagues. Para lograr este beneficio, la tasa de interés de tu préstamo personal debe ser más baja que la mayoría de tu deuda de tarjetas de crédito. Con tasas de interés de tarjetas de crédito que superan el 20% para muchos prestatarios, mover esta deuda a una tasa más baja puede ofrecer ahorros significativos. La tasa de interés disponible para ti dependerá principalmente de tu puntaje crediticio. Cuanto más alto sea tu puntaje, mejor. Por ejemplo, un puntaje de 780 podría calificarte para una de las tasas más bajas, mientras que un puntaje crediticio más bajo podría resultar en una tasa de interés más alta.
Al revisar ofertas de prestamistas, pregunta sobre cualquier comisión de originación u otras tarifas asociadas con el préstamo, incluyendo penalizaciones por pago anticipado. Las comisiones de originación pueden variar según tu puntaje crediticio, y no todos los prestamistas las requieren. Cualquier tarifa que pagues afectará el costo total de tu préstamo. Comparar la tasa de porcentaje anual (APR), que incluye todas las tarifas asociadas con el préstamo, te permite ver el costo real de cada oferta.
Comodidad de un solo pago
Otro beneficio de consolidar múltiples deudas en un préstamo personal es que puedes hacer un solo pago en lugar de muchos pagos a lo largo del mes. Hacer un seguimiento de un pago versus muchos vencimientos en diferentes momentos puede ser mucho más fácil. También puede ser motivador ver una reducción considerable en tu saldo con cada pago.
Además, tu pago de préstamo personal será un monto fijo a una tasa de interés fija. A diferencia de una tarjeta de crédito, no te sorprenderá un aumento en la tasa de interés que resulte en un pago mínimo mensual más alto.
Posible pago mensual más bajo
Tu pago mensual en un préstamo personal también podría ser menor que los pagos mínimos combinados a tus tarjetas de crédito. Esto a menudo es el resultado de la tasa de interés más baja en el préstamo personal. Puedes usar el dinero de esta diferencia en pagos para evitar contraer nueva deuda, ahorrar para una compra importante o crear un fondo de emergencia.
En algunos casos, tu pago mensual del préstamo podría ser mayor que los pagos mínimos combinados en tus tarjetas de crédito. Un pago de préstamo más alto podría ayudarte a liquidar la deuda más rápido y resultar en que pagues menos intereses en total. Es importante seleccionar un monto de pago de préstamo que funcione con tu presupuesto y coincida con tus objetivos. Nunca quieres que el monto de tu pago de préstamo cree un problema de flujo de caja que pueda resultar en un pago atrasado.
Una fecha de liquidación definida
Cuando haces el pago mínimo mensual cada mes, a menudo no ves una reducción notable en los saldos de tus tarjetas de crédito. Debido a que el pago mínimo en la mayoría de las tarjetas de crédito es un porcentaje de tu saldo actual, a medida que tu saldo baja, también lo hace el monto de tu pago mínimo. Además, tu pago mínimo suele ser alrededor del 1% de tu saldo más intereses. Cuando pagas tan poco cada mes, es difícil pagar la deuda rápidamente. Por otro lado, un préstamo personal tiene un plazo establecido y un monto de pago fijo. Sabes cuándo se retirará tu deuda, y es una meta hacia la que puedes trabajar cada mes.
Debido a que un préstamo personal tiene un plazo establecido, conoces la fecha exacta en que tu deuda será pagada.
Cómo obtener un préstamo personal
El proceso para obtener un préstamo personal es generalmente simple. La mayoría de los prestamistas te piden que completes una solicitud en línea fácil. Usando la información básica que proporcionas, el prestamista te precalificará para un préstamo y te enviará una oferta. Si decides aceptar la oferta del prestamista, este verificará la información que proporcionaste antes de emitir una aprobación final del préstamo.
Precalificación para un préstamo
En la mayoría de los casos, completar una solicitud en línea para precalificar para un préstamo será tu primer paso. Además de tu nombre e información de contacto, se te puede pedir que proporciones tu fecha de nacimiento, número de seguro social, ingresos, obligaciones mensuales e información del empleador. Una vez que el prestamista tenga tu información básica, realizará una verificación de crédito suave. Esto no afectará tu puntaje crediticio, pero permite al prestamista proporcionarte una oferta de préstamo. Al revisar ofertas, mira el monto del préstamo, el monto del pago mensual, el plazo y la tasa de interés para encontrar el préstamo que mejor funcione para ti. Querrás leer los términos del préstamo cuidadosamente. Las penalizaciones por pago anticipado y las tarifas de procesamiento pueden aumentar el costo de tu préstamo. Comparar la tasa de porcentaje anual (APR) de cada oferta es útil porque tiene en cuenta las tarifas asociadas con el préstamo junto con la tasa de interés.
Aprobación final
Después de decidirte por la oferta que quieres, necesitarás proporcionar algunos documentos adicionales para verificar tu información antes de obtener una aprobación final del préstamo. Esto puede incluir documentos relacionados con tus ingresos, identificación y dirección. Por ejemplo, una copia de tu licencia de conducir o identificación estatal puede usarse para verificar tu identidad. Un formulario W-2 y comprobantes de pago pueden usarse para documentar tus ingresos. Si tu préstamo es aprobado después de una revisión de tus documentos, el prestamista puede realizar una verificación de crédito dura con una o más de las agencias de crédito. El último paso en el proceso es la financiación de tu préstamo. Qué tan rápido recibas tu dinero depende del prestamista. Algunos pueden enviártelo dentro de uno o dos días de tu aceptación de la oferta final del préstamo.
Evitando una recurrencia
Después de trabajar tan duro para pagar tu deuda, puedes estar decidido a evitar una repetición de la situación. Si es así, puede ser útil identificar cómo adquiriste la deuda. Si fue el resultado de un gasto importante, puedes querer hacer depósitos regulares en una cuenta de ahorros para crear un fondo de emergencia. Si desarrollaste algunos patrones de gasto pobres con el tiempo, podrías beneficiarte de establecer un plan de presupuesto mensual. Independientemente de la razón de tu deuda de alto interés, el objetivo final es establecer hábitos financieros saludables que te ayuden a evitar una recurrencia en el futuro.
Estrategias para tarjetas de crédito
Cerrar todas tus cuentas de tarjetas de crédito después de pagar los saldos puede ser una opción que estás considerando. Después de todo, eliminaría la tentación de volver a endeudarte. Por otro lado, cerrar tus cuentas podría dañar tu puntaje crediticio porque tener tarjetas de crédito activas ayuda a documentar tu capacidad para manejar deuda revolvente. No hay una opción adecuada para todos. Varía según el individuo. Los sitios web de la Comisión Federal de Comercio y la Oficina de Protección Financiera del Consumidor pueden proporcionar orientación en esta área. Además, los sitios web de Experian, Transunion y Equifax ofrecen información sobre cómo el cierre de cuentas de tarjetas de crédito puede afectar tu puntaje crediticio.
Si mantener o cerrar tus cuentas de tarjetas de crédito después de pagar los saldos depende de tu situación única.
Cuando los saldos de tus tarjetas de crédito no bajan lo suficientemente rápido, un préstamo personal podría ayudarte a ahorrar dinero en intereses y liquidar tu deuda de tarjetas de crédito más rápido. Cambiar tu deuda de tarjetas de crédito por un préstamo personal podría resultar en beneficios adicionales, como una tasa de interés más baja, la comodidad de un solo pago, posiblemente un pago mensual más bajo y una fecha de liquidación definida. Con muchos prestamistas que ofrecen un proceso de solicitud en línea fácil, no es complicado averiguar si un préstamo personal es la mejor solución para tu deuda de alto interés.
Puedes obtener más información sobre las características y beneficios específicos disponibles con un préstamo personal de Axos Bank y completar rápidamente una solicitud en línea para tu oferta personalizada.
Un préstamo personal puede aliviar el peso de la deuda de tarjetas de crédito
-

Préstamo personal vs. tarjeta de crédito: ¿cuál elegir?
Puede pasarle a cualquiera: ves un anuncio bien dirigido en redes sociales y de repente necesitas esa costosa sartén multiusos (o set de almohadas viscoelásticas, o suscripción de ropa interior...). T
-
Ahorro para Vacaciones: Evita Deudas y Disfruta tu Viaje
Pregunta a cualquier experto financiero y te dirá que la mejor forma de financiar tus vacaciones es ahorrar para el viaje que quieres hacer. Pedir prestado para gastos desechables —comida, gasolina, o
Artículos Destacados
- Transferir préstamo personal a tarjeta de crédito: Beneficios y riesgos
- Préstamos personales para consolidar deudas: Estrategia inteligente
- Transferencia de Deuda de Tarjeta de Crédito: Opciones y Consideraciones
- Deuda Promedio de Tarjetas en EE. UU.: Desglose Detallado
- Entendiendo la deuda de más rápido crecimiento en EE. UU. (más allá de las tarjetas de crédito)
- Deuda de tarjetas de crédito de la Generación X: causas y factores contribuyentes
- Préstamo personal: Préstamo a plazos vs. Crédito revolvente - ¿Cuál es mejor para ti?
- Préstamo Personal vs. Tarjeta de Crédito: ¿Cuál es Mejor para Ti?
- Refinanciación de tarjetas de crédito vs. consolidación de deudas: ¿cuál es la mejor opción para ti?
-
 Préstamo personal vs. deuda de tarjeta de crédito: Estrategias inteligentes de gestión
Muchos de los productos aquí provienen de nuestros socios que nos pagan una comisión. Así es como ganamos dinero. Pero nuestra integridad editorial garantiza que las opiniones de nuestros expertos ...
-
 Préstamos personales para deuda de tarjetas de crédito: ¿una solución inteligente?
Te sorprendería lo beneficioso que puede ser un préstamo personal. Puntos clave Los préstamos personales pueden facilitar el pago de tarjetas de crédito. Puedes ser capaz de reducir tu tasa de inter...