
Swap de Rentabilidad Total (TRS): Definición, Mecánica y Usos
Un swap de rentabilidad total (Total Return Swap o TRS) es un contrato entre dos partes que intercambian la rentabilidad de un activo financiero. Una parte paga según una tasa fija; la otra paga según la rentabilidad total del activo subyacente (bono, acción, préstamo). Bancos e instituciones financieras usan TRS para gestionar exposición al riesgo de mercado con mínima salida de efectivo. Su popularidad creció tras el escrutinio regulatorio sobre credit default swaps (CDS).
En un TRS, la parte que recibe la rentabilidad total obtiene los ingresos del activo sin poseerlo, beneficiándose de alzas de precio. Debe pagar al propietario la tasa base de interés durante la vigencia. El propietario cede el riesgo de precio pero asume el riesgo de crédito del activo. Si el activo cae, el receptor paga al propietario la caída.
Estructura de una Transacción TRS
Dos partes: pagador y receptor. El pagador puede ser banco, fondo de cobertura, aseguradora o gestor de renta fija con liquidez. El pagador acuerda pagar al receptor la rentabilidad total del activo subyacente a cambio de pagos basados en LIBOR. El activo puede ser bono corporativo, préstamo bancario o bono soberano.
La rentabilidad total para el receptor incluye intereses del activo más apreciación de su valor de mercado. El receptor paga al pagador: pagos basados en LIBOR + importe igual a cualquier depreciación del activo (si cae; si sube, la ganancia va al receptor). El pagador (propietario) compra protección contra caídas cediendo rentabilidades futuras positivas a cambio de flujos flotantes.

Quién Invierte en TRS
Participantes principales: grandes inversores institucionales (bancos de inversión, fondos mutuos, bancos comerciales, fondos de pensiones, fondos de fondos, private equity, aseguradoras, ONG, gobiernos). Vehículos de propósito especial (SPV) como REITs y CDOs también participan.
Tradicionalmente, TRS era entre bancos comerciales: Banco A superaba límites de balance, Banco B tenía capacidad. A movía activos fuera de balance ganando ingresos extra; B arrendaba activos pagando a A y compensando depreciación.
Fondos de cobertura y SPV son jugadores mayores, usando TRS para arbitraje de balance apalancado. Un fondo que busca exposición a activos paga arrendándolos de grandes inversores (bancos, fondos mutuos), buscando altos retornos sin pagar precio completo. El propietario genera ingresos vía LIBOR y garantía contra pérdidas. Emisores de CDO entran como vendedores de protección para ganar exposición sin comprar el activo, recibiendo intereses mientras el propietario mitiga riesgo de crédito.
Beneficios de los TRS
- Eficiencia operativa: El receptor no gestiona cobro de intereses, liquidaciones, cálculos de pagos ni informes de transferencia de propiedad. El propietario retiene el activo; no hay proceso de transferencia. Fechas de vencimiento y pagos se acuerdan entre partes; el vencimiento del TRS no debe coincidir con el del activo subyacente.
- Inversión apalancada: Permite al receptor maximizar su capital. No hay transferencia de propiedad (a diferencia de acuerdos de recompra). El receptor se beneficia del activo sin comprarlo, siendo la financiación preferida para fondos de cobertura y SPV.
Riesgos Asociados al TRS
- Riesgo de contraparte: Si un fondo entra en múltiples TRS sobre activos similares y estos caen, el fondo sigue pagando al pagador. Si la caída es prolongada y el fondo está insuficientemente capitalizado, el pagador arriesga impago del fondo. Agravado por el secretismo de fondos de cobertura y tratamiento como elementos fuera de balance.
- Riesgo de tipo de interés: Pagos del receptor = LIBOR +/- spread acordado. Subida de LIBOR aumenta pagos al pagador; bajada los reduce. Riesgo mayor para el receptor, que puede cubrirse con derivados de tipos (futuros).
Otros Recursos
- Swap de Tipos de Interés (Interest Rate Swap)
- Tipo de Interés Variable (Floating Interest Rate)
- Coste de la Deuda (Cost of Debt)
- Prima de Riesgo de Capital (Equity Risk Premium)
-
Asset Swap (Intercambio de Activos): Definición, Mecánica OTC y Cobertura de Riesgos
Un asset swap es un contrato derivado OTC (over-the-counter) mediante el cual dos partes intercambian flujos de caja de un activo de renta fija (cupón fijo) por flujos ligados a un tipo de referencia
-
Swaps de varianza: derivados de volatilidad sin exposición direccional
Un swap de varianza (variance swap) es un derivado OTC (over-the-counter) que permite al titular especular sobre la volatilidad futura de un activo subyacente. Los tenedores usan swaps de varianza par
Artículos Destacados
- Ingresos Totales por Ventas: Definición e Importancia
- Comprender el Alfa: Guía del rendimiento de inversión
- Rentabilidad total anualizada (CAGR): definición y cálculo
- Gestión de Activos: Definición, Tipos e Importancia
- Ratio de Rotación de Activos: Definición e Importancia
- Entender el CAPM: Guía Completa del Modelo de Valoración de Activos de Capital
- Rentabilidad Cash-on-Cash: Definición, Cálculo e Importancia
- Swaps de Materias Primas (Commodity Swaps): Definición, Cobertura y Ejemplos
- Índices de retorno total: qué son y por qué importan
-
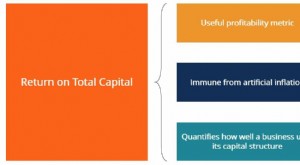 Rentabilidad del Capital Total (ROTC): Definición y Cálculo
La rentabilidad del capital total (ROTC) es un ratio de rentabilidad sobre la inversión que cuantifica cuánto retorno ha generado una empresa mediante el uso de su estructura de capital. Este ratio di...
-
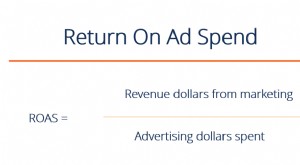 ROAS (Retorno de la Inversión Publicitaria): Definición e Importancia en eCommerce
ROAS significa Return on Ad Spend (Retorno de la Inversión Publicitaria), una métrica financiera muy popular en el mundo del marketing digital y una alternativa similar al ROI (Retorno de la Inversión...