
Sistema bancario en la sombra: definición, riesgos y crisis de 2008
El sistema bancario en la sombra está formado por instituciones y mercados financieros que ofrecen servicios similares a los de los bancos comerciales, pero que no están sujetos a la misma regulación bancaria.
Qué incluye
- Fondos de cobertura.
- Fondos de pensiones e inversores institucionales.
- Empresas de préstamos hipotecarios no bancarios.
- Fondos del mercado monetario.
- Vehículos de inversión estructurada.
- Plataformas de préstamo entre particulares.
- Aseguradoras de crédito y otros intermediarios financieros.
Cómo funciona
Estas entidades suelen actuar como intermediarias entre inversores y prestatarios. Recaudan fondos de inversores y los canalizan hacia préstamos, titulizaciones o instrumentos financieros. Al no captar depósitos tradicionales, pueden operar con menos supervisión directa.
El término sombra no implica ilegalidad, sino menor transparencia y menor regulación específica. Sin embargo, esta falta de supervisión puede aumentar riesgos de liquidez, crédito y contagio financiero.
Papel en la crisis de 2008
El sector recibió gran parte de la culpa por la crisis financiera de 2008. Muchas entidades hipotecarias no bancarias habían concedido préstamos con estándares laxos. Además, productos financieros complejos, como bonos respaldados por hipotecas y derivados de crédito, amplificaron el riesgo.
Las agencias de calificación asignaron calificaciones que no siempre reflejaban el verdadero riesgo de muchos préstamos subyacentes. Cuando el mercado inmobiliario cayó, estas estructuras sufrieron pérdidas severas.
Conclusión
El sistema bancario en la sombra puede aportar liquidez y financiamiento, pero también genera riesgos para la estabilidad financiera. Por eso, los reguladores han reforzado la supervisión de estas actividades después de la crisis.

Artículos Destacados
- Entender la Banca Offshore: Beneficios y Regulación
- Banca por PC: Guía Completa de Seguridad y Funciones de la Banca Online
- Acuerdo de Bretton Woods: historia, funcionamiento e impacto
- Banca de Empresas: Servicios, Cuentas y Préstamos
- Sistema de Calificación CAMELS: Entender la Salud Financiera Bancaria
- Banca Corporativa: Servicios, Préstamos y Soluciones Financieras
- Ley Bancaria de Emergencia de 1933: Historia, Propósito e Impacto
- Entender los sistemas de calificación de seguros: Guía completa
- Sistema de presupuestación Quinn-CO: Guía simple
-
 National Market System (NMS): Entendiendo el comercio de valores en EE. UU.
El National Market System (NMS) es un mecanismo regulatorio que gobierna las operaciones de comercio de valores en Estados Unidos. Cubre todas las entidades e instalaciones, tanto públicas como privad...
-
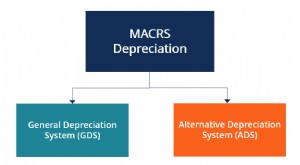 Sistema Alternativo de Amortización (ADS): Definición y requisitos del IRS
El Sistema Alternativo de Amortización (ADS) es un método para calcular la amortización de ciertos activos en circunstancias especiales. El sistema ADS es obligatorio por el IRS (Internal Revenue Serv...