
Derechos de Registro: Protección al Inversor y Cumplimiento con la SEC
Los derechos de registro son una cláusula de control que permite a los inversores obligar a las empresas a presentar un documento de registro ante la Comisión de Valores (SEC), cumpliendo con la Ley de Valores de 1933. Esta ley, primera gran legislación federal de valores tras el crack de 1929, exige que todos los valores se registren antes de su venta o intercambio.
Una vez que una empresa registra sus valores, estos se vuelven más líquidos, lo que permite a los inversores vender sus acciones más fácilmente. Al facilitar la venta, los derechos de registro se consideran una posible estrategia de salida, especialmente para inversores con una visión pesimista sobre la evolución del precio de la acción.
Tipos de Derechos de Registro
Se clasifican en dos categorías principales: derechos de exigencia (demand rights) y derechos de arrastre (piggyback rights).
1. Derechos de Registro por Exigencia
Como su nombre indica, estos derechos permiten a los inversores obligar a la empresa a registrar acciones ordinarias, permitiéndoles venderlas al público. Esto implica que la empresa debe convertirse en una entidad que cotice en bolsa si no lo es ya. Atributos comunes:
Registro en Formulario S-3
A menudo, las empresas obligadas a registrar acciones lo hacen mediante el Formulario S-3. Para poder usarlo en lugar del S-1 (usado en la salida a bolsa original), deben cumplir:
- Ser una empresa con sede y operaciones principales en EE. UU., un territorio estadounidense o el Distrito de Columbia.
- Tener un flotación pública mínima de 75 millones de dólares.
- Haber negociado un mínimo de 1.000 millones de dólares en acciones no convertibles (excluyendo capital común) en los últimos tres años.
- No haber incumplido pagos de dividendos o cuotas de fondos de amortización.
Número de Registros
Existe una limitación en el número de acciones que los accionistas preferentes pueden exigir registrar.
Momento del Registro
El momento ideal suele relacionarse con un evento de financiación importante, como dos años después de la inversión original o 180 días después de una oferta pública inicial (IPO).
Valor del Registro
Los derechos de registro se restringen a períodos en que el valor de las acciones preferentes es de tres a cinco veces el precio de compra y un valor agregado de la emisión.
Gastos
Los inversores pueden trasladar los costes del registro a la empresa. Los costes legales son muy elevados, por lo que evitarlos beneficia a los inversores.
Período de Bloqueo (Lock-up)
Los inversores acuerdan que las acciones registradas como parte de la IPO no pueden intercambiarse ni negociarse durante un período estipulado, generalmente 180 días tras el proceso de suscripción.
Cláusula de Mejores Esfuerzos
Los accionistas pueden añadir una cláusula que exija a la empresa poner sus mejores esfuerzos en el proceso de registro.
2. Derechos de Registro por Arrastre (Piggyback)
Estos derechos permiten a los inversores registrar sus acciones no registradas cuando la empresa realiza una IPO o inicia un proceso de registro.
Se consideran inferiores a los derechos de exigencia porque los accionistas deben esperar a que la empresa inicie el registro. Otros atributos:
Reducción de Participación
Los suscriptores de la IPO pueden reducir la capacidad de los inversores para participar en la oferta, pudiendo excluirlos completamente. Si ocurre, los inversores tienen ventaja en ofertas posteriores y pueden negociar participar hasta un cierto porcentaje.
Prioridad
Los derechos de arrastre dan a los inversores prioridad sobre accionistas de acciones no de la empresa, permitiéndoles participar en el registro mientras otros quedan excluidos.
Resumen
Existen dos categorías principales: derechos de exigencia y de arrastre. Con los de exigencia, los inversores pueden forzar a la empresa a registrar acciones ante la SEC y luego venderlas a terceros para salir de la compañía.
Por el contrario, los derechos de arrastre permiten registrar acciones no registradas solo cuando la empresa u otro accionista inicia el proceso. En ese caso, los inversores tienen menos poder que quienes poseen derechos de exigencia.
Lecturas Relacionadas
CFI es el proveedor oficial del programa de Analista de Modelado Financiero y Valoración (FMVA)®, diseñado para transformar a cualquiera en un analista financiero de clase mundial. Para ayudarte a alcanzar tu máximo potencial, estos recursos adicionales de CFI te serán muy útiles:
- Ley Glass-Steagall
- Oferta Pública Inicial (IPO)
- Patrimonio de los Accionistas
- Suscripción (Underwriting)
-
Derechos No Renunciables (Non-Renounceable Rights): Opciones para Accionistas
Los derechos no renunciables (non-renounceable rights) son emitidos por la empresa ofreciendo a los accionistas la opción de comprar acciones adicionales, usualmente a un precio inferior al de mercado
-
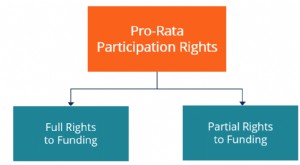
Derechos de participación pro-rata: Protección del inversor en rondas de financiación
Los derechos de participación pro-rata (pro-rata rights) garantizan a los inversores existentes el derecho a participar en futuras rondas de captación de capital. Permiten a inversores privados manten
Artículos Destacados
- Comprender los costos de agencia: Protección de los intereses de los accionistas
- Acciones CCPPO: Acumulativas, Convertibles, Participativas y Preferentes
- Entendiendo los Estatutos Sociales: Guía Completa
- Bonos Corporativos: Guía Completa para Invertir
- Derechos de Separación (Dissenters' Rights): Protección del Accionista
- Entendiendo los Beneficios: Guía de Rentabilidad Financiera
- Entendiendo los Ratios de Eficiencia: Clave para el Desempeño Empresarial
- Comprender las Reservas Excesivas: Qué Guardan los Bancos y Por Qué Importa
- Fianzas de Fidelidad: Protección contra la Deshonestidad y el Fraude de los Empleados
-
 Entendiendo los Activos No Monetarios: Definición y Ejemplos
Los activos no monetarios son activos cuyo valor cambia frecuentemente en respuesta a variaciones en condiciones económicas y de mercado. Aparecen en el balance bajo activos intangibles y no corriente...
-
 Derechos Especiales de Giro (DEG): Explicación del FMI
Los Derechos Especiales de Giro, conocidos como DEG, son un activo de reserva internacional que devenga intereses y utiliza el Fondo Monetario Internacional (FMI). El DEG se basa en una cesta de divis...