
Margen Neto de Beneficio: Definición, Cálculo e Importancia
El Margen Neto de Beneficio (también conocido como "Margen de Beneficio" o "Ratio de Margen Neto de Beneficio") es un ratio financiero utilizado para calcular el porcentaje de beneficio que una empresa produce a partir de sus ingresos totales. Mide la cantidad de beneficio neto que una empresa obtiene por cada dólar de ingresos ganados. El margen neto de beneficio es igual al beneficio neto (también conocido como ingreso neto) dividido por los ingresos totales, expresado como porcentaje.
Fórmula del Margen Neto de Beneficio
Margen Neto de Beneficio = Beneficio Neto / Ingresos Totales × 100
El beneficio neto se calcula deduciendo todos los gastos de la empresa de sus ingresos totales. El resultado del cálculo del margen de beneficio es un porcentaje: por ejemplo, un margen de beneficio del 10% significa que por cada $1 de ingresos la empresa gana $0.10 en beneficio neto. Los ingresos representan las ventas totales de la empresa en un período.
Ejemplos de Cálculo
Ejemplo 1: Comparación entre Empresas
La Empresa XYZ y ABC operan en la misma industria. ¿Qué empresa tiene un margen neto de beneficio más alto?
Paso 1: Escriba la fórmula: Margen Neto de Beneficio = Beneficio Neto / Ingresos
Paso 2: Calcule el margen neto de beneficio para cada empresa
Empresa XYZ: Margen Neto de Beneficio = $30 / $100 = 30%
Empresa ABC: Margen Neto de Beneficio = $80 / $225 = 35.56%
La Empresa ABC tiene un margen neto de beneficio más alto.
Ejemplo 2: Cálculo de Beneficio Neto
La Empresa A y la Empresa B tienen márgenes netos de beneficio del 12% y 15% respectivamente. Ambas empresas ganaron $150 en ingresos. ¿Cuánto beneficio neto obtuvo cada empresa?
Paso 1: Beneficio Neto = Margen Neto × Ingresos
Paso 2: Calcule el beneficio neto para cada empresa
Empresa A: Beneficio Neto = 12% × $150 = $18
Empresa B: Beneficio Neto = 15% × $150 = $22.50
Ejemplo 3: Cálculo de Ingresos
La Empresa A y B ganaron $83.50 y $67.22 en beneficio neto respectivamente. Ambas empresas tienen un margen neto de beneficio del 18.22%. ¿Cuántos ingresos ganó cada empresa?
Paso 1: Ingresos = Beneficio Neto / Margen Neto de Beneficio
Paso 2: Calcule los ingresos para cada empresa
Empresa A: Ingresos = $83.50 / 18.22% = $458.29
Empresa B: Ingresos = $67.22 / 18.22% = $368.94
Entendiendo el Ratio
El ratio de margen neto de beneficio se usa para describir la capacidad de una empresa para producir beneficio y considerar varios escenarios, como un aumento en gastos que se considera ineficaz. Se usa extensamente en modelado financiero y valoración de empresas.
El margen neto de beneficio es un fuerte indicador del éxito general de una empresa y generalmente se expresa como porcentaje. Sin embargo, tenga en cuenta que un solo número en un informe de empresa rara vez es adecuado para señalar el desempeño general de la empresa. Un aumento en los ingresos podría traducirse en una pérdida si le sigue un aumento en gastos. Por otro lado, una disminución en los ingresos, seguida de un control estricto sobre los gastos, podría poner a la empresa más en beneficio.
Un margen neto de beneficio alto significa que una empresa puede controlar eficazmente sus costos y/o proporcionar bienes o servicios a un precio significativamente más alto que sus costos. Por tanto, un ratio alto puede resultar de:
- Gestión eficiente
- Costos bajos (gastos)
- Estrategias de precios fuertes
Un margen neto de beneficio bajo significa que una empresa usa una estructura de costos ineficaz y/o estrategias de precios pobres. Por tanto, un ratio bajo puede resultar de:
- Gestión ineficiente
- Costos altos (gastos)
- Estrategias de precios débiles
Los inversores deben tomar los números del ratio de margen de beneficio como un indicador general del desempeño de rentabilidad de la empresa e iniciar investigaciones más profundas sobre la causa de un aumento o disminución en la rentabilidad según sea necesario.
Limitaciones del Ratio de Margen Neto de Beneficio
Al calcular el ratio de margen neto de beneficio, los analistas comúnmente comparan la cifra con diferentes empresas para determinar qué negocio funciona mejor.
Si bien esta es una práctica común, el ratio de margen neto de beneficio puede diferir mucho entre empresas en diferentes industrias. Por ejemplo, las empresas en la industria automotriz pueden reportar un ratio de margen de beneficio alto pero ingresos más bajos en comparación con una empresa en la industria alimentaria. Una empresa en la industria alimentaria puede mostrar un ratio de margen de beneficio más bajo, pero ingresos más altos.
Se recomienda comparar solo empresas en el mismo sector con modelos de negocio similares.
Otras limitaciones incluyen la posibilidad de malinterpretar el ratio de margen de beneficio y las cifras de flujo de efectivo. Un margen neto de beneficio bajo no siempre indica una empresa con mal desempeño. Además, un margen neto de beneficio alto no necesariamente se traduce en flujos de efectivo altos.
Limitación 1: Comparación entre Empresas Diferentes
Una empresa de joyería que vende pocos productos caros puede tener un margen de beneficio mucho más alto en comparación con una tienda de comestibles que vende muchos productos baratos. Sería inapropiado comparar los márgenes de estas dos empresas, ya que sus operaciones son completamente diferentes.
Limitación 2: Empresas con Deuda
Si una empresa tiene mayor apalancamiento financiero que otra, entonces la firma con más financiamiento de deuda puede tener un margen neto de beneficio menor debido a los mayores gastos por intereses. Esto afecta negativamente el beneficio neto, reduciendo el margen neto de beneficio para la empresa.
Limitación 3: Gasto de Depreciación
Las empresas con alta propiedad, planta y equipo (PP&E) se verán afectadas por mayores gastos de depreciación, reduciendo el margen neto de beneficio de la firma. Esto puede ser engañoso porque la empresa podría tener un flujo de efectivo significativo pero parecer inferior debido a su menor margen de beneficio.
Limitación 4: Manipulación del Beneficio
La gerencia puede reducir gastos a largo plazo (como investigación y desarrollo) para aumentar su beneficio a corto plazo. Esto puede engañar a los inversores que miran el margen neto, ya que una empresa puede impulsar su margen temporalmente.
Análisis Financiero
Calcular el margen neto de un negocio es una parte rutinaria del análisis financiero. Es parte de un tipo de análisis conocido como análisis vertical, que toma cada partida del estado de resultados y la divide en ingresos. Para comparar el margen de una empresa año tras año, se realiza un análisis horizontal.
-
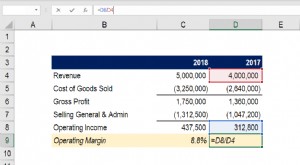
Margen Operativo: Definición, Fórmula, Cálculo e Importancia
El margen operativo (operating margin) es un ratio de rentabilidad que mide el porcentaje de los ingresos que queda tras cubrir todos los gastos operativos. Se calcula dividiendo la renta de operación
-

Margen de Beneficio: Tipos (Bruto, Operativo, Neto), Fórmulas y Cálculo en Excel
En contabilidad y finanzas, el margen de beneficio mide las ganancias de una empresa relativas a sus ingresos. Los tres márgenes principales son: margen bruto (ingresos menos COGS), margen operativo (
Artículos Destacados
- Entendiendo el margen de beneficio bruto: Definición y cálculo
- Margen BAIIDA: Definición, Cálculo e Importancia
- Margen de Seguridad: Definición, Cálculo e Importancia
- Margen Neto de Intereses (NIM): Definición e Importancia
- Liquidación Neta Explicada: Cómo los Bancos Liquidan Transacciones
- Margen de Beneficio Operativo: Definición y Cálculo
- Entendiendo los Ratios de Rentabilidad: Guía Completa
- Margen de Beneficio Neto: Cálculo, Análisis e Importancia
- Beneficio neto explicado: Guía completa para empresas y particulares
-
 Sell-out (liquidación forzosa): definición, causas y consecuencias
Un sell-out es la venta obligada de activos por factores no económicos: divorcio, enfermedad, requerimientos de margen (margin calls) del bróker, etc. En situaciones de pánico o urgencia, el inversor ...
-
 Bruto vs. Neto: Comprender la Diferencia – Definiciones y Ejemplos
Bruto significa el total o importe completo de algo, mientras que neto significa lo que queda del total tras ciertas deducciones. Por ejemplo, una empresa con ingresos de $10 millones y gastos de $8 m...