
Flujo de caja libre para el capital (FCFE): guía completa
El flujo de caja libre para el capital, FCFE, representa el efectivo que una empresa genera y que podría distribuirse a sus accionistas después de cubrir gastos operativos, inversiones y necesidades de capital de trabajo.
Diferencia con el FCFF
El FCFE se centra en los accionistas. En cambio, el flujo de caja libre para la empresa, FCFF, representa el efectivo disponible para todos los proveedores de capital, incluyendo acreedores y accionistas.
Fórmula desde EBIT
Una forma de calcularlo es:
FCFE = EBIT - intereses - impuestos + depreciación y amortización - cambio en capital de trabajo - inversiones de capital + nueva deuda neta.
Esta versión ofrece una visión detallada de la composición del flujo de caja. Es útil cuando se necesita analizar con precisión la rentabilidad de la operación y su impacto en los accionistas.
Datos necesarios
- EBIT: aparece en el estado de resultados.
- Intereses: se encuentran después del EBIT en el estado de resultados.
- Impuestos: se calculan después del resultado antes de impuestos.
- Depreciación y amortización: aparecen en el estado de resultados y en el estado de flujo de efectivo.
- Inversiones de capital: se localizan en la sección de inversión del flujo de efectivo.
- Cambio en capital de trabajo: se calcula en la sección de operación del flujo de efectivo.
- Nueva deuda neta: se obtiene de la variación de deuda y suele vincularse con actividades de financiamiento e inversión.
El FCFE es una base importante para modelos de valoración por flujos descontados y para estimar el valor teórico de una acción.
-
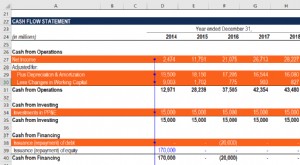
Cálculo del flujo de caja libre para el accionista desde el resultado neto
Qué es el FCFE desde el resultado netoEl flujo de caja libre para el accionista puede calcularse comenzando con el resultado neto y ajustando las partidas que no representan flujos de efectivo disponi
-

Cálculo del Flujo de Caja de Actividades de Inversión: Guía Paso a Paso
El flujo de caja de actividades de inversión es parte del estado de flujo de caja de tu empresa y se usa para mostrar las actividades de inversión y su impacto en el flujo de caja. Aprende cómo calcul
Artículos Destacados
- Anticipos de efectivo con tarjeta de crédito: Funcionamiento y costos asociados
- Adelanto de efectivo con tarjeta de crédito: Cómo retirar dinero y comisiones
- Anticipo de Efectivo con Visa: Comisiones, Tasas y Cómo Acceder a Fondos
- APR vs. TAE: Calcular Tasa Anual Equivalente desde Tasa Efectiva Anual
- Calcula tu Tasa de Interés Mensual: Guía Sencilla
- Cómo cobrar un cheque de PayPal: Guía paso a paso
- Cómo calcular el flujo de efectivo operativo: guía paso a paso
- Deuda pública: cómo calcular el ratio deuda/PIB
- Entendiendo y Calculando el Riesgo Financiero: Guía Completa
-
 Ventaja Neta de Arrendar (NAL): Guía Completa de Cálculo
La ventaja neta de arrendar (NAL) te ayuda a determinar si comprar o arrendar un determinado activo. Para encontrar la cifra NAL, primero debes calcular el valor presente neto de comprar el activo y e...
-
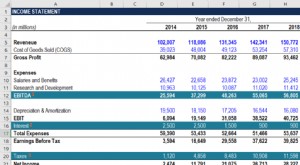 Cálculo del flujo de caja libre para el accionista desde EBITDA
Qué es el FCFE desde EBITDAEl flujo de caja libre para el accionista puede calcularse a partir del EBITDA, que mide la utilidad operativa antes de intereses, impuestos, depreciación y amortización. Es...