
Cuenta de Reserva para Servicio de Deuda (DSRA): Guía Completa
La Cuenta de Reserva para Servicio de Deuda (DSRA), componente de un fondo de servicio de deuda, es una cuenta de reserva usada para pagar intereses y principal de la deuda. Es crucial cuando el flujo de caja disponible para servicio de deuda (CFADS) está por debajo del monto necesario para pagos.
Propósito de la DSRA
Actúa como medida de seguridad para garantizar pagos a prestamistas. Parte importante de la financiación de proyectos, usada para dar flexibilidad al prestatario para resolver problemas o reestructurar deuda cuando el DSCR está por debajo de 1. Muy importante para prestamistas preocupados por impagos.
Resumen
- La DSRA es reserva para pagos de deuda cuando el flujo de caja para servicio es muy bajo.
- Medida de seguridad que da tiempo al prestatario para manejar falta de flujo de caja y evitar incumplimiento.
- El objetivo y método de financiación de la DSRA son clave en finanzas de proyectos; detalles en hoja de términos (term sheet) y acuerdo de crédito.
Importancia en Finanzas de Proyectos
Común en finanzas de proyectos, especialmente en financiación sin recurso (non-recourse), donde el prestamista solo tiene derecho a reembolsos de ganancias del proyecto financiado. La DSRA suele crearse cuando el préstamo se hace exigible, ej. tras construcción del proyecto.
Si los flujos de caja del proyecto para servicio de deuda no cubren obligaciones, se acredita la DSRA. A menudo, el acuerdo de crédito la exige por el prestatario en beneficio del agente.
Cálculo del Monto de la DSRA
El saldo objetivo puede decidirse de varias formas, considerando pagos de intereses y principal. En general, debe cumplir saldo mínimo requerido y restaurarse según términos del acuerdo de crédito.
El método de financiación puede ser intervalos periódicos según horizonte de servicio, o monto fijo en fecha determinada. Generalmente está en la hoja de términos del proyecto.
Ejemplos de Cláusulas en Acuerdo de Crédito
- "Tras fecha de conversión, al cierre del primer trimestre fiscal, el prestatario depositará monto no menor a 1/5 del principal e intereses vencidos en la DSRA. Posteriormente, depósitos adicionales o menores para ajustar cambios en monto vencido."
- "En fecha de cierre, el prestatario depositará 5 millones de dólares en la DSRA."
- "Dentro de 6 meses del fin de cada año fiscal, subcuentas de la DSRA deben restaurarse al monto requerido."
- "En el fondo de servicio de deuda se mantendrán cuenta de pago y cuenta de reserva. En caso de incumplimiento, dinero en DSRA puede transferirse a cuenta de pago para cubrir cargos de servicio de deuda."
- "Si vence cargo de servicio y subcuenta de pago es insuficiente, el fideicomisario transferirá monto suficiente desde subcuenta apropiada de la DSRA."
Nota: Cláusulas solo para fines educativos.
Contabilización de la DSRA en Modelo Financiero
La DSRA y su método de financiación son importantes al crear modelo financiero para un proyecto. La financiación y uso de esta reserva afectan entradas y salidas de caja.
Construir un calendario de deuda y reserva ayuda a determinar cómo la DSRA afecta flujos de caja del proyecto. Ejemplo de calendario adjunto.
Recursos Adicionales
CFI ofrece certificación FMVA. Recursos: finanzas de proyectos, capacidad de endeudamiento, DSCR, deuda vs capital.
-
ACATS Explicado: Transferencias de Cuenta Ágiles para Inversores
-

Cuentas de ahorro: definición, tipos y cómo empezar a ahorrar
Gestionar tu ahorro es una habilidad que se desarrolla con tiempo. Como en todo, lo mejor es empezar poco a poco. ¿Qué es exactamente ahorrar? Una cuenta de ahorro y el acto de ahorrar no son lo mismo
Artículos Destacados
- Cuentas de tarjeta de crédito canceladas (charge-off): qué sucede y cómo actuar
- Entender las cuentas de efectivo EBT: beneficios y funcionamiento
- Cuentas de ahorro: Propósitos y beneficios
- Cuentas Corrientes: Características, Tipos y Funcionamiento
- Ratio Flujo de Caja a Deuda: Definición, Cálculo e Interpretación
- Entendiendo la Relación Deuda-Ingreso del Mercado Crediticio
- Ratio de Cobertura de Servicio de Deuda (DSCR): Definición y Cálculo
- Ratio Deuda Neta / EBITDA: Medición del Apalancamiento y Capacidad de Pago
- Método bola de nieve para deudas: Guía paso a paso hacia la libertad financiera
-
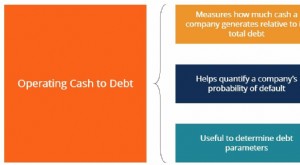 Ratio de Flujo de Caja Operativo a Deuda: Entendiendo la Salud Financiera
El ratio de flujo de caja operativo a deuda mide el porcentaje de la deuda total de una empresa cubierto por su flujo de caja operativo en un período contable dado. El flujo de caja operativo es el ef...
-
 Coeficiente de Reserva (Reserve Ratio): Explicación de las Reservas Bancarias
El coeficiente de reserva —también conocido como ratio de reserva bancaria, requisito de reserva bancaria o coeficiente de caja— es el porcentaje de depósitos que una entidad financiera debe mantener ...