
Estructura Corporativa: Tipos, Importancia y Modelado Financiero
La estructura corporativa se refiere a la organización de departamentos o unidades de negocio dentro de una empresa. Según sus objetivos e industria, puede variar significativamente. Cada departamento realiza una función especializada colaborando para lograr metas y valores corporativos.
Departamentos típicos: Recursos Humanos, TI, Contabilidad y Finanzas, Marketing, I+D, Producción. Empresas por producto/proyecto pueden dividir unidades por cada uno.
Tipos de Estructura Organizativa
Cuatro tipos generales usados globalmente:
1. Estructura Funcional
Agrupa empleados en departamentos por similitud en habilidades, tareas y responsabilidades. Facilita comunicación interna y decisiones eficientes. Ej.: empresas con departamentos de TI y Contabilidad diferenciados.
2. Estructura Divisional
Organiza actividades por mercado, producto, servicio o grupos de clientes. Crea equipos que producen productos similares para necesidades específicas. Ej. común: estructura geográfica (divisiones regionales para ubicaciones concretas).
3. Estructura Matricial
Combina funcional y divisional. Permite decisiones descentralizadas, mayor autonomía, más interacción interdepartamental, mayor productividad e innovación. Contras: costes más altos y posibles conflictos entre funciones verticales y líneas de producto horizontales.
4. Estructura Híbrida
Combina funcional y divisional, pero en lugar de organización en cuadrícula, divide actividades en departamentos que pueden ser funcionales o divisionales. Permite usar recursos/conocimientos por función manteniendo especialización por división. Ampliamente adoptada por grandes organizaciones.
La Estructura Corporativa en el Modelado Financiero (FP&A)
Cuando un analista FP&A realiza análisis y modelado, la estructura corporativa es de las primeras cosas que considera, porque cómo se definen los departamentos influye directamente en la construcción del modelo.
1. Base para Construir Modelos Financieros
Según productos/servicios o industria, la estructura varía mucho. El analista debe trabajar estrechamente con unidades de negocio para entender responsabilidades y experiencia.
Debe organizar reuniones regulares y comunicarse consistentemente para estar al día de tendencias, proyectos, planes a corto/largo plazo y oportunidades en cartera. Así no solo se familiariza con actividades de cada equipo, sino que responde rápido a cambios en presupuestos y previsiones con información actualizada.
2. Estructuras Funcionales/Divisionales: Modelado Directo
De las cuatro, son las más fáciles para modelar por la simplicidad departamental. El analista recopila datos, analiza, identifica varianzas, detecta tendencias y pronostica desempeño por departamento.
A veces profundiza hasta cada empleado. Al estar todos en una única relación jerárquica, es fácil rastrear rendimiento individual, horas y gastos. Permite análisis preciso de costes, ingresos y productividad departamentales sin muchas suposiciones.
3. Estructuras Matriciales: Más Estimaciones
Empleados tienen doble reporte (jefe funcional y de división/producto). Conflictos en uso de recursos entre división y función, dificultando la imputación de costes (un empleado en dos equipos a la vez).
Más difícil desarrollar modelos perfectos por solapamiento de recursos y líneas de reporte ambiguas. Medir productividad y gastos de proyectos requiere estimar horas individuales en distintos productos/proyectos.
Otros Recursos
- Estrategia Corporativa – Gestión de recursos, riesgo y retorno a nivel de firma.
- Burocracia – Sistema para mantener autoridad uniforme.
- Política de Oficina – Actividades para mejorar estatus y avanzar.
- Rol de FP&A – Descripciones de puestos: requisitos y habilidades.
-
Cláusulas de reorganización societaria: guía completa
Una cláusula de reorganización societaria es una disposición incluida en los estatutos de una empresa que regula las fusiones y adquisiciones, los cambios en los activos o en la estructura de propieda
-
Holacracia: Enfoque de Gestión Descentralizada Explicado
La holacracia es una estructura organizativa que encarna la gestión descentralizada donde una organización comprende unidades o equipos que trabajan de forma autónoma para lograr objetivos a nivel de
Artículos Destacados
- Cesión Hipotecaria Corporativa: Entendiendo el Proceso
- Gestión de Viajes Corporativos: Guía Completa
- Estructura de Capital: Deuda vs. Patrimonio – Guía Completa
- Banca Corporativa: Servicios, Préstamos y Soluciones Financieras
- Bonos Corporativos: Guía Completa para Invertir
- Finanzas Corporativas: Definición, Importancia y Conceptos Clave
- Ratios de Finanzas Corporativas: Guía Completa de Análisis
- Fraude Corporativo: Definición, Tipos, Casos Famosos y Detección
- Venture Capital Corporativo: Invirtiendo en el Crecimiento de Startups
-
 Gestión del Rendimiento Corporativo (CPM): Definición y Conceptos Clave
-
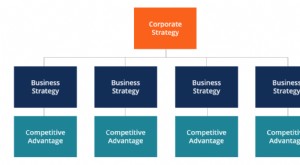 Estrategia Corporativa: Visión General Completa
La estrategia corporativa adopta un enfoque de cartera para la toma de decisiones estratégicas, analizando todos los negocios de una empresa para determinar cómo crear el máximo valor. Para desarrolla...