
Planes de pago de préstamos estudiantiles: ¿Cuál te ahorra dinero?
En años recientes, el Departamento de Educación de EE. UU. implementó una solución flexible para ayudar a prestatarios con dificultad financiera a pagar su deuda federal de préstamos estudiantiles, también conocida como planes de pago basados en ingresos. Estos planes calibran los pagos mensuales basados en los ingresos del individuo. La mayoría de solicitantes calificarán para al menos uno de los tres tipos de planes de pago. Sin embargo, seleccionar un tipo de plan depende totalmente del prestatario, lo que hace crítico entender las diferencias antes de entrar en un acuerdo vinculante.
PAYE vs. IBR
Los dos planes de pago más populares son Paga Según Tus Ingresos (PAYE) y Pago Basado en Ingresos (IBR), porque en la mayoría de casos, el pago mensual será menor que el plan de Pago Contingente a Ingresos (ICR). Bajo PAYE, los prestatarios pagan el 10% de sus ingresos mensuales, y cualquier deuda restante es condonada después de 20 años. Mientras tanto, IBR establece pagos al 15% de los ingresos mensuales y condona la deuda restante después de 25 años. Durante años en los que estás desempleado (o por debajo del umbral de pobreza), tus pagos mensuales son cero.
Cada plan determina tu pago mensual basado en el tamaño de tu familia e ingresos del hogar. Para calificar, tu monto de pago ajustado debe ser menor que bajo el plan de pago estándar basado en un período de 10 años.
Entonces, dado que PAYE parece la opción más generosa, ¿por qué alguien elegiría IBR?
Simple: El plan Paga Según Tus Ingresos estipula que solo los "nuevos prestatarios" califican. Se te considera nuevo prestatario si tus préstamos fueron desembolsados el 1 de octubre de 2011 o después, o si no tenías saldos de préstamos pendientes el 1 de octubre de 2007 o después.
El plan Contingente a Ingresos también está abierto a cualquier prestatario con préstamos federales. No hay requisito de ingresos. Pero los pagos serán ligeramente más altos que los planes PAYE e IBR. En algunos casos (como años en los que ganas altos ingresos), tu pago mensual podría ser más alto que bajo el plan de pago estándar, porque se calculan basados en tus ingresos anuales.
Sus diferencias clave son:
- Cualquier prestatario con préstamos federales elegibles califica para el plan ICR.
- Los pagos mensuales para planes PAYE e IBR son más bajos.
- Los prestatarios deben cumplir requisitos adicionales para calificar para PAYE.
La Guía Definitiva de Wise Bread sobre Paga Según Tus Ingresos tiene información detallada sobre la opción de pago PAYE. Lo que los Recién Graduados Deben Saber para Pagar Préstamos Federales Estudiantiles y Nuevo Plan de Pago Basado en Ingresos para Préstamos Federales —¿Puedes Beneficiarte? también son recursos útiles.
Condonación, cancelación o liquidación de préstamos federales estudiantiles
Todos sabemos que la deuda de préstamos estudiantiles es uno de los pocos tipos de deuda que rara vez se condona. Está excluida de declaraciones de bancarrota y puede ser embargada de tus salarios si incumples. Sin embargo, hay varias circunstancias en las que el gobierno federal otorgará a los prestatarios condonación, liquidación o cancelación de sus préstamos federales estudiantiles.
La mayoría de prestatarios interesados en el programa de condonación de préstamos, donde se condona todo o una parte de la deuda federal si haces voluntariado, sirves en el ejército o ciertos puestos de servicio público, ejerces medicina, enseñas en comunidades de bajos ingresos, o haces pagos responsables durante al menos 20 o 25 años bajo uno de los planes de pago basados en ingresos mencionados (y aún no puedes pagar el saldo de tus préstamos). Tales circunstancias incluyen:
- Condonación de préstamos por servicio público: Bajo IBR y PAYE, prestatarios que hacen pagos mensuales regulares y trabajan en el sector sin fines de lucro o público durante 10 años pueden tener el saldo de sus préstamos estudiantiles condonado después de ese tiempo.
- Los saldos de préstamos de todos los demás son condonados después de 20 años de pagos mensuales consecutivos bajo PAYE, y 25 bajo IBR.
- Advertencia: PAYE enfrenta cambios, incluyendo la probabilidad de que solo 57.500 dólares de deuda puedan ser condonados, así que entiende lo que probablemente deberás al final de tu período de pago. Este cambio solo aplica a nuevos prestatarios PAYE, así que actúa antes de diciembre de 2015 para ser incluido en la versión actual más generosa del plan, si calificas.
Pagar préstamos estudiantiles puede ser una carga. Haz el pago menos oneroso seleccionando el plan correcto para ti.
¿Cómo estás pagando tus préstamos estudiantiles?
-

Entender el impago de préstamos estudiantiles: consecuencias y opciones
La deuda de préstamos estudiantiles es uno de los mayores problemas de nuestro país. Los graduados pagan un precio alto y creciente por cruzar el escenario y recibir su diploma. Como tantos jóvenes a
-

Programas de condonación de préstamos estudiantiles: Guía completa para 2024
El estudiante universitario promedio se gradúa con $38,000 en deuda de préstamos. Y colectivamente, los prestatarios en EE. UU. deben más de $1.4 billones. El estadounidense típico tarda 21 años en r
Artículos Destacados
- Cálculo de la cuota mensual de un préstamo: fórmula y ejemplo
- Programa de condonación de préstamos de enfermería: apoyo a futuros profesionales
- Alivio Préstamos Estudiantiles COVID-19: Ley CARES y Opciones de Pago
- Entendiendo los préstamos estudiantiles: Guía completa sobre tipos y opciones
- Cómo afrontar los desafíos del pago de préstamos estudiantiles privados: Tus opciones
- Cómo superar 80.000 $ de deuda estudiantil: un relato realista
- Cuentas de ahorro de alto rendimiento: encuentra las mejores tasas y potencia tus ahorros
- Condonación de Préstamos Estudiantiles Federales: 6 Vías Comunes para Obtener Alivio
- Entendiendo la deuda estudiantil millennial: Desafíos y soluciones
-
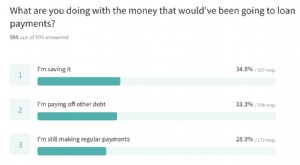 Congelación de pagos de préstamos estudiantiles: Cómo los prestatarios gastan el dinero extra
Los pagos de préstamos estudiantiles federales se han pausado automáticamente y no se han acumulado intereses desde finales de marzo de 2020. Nuestra encuesta encontró que esta congelación ha mantenid...
-
 Estrategias de Reembolso de Préstamos Estudiantiles: Guía Completa
Las clases han terminado para siempre y ahora tienes que empezar a devolver esos préstamos. ¿Cuál es tu plan de ataque? No faltan estadísticas que muestren el coste creciente de la educación postsec...