
Programas de Reducción de Deuda: Estrategias para la Recuperación Financiera
Los programas de reducción de deuda se refieren generalmente a estrategias para ayudar a prestatarios muy endeudados. Si tienes una cantidad de deuda relativamente manejable, te beneficiarás simplemente haciendo esfuerzos regulares para pagarla según lo programado. Entrar en un programa de reducción no valdrá la pena para la mayoría. Sin embargo, si no puedes mantener tus pagos con tus ingresos actuales, puede ser hora de considerar medidas más drásticas. Existen distintos niveles de severidad, empezando por la modificación básica.
#1 Modificación de Préstamo
La modificación de préstamo describe una amplia variedad de estrategias, desde refinanciar hasta liquidar. En su sentido estricto, es el proceso de cambiar directamente tu contrato con el prestamista original. Si usas un intermediario, incurrirás en penalizaciones más severas. Primero, intenta acordar un nuevo plan con tu prestamista actual para evitar ese paso. Contacta directamente y explica los cambios en tus finanzas que te impiden pagar según el calendario actual (pérdida de empleo, divorcio, enfermedad prolongada). Luego, trabaja con el prestamista para encontrar un calendario más cómodo que evite el impago. No todos los prestamistas son flexibles, pero si demuestras que la modificación también beneficia al prestamista, podrías obtener resultados favorables.
#2 Liquidación de Deuda
Liquidar es un paso más drástico que modificar. Al modificar, sigues comprometiéndote a pagar lo que debes; tu crédito reflejará que saldaste la deuda. Con la liquidación, no pagas tu obligación completa; tu crédito mostrará que cerraste el préstamo de forma no aprobada por el prestamista, por lo que es menos atractiva. Sin embargo, ofrece ventajas únicas para necesidades mayores: reduces tu carga total de deuda en lugar de solo reestructurar pagos. Es especialmente útil si has adquirido mucha deuda estudiantil o de tarjetas de crédito. Al no estar garantizadas con un activo, al prestamista puede convenirle liquidar por un monto menor antes que perseguir un embargo.
#3 Quiebra
Muchos prestatarios no ven la quiebra como una estrategia viable de reducción; la consideran un fracaso. Sin embargo, los tribunales de quiebra se diseñaron para aliviar la carga de deuda de estadounidenses con deudas aplastantes. Si calificas, vale la pena explorar si la protección ofrece una solución. A través del tribunal, puedes cerrar tus deudas y asegurar que los prestamistas no tengan más reclamaciones sobre tu dinero o activos. Requiere sacrificios, pero es la solución definitiva para los prestatarios más desesperados.
-
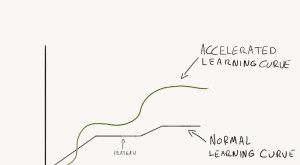
Estrategias de aprendizaje: 5 consejos para adquirir habilidades más rápido
Aprender más rápido es un objetivo que todos compartimos, pero la red está llena de promesas imposibles: «Multiplica por 1000 tu crecimiento personal». «Cambia tu vida en 10 segundos». «Apréndelo TO
-

Gestión de Deudas: Guía de 10 Pasos hacia la Libertad Financiera
Este artículo apareció originalmente en Debt.comSi llevas una gran cantidad de deuda y te preguntas cómo la pagarás, estás lejos de estar solo. La deuda promedio de tarjetas de crédito por hogar es de
Artículos Destacados
- Tres consejos de presupuesto para eliminar deudas más rápido
- Cómo Elegir una Empresa de Reducción de Deuda: Guía para Encontrar la Mejor Opción
- Negociar Tasas Menores con Acreedores: Guía Práctica
- Cuentas de Segunda Oportunidad: Reconstruye tu Historial Bancario y Crédito
- Cómo ayudar a tus padres con sus deudas: Guía para una ayuda compasiva
- Derechos frente a cobradores de deudas: Conozca sus protecciones legales
- Planificación financiera en tus 30: Construyendo un futuro seguro
- 6 Estrategias Comprobadas para Conquistar tu Deuda y Lograr la Libertad Financiera
- 6 pasos para recuperar el control de tus finanzas en el nuevo año
-
 Programas de recompensas para restaurantes: Gana más en cada comida
Apúntate a un programa de recompensas para restaurantes: casi todo son ventajas Ya sea que cenes fuera ocasionalmente o sea tu rutina habitual, inscribirte en un programa de recompensas para restaura...
-
 Consolidación de deudas: ventajas, riesgos y claves para decidir
Consolidar deudas puede ser un salvavidas financiero o un desastre, según tu situación. Descubre aquí cuál es tu caso. Consolidar es simple: obtienes un préstamo nuevo y usas el dinero para pagar una...