
Rechazo de préstamo: cómo responder a las objeciones del prestamista
Cuando un prestamista rechaza una solicitud, conviene identificar el motivo real y preparar una respuesta sólida. Estas son objeciones comunes y cómo abordarlas.
Negocio con poco capital. El banco quiere ver que el propietario también arriesga recursos. Se puede aportar dinero desde ahorros, refinanciar vivienda, vender inversiones, convertir deuda subordinada en capital o reducir pasivos.
Empresa sin utilidades. Hay que explicar con honestidad por qué no hubo ganancias y mostrar cómo el préstamo corregirá el problema. Documentar mejoras operativas, activos más eficientes o un plan de rentabilidad aumenta la credibilidad.
Monto solicitado demasiado alto. Solo el solicitante sabe cuánto necesita realmente. Puede ajustar el presupuesto o aceptar un monto menor, pero también puede ofrecer más garantías para reducir el riesgo percibido.
Estrategia poco sólida. Los prestamistas suelen ser conservadores. Conviene revisar el plan con detalle, aclarar supuestos y respaldar la propuesta con estudios, encuestas o datos de mercado.
Industria riesgosa. Si el banco evita ciertos sectores, se puede explicar cómo se controlan los riesgos, aceptar condiciones más estrictas o aportar garantías adicionales.
Garantías insuficientes. Es la objeción más frecuente. Hay que conocer el valor real y el valor de liquidación de los activos. Si están subvalorados, se pueden presentar avalúos; si faltan, conviene ofrecer más garantías o un plan alternativo con menos financiamiento.
Proyecciones poco confiables. Se deben revisar ingresos, costos y supuestos, corregir errores y presentar cifras línea por línea. Una respuesta ordenada no garantiza la aprobación, pero demuestra seriedad y puede cambiar la decisión.
-
Condonación de Préstamos: Entendiendo los Riesgos Ocultos
¿Esperas que te condonen tus préstamos? Antes de comprometerte con un programa de condonación, es importante que te informes sobre los riesgos ocultos asociados. Con millones de estadounidenses endeu
-

Mejores Prestamistas de Préstamos VA: Reseñas y Comparativas 2024
Desde 1944, el Departamento de Asuntos de Veteranos (VA) ha ayudado a los veteranos y sus familias a calificar para préstamos hipotecarios. Los préstamos VA no son emitidos directamente por la VA, sin
Artículos Destacados
- Préstamos para pequeñas empresas: guía paso a paso hasta la aprobación
- Préstamos entre particulares (P2P): guía para pequeños empresarios
- Impacto en el crédito de los préstamos entre particulares
- Préstamos sindicados: tipos, prestatarios y usos
- Paquete de solicitud de préstamo (loan package): Documentos esenciales y claves de presentación
- Impago de préstamos: tipos, causas y consecuencias
- Préstamos garantizados por la SBA: guía para financiar tu pequeña empresa
- Préstamos para franquicias: financia tu oportunidad de negocio
- Préstamo SBA 504: requisitos y condiciones de acceso
-
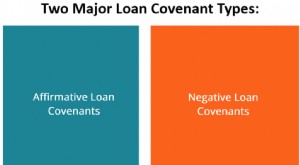 Cláusulas de Préstamo (Loan Covenants): Términos y Condiciones
Una cláusula de préstamo (loan covenant) es un acuerdo que estipula los términos y condiciones de las políticas de préstamo entre un prestatario y un prestamista. El acuerdo da a los prestamistas marg...
-
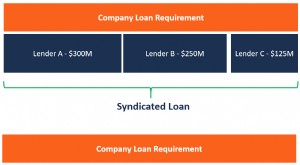 Préstamos sindicados: definición, ventajas y funcionamiento
Un préstamo sindicado es una operación de crédito concedida por un grupo de entidades financieras que trabajan conjuntamente para financiar a un mismo prestatario. El prestatario puede ser una empresa...