
Salud financiera de Eskom: Un análisis profundo de la utility eléctrica de Sudáfrica
Con las noticias de captura del Estado acaparando titulares en Sudáfrica, y la inesperada renuncia del CEO de la utility eléctrica estatal, Brian Molefe, fue fácil pasar por alto un anexo en la declaración presupuestaria de mediano plazo del Ministro de Finanzas que trata la exposición del gobierno a las empresas estatales, y algunos puntos más finos de los resultados financieros interinos de Eskom.
Una mirada más cercana sugiere que la mayor empresa estatal de Sudáfrica puede no estar en una forma financiera tan sólida como se piensa generalmente.
Los resultados interinos de la utility muestran costos crecientes y una disminución de ganancias en la primera mitad del año. El nivel relativamente modesto de ganancias logrado brinda poco consuelo al observar un conjunto de factores de riesgo de alta probabilidad que se desarrollan en los próximos años.
Estos incluyen el hecho de que unos 40.000 millones de rand de costos subrecuperados que se esperaba se decidieran para finales de este año ahora es improbable que se reflejen en tarifas hasta 2018/19, o más tarde. También parece altamente factible que los aumentos tarifarios programados para comenzar en abril de 2018 se retrasen en los tribunales, con el próximo gran aumento tarifario quizás retrasado a 2019/20 bajo este escenario.
El panorama se vuelve más preocupante al mirar el mediano plazo. Los préstamos y costos financieros de Eskom están destinados a aumentar significativamente en los próximos años. Los pagos a productores independientes de energía podrían duplicarse fácilmente, y nuevos aumentos de ingresos son poco probables que igualen la tendencia histórica.
Con la exposición financiera del gobierno a la utility en 368.500 millones de rand —y quizás duplicándose en el mediano plazo— esto tiene implicaciones tanto para Eskom como para las finanzas públicas de Sudáfrica en general.
Lo que dicen los números
Al evaluar el riesgo de exposición financiera del gobierno a Eskom, el Tesoro Nacional señaló, como factor positivo, su reciente programa de recapitalización y la subsiguiente mejora en liquidez. De hecho, podría haber razones para el optimismo en algunos números. Estos incluyen un aumento del 10,5 % en ingresos comparado con los primeros seis meses de 2015/16, un aumento del 23 % en ganancias antes de intereses, impuestos, depreciación y ganancias de 9.300 millones de rand, y varias reducciones de costos de unos 14.400 millones de rand.
Pero emergen síntomas de un problema más profundo al desglosar estos números.
Por ejemplo, las ganancias de ingresos de unos 21.000 millones de rand fueron impulsadas principalmente por un aumento en las tarifas reguladas. El problema es que Eskom ha dependido de aumentos significativos interanuales en tarifas desde 2008. No hay garantía de que esto continúe, con escenarios de tarifas planas —o decrecientes— y de ingresos más probables para los próximos años.
La razón de esto proviene de una comprensión del entorno regulatorio de Eskom. Primero, hay una gran incógnita sobre 11.000 millones de rand de aumentos tarifarios permitidos por el regulador de la utility para 2016/17. Esto ha sido anulado por el Tribunal Superior y devuelto al regulador para revisión adicional.
Además, el efecto de la batalla judicial es que otras decisiones regulatorias importantes han sido aparcadas hasta que se resuelva el asunto. Solo esto ya ha retrasado otras decisiones sobre unos 40.000 millones de rand de costos subrecuperados que datan de 2014/15. Cualquiera sea el monto finalmente otorgado a Eskom —no es probable que se refleje en tarifas hasta 2018/19, si es que lo hace.
Reducciones de costos no tan fáciles de lograr
Eskom, por supuesto, tiene margen para reducir costos. Dicho esto, la base de costos está aumentando, y en áreas que están en gran medida fuera del control de Eskom.
Tomemos los acuerdos de suministro de energía a largo plazo que el gobierno ha impuesto a la utility. El costo anual de compras de energía ascendió a unos 15.100 millones de rand el año pasado, un aumento de unos 5.600 millones sobre el año anterior. Este costo podría duplicarse fácilmente en los próximos años a medida que los programas gubernamentales en generación de energía renovable, proyectos de gas a energía y proyectos de carbón de productores independientes entren en operación comercial.
Otra forma en que Eskim podría concebiblemente recortar costos es sustituyendo su propia generación con suministro de productores independientes. Pero hay dos problemas con esto. Primero, Eskom ahora tiene un exceso de capacidad de generación. Con demanda débil y nuevas unidades generadoras en Ingula, Medupi y Kusile en varias etapas de construcción, pasará algún tiempo antes de que esta capacidad pueda ser utilizada plenamente. Segundo, los préstamos sobre capital invertido en activos existentes y en construcción deben ser reembolsados, se utilicen a plena capacidad o no.
¿Qué hay de los ahorros en costos de carbón mientras Eskom externaliza la generación a productores independientes? Tampoco hay mucho margen de maniobra aquí. El regulador ha requerido a Eskom participar en acuerdos de suministro de carbón a largo plazo. Estos generalmente no son fáciles de terminar, y el almacenamiento o traslado a ubicaciones donde el carbón podría usarse es costoso.
Un acantilado de deuda se avecina
Las obligaciones de deuda de Eskom se reportaron en 317.000 millones de rand, con un aumento en costos financieros de aproximadamente 4.000 millones de rand para el período de seis meses. Si bien no es significativo en sí mismo, esto bien puede ser la punta del iceberg.
Por ejemplo, Eskom reportó costos financieros capitalizados de 9.500 millones de rand. Estos son costos que se diferen y no afectan el resultado final reportado de ganancias. Este número elimina las ganancias contables que Eskom reportó de 9.300 millones de rand.
Y Eskom propone pedir prestado más.
Para financiar su programa de expansión de capital en los próximos cinco años, el consejo ha aprobado otros 327.000 millones hasta el 31 de marzo de 2021. Asumiendo que la mayoría de los costos en esos préstamos serán capitalizados durante la construcción —una práctica contable común— el efecto total de los costos financieros solo se reflejará en las ganancias (o pérdidas) finales de Eskom al completarse el actual programa de construcción.
Al observar el flujo de caja, los pagos de intereses de Eskom sobre la deuda el año pasado alcanzaron unos 22.800 millones de rand. Considerando que se proyecta que los préstamos totales se dupliquen aproximadamente para 2020/21, no es irreal anticipar pagos anuales de intereses de bien más de 40.000 millones de rand. Si se añaden los reembolsos de capital, esto podría superar los 50.000 millones por año dentro de los próximos cinco años.
¿No puede recortar costos? Sí. ¿Pero en 80.000 millones por año para compensar acuerdos de compra de energía a largo plazo y préstamos? No realmente.
El consejo de Eskom ha destacado un enfoque continuo en identificar ahorros de costos y oportunidades de eficiencia. Pero como proveedor de facto de electricidad de último recurso de Sudáfrica, no hay la flexibilidad para recortar costos como podría ser el caso.
Además, los impulsores clave de costos están determinados en gran medida por el gobierno. Eso no sugiere que no se puedan hacer ahorros. Pero al proveer servicios esenciales e implementar política gubernamental, Eskom no es libre de iniciar agresivamente ahorros de costos como podría querer.
Sería reconfortante si los riesgos que enfrenta Eskom pudieran mitigarse con iniciativas de eficiencia a gran escala —pero probablemente ya es demasiado tarde para eso solo. Al gestionar este cambio radical, el Tesoro Nacional puede no tener más opción que considerar respuestas políticas más fundamentales y soluciones estructurales para evitar que las finanzas de Eskom se conviertan en un tsunami financiero.
-
Bolsos de inversión: ¿son realmente una buena decisión financiera?
Es probable que hayas oído hablar de comprar bolsos de diseñador como inversiones de guardarropa. Muchas veces ese concepto se confunde con una inversión financiera, así que empecemos por separar las
-
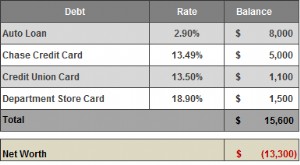
Chequeo financiero: Estrategias para mejorar finanzas con 35.000 €/año
Julia, 26 años, coordinadora de cuentas. Este es su chequeo financiero para ver cómo ayudarla a mejorar su situación de deuda y finanzas en general. Julia es soltera, 26 años, coordinadora de cuentas
Artículos Destacados
- El Poder del Tiempo en Finanzas: Crecimiento Compuesto e Inflación
- Subvenciones sociales en Sudáfrica: Examinando la inclusión financiera y la controversia de CPS
- El Colapso de Eskom: El Motor de la Crisis Económica de Sudáfrica
- Educación superior gratuita de Zuma: riesgos financieros para Sudáfrica
- Los desafíos de ACSA: Impacto de la reducción de tarifas aeroportuarias y cambios en el directorio en Sudáfrica
- Planificación Financiera y Gestión de Inversiones: Asegura tu Futuro
- Más Allá del Puntaje de Crédito: Verdaderos Indicadores de Salud Financiera
- Alfabetización financiera: comprende y mejora tu gestión del dinero
- Beneficios de Contratar un Planificador Financiero: Asegura Tu Futuro Financiero
-
 Proceso de Cierre Financiero: Definición, Importancia y Mejores Prácticas
Independientemente del tamaño o sofisticación financiera de una empresa, el proceso de cierre financiero puede volverse complicado. Los pasos secuenciales —desde el registro de transacciones hasta la ...
-
 Planificación Patrimonial: Testamentos y Poderes Notariales para Proteger tu Futuro
Cuando escuchas planificación patrimonial, ¿qué es lo primero que se te viene a la mente? Para la mayoría, pensamos en la distribución de bienes físicos como casas o coches. Aunque esto es parte, la p...