Entendiendo la Varianza de Eficiencia de Costos Indirectos Variables: Guía Completa

La varianza de eficiencia productiva es la diferencia entre las horas de mano de obra reales requeridas para fabricar cierto número de productos y las horas presupuestadas o estándar. La diferencia puede ser significativa y debe monitorearse y gestionarse.
La varianza de eficiencia de costos indirectos variables es uno de los factores que impactan la varianza total de costos indirectos variables. El otro factor importante es la varianza de gasto de costos indirectos variables.
Varianza de Eficiencia de Costos Indirectos Variables – Fórmula
Es una medida contable calculada multiplicando la diferencia entre horas reales y presupuestadas trabajadas por la tasa estándar de costo indirecto variable por hora. La fórmula:

Cuando se logra una varianza favorable, implica que las horas reales trabajadas fueron menores que las presupuestadas. Resulta en aplicar la tasa estándar sobre menos horas, reduciendo gastos totales por el factor de disminución de horas. No necesariamente significa que la empresa incurrió en menor costo indirecto real. Simplemente implica una mejora en la base de asignación total usada para aplicar costos indirectos.
Riesgo de Error
La varianza usa insumos de diferentes departamentos. La información de gastos de producción la envía el departamento de producción. Las horas de mano de obra estimadas para cumplir requisitos de producción las estiman personal de ingeniería industrial y programación.
Las proyecciones se basan en: eficiencia histórica y estimada de empleados (productividad laboral) y niveles de capacidad de equipos, contabilizando depreciación.
Existe riesgo inherente de llegar a una varianza que no represente el desempeño real debido a margen de error. El error puede resultar de estimación o registro incorrecto de horas de mano de obra estándar. Por tanto, la validez del estándar subyacente, o su falta, debe considerarse al investigar la varianza.
Ejemplo
Suponga que el personal de contabilidad de costos de la Empresa X calculó que su personal de producción trabaja 10,000 horas/mes. La empresa incurre en $100,000/mes como costos indirectos variables. La información se basa en patrones laborales históricos y proyectados.
Meses después, la Empresa X instala nuevo sistema de manejo de materiales. Mejora eficiencia, horas trabajadas caen a 9,000 de 10,000 previas. La varianza:
Información dada:
Horas Estándar = 10,000
Horas Trabajadas = 9,000
Cálculo:
Tasa Estándar por Hora = Costo Incurrido / Horas Estándar = $100,000 / 10,000 = $10
Tasa estándar variable: $10/hora.
$10 x (9,000 Horas Trabajadas – 10,000 Horas Estándar) = $10,000 (Varianza de Eficiencia de Costos Indirectos Variables)
Lecturas Relacionadas
CFI es proveedor oficial del programa global de Analista Certificado en Banca Comercial y Crédito (CBCA)™, diseñado para ayudar a cualquiera a convertirse en analista financiero de clase mundial. Para avanzar en su carrera, los recursos adicionales serán útiles:
- Plantilla de Análisis de Varianzas
- Filosofía de la Contabilidad
- Fórmula de Varianza
- Curso de Presupuestos y Pronósticos
-
Análisis de Varianzas: Entendiendo y Mejorando el Desempeño
-
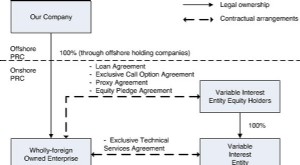
Entidades de Interés Variable (VIE): Definición y Ejemplos
Una entidad de interés variable (Variable Interest Entity - VIE) puede ser cualquier tipo de estructura legal empresarial. Puede ser, por ejemplo, un fideicomiso (trust), una sociedad, una corporación
Artículos Destacados
- Horarios de Negociación de Bonos: Entendiendo la Disponibilidad del Mercado
- Varianza Presupuestaria: Causas, Tipos y Análisis
- Análisis costo-volumen-utilidad (CVP): punto de equilibrio y rentabilidad
- Entendiendo los Ratios de Eficiencia: Clave para el Desempeño Empresarial
- Varianza de Cartera: Entendiendo el Riesgo y la Diversificación
- Trading Fuera de Horario (After-Hours): Guía Completa para Inversores
- Horario Extendido de Trading: Guía Completa para Inversores
- Eficiencia de mercado: guía completa
- Límites de precio variables en futuros: mecanismo y ejemplo en maíz