
Ingresos Anticipados (Unearned Revenue): Definición, Ejemplos y Contabilización
Los ingresos anticipados (unearned revenue), también llamados ingresos diferidos (deferred revenue), son pagos recibidos por una empresa por bienes/servicios que se entregarán en el futuro. Se usan en contabilidad de devengo: el ingreso se reconoce solo cuando se ha recibido el pago Y se ha entregado el bien/servicio.
Ejemplos Comunes
- Alquileres pagados por adelantado
- Suscripciones anuales de software (SaaS)
- Primas de seguros prepagadas
Es típico en compañías de seguros y SaaS.
Contabilización de los Ingresos Anticipados
Principios contables: el ingreso anticipado es un pasivo para quien recibe el pago (crea obligación) pero aún no ha completado el trabajo/entregado el bien. La lógica: aunque cobró, aún debe la entrega. Si no entrega o el cliente cancela, debe devolver el dinero.
Por tanto, inicialmente se reconoce como pasivo. Cuando se entrega el bien/servicio, la parte correspondiente se reclasifica a ingreso devengado (revenue).
Generalmente son pasivos a corto plazo (se cumplen en < 1 año). Si la entrega supera el año, la parte a largo plazo se clasifica como pasivo no corriente.
Ejemplo Práctico: Amazon Prime
Fred compra suscripción anual Amazon Prime por $79.
- Momento 0 (cobro): $79 → Pasivo "Ingresos Anticipados" en balance.
- Fin mes 1: $79/12 = $6,58 → Se reduce pasivo y se reconoce $6,58 como Ingreso.
- Mes 2 al 12: Mismo procedimiento mensual.
- Fin mes 12: Última porción $6,58 → Ingreso. Pasivo llega a cero.
Recursos Adicionales
- Análisis de Estados Financieros
- Curso Lectura de Estados Financieros (Gratis)
- Principio de Reconocimiento de Ingresos (Revenue Recognition Principle)
- Fuentes de Ingresos (Revenue Streams)
-

Comprender los Ingresos: Guía Completa para Empresas
Los ingresos son el valor de todas las ventas de bienes y servicios reconocidas por una empresa en un período. Los ingresos (también llamados ventas o renta) forman el inicio de la cuenta de resultado
-

Ingresos vs. Resultado: Entendiendo las Diferencias Clave
Esta guía resume las principales diferencias entre ingresos (revenue) vs resultado (income). Los ingresos son el monto que una empresa gana por prestar servicios o vender productos (línea superior). R
Artículos Destacados
- Dificultades económicas: causas, efectos y vías de alivio
- Ingresos no devengados: definición y presentación en los estados financieros
- Entendiendo a los Auditores: Roles, Responsabilidades y Procesos
- BAIIDARM Explicado: Guía Completa para Análisis Financiero
- Eurodivisa (Eurocurrency): Qué Es, Historia y Funcionamiento
- FactSet: soluciones de datos y análisis financiero
- Entender las Finanzas: Visión General de los Conceptos Clave
- Entender las Crisis Financieras: Causas, Impactos y Ejemplos
- Auditorías financieras: guía completa
-
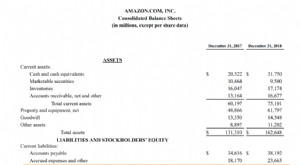 Ingresos Diferidos (Deferred Revenue): Contabilidad, ejemplo y efecto en flujo de caja
Los ingresos diferidos (o ingresos no devengados) surgen cuando una empresa cobra por adelantado bienes/servicios aún no entregados. En contabilidad de devengo, no se reconocen como ingreso hasta que ...
-
 Ingresos Marginales: Definición, Cálculo e Importancia
Los ingresos marginales son los ingresos adicionales que una empresa obtiene al vender una unidad más de un bien o servicio. En términos contables, representan el cambio en el ingreso total dividido p...