
EBT vs. Ingresos Antes de Impuestos: Entendiendo la Diferencia
En realidad, no existe ninguna diferencia entre los beneficios antes de impuestos (EBT) y los ingresos antes de impuestos. Ambos términos denotan el mismo concepto y pueden utilizarse indistintamente.
¿Qué es el EBT o Ingreso Antes de Impuestos?
Esencialmente, el EBT o ingreso antes de impuestos es una medida de la rentabilidad de la empresa. Indica la cantidad de dinero que una compañía retiene después de deducir todos los gastos operativos, pero antes de la deducción de los gastos por impuestos.
Ubicación en el Estado de Resultados
El ingreso antes de impuestos se divulga comúnmente en el estado de resultados de la empresa. En este documento, puede aparecer referido como "ingresos antes de la provisión para impuestos sobre la renta". Además, todas las variables necesarias para calcular el ingreso antes de impuestos (ingresos, COGS, gastos de interés, etc.) también se encuentran en el estado de resultados.
Cómo Calcular el Ingreso Antes de Impuestos
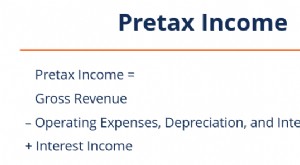
El ingreso antes de impuestos se calcula como la diferencia entre los ingresos de una empresa y todos sus gastos operativos, incluyendo depreciación y gastos de interés, excluyendo los impuestos sobre la renta. Matemáticamente:
Ingreso Antes de Impuestos = Ingresos – (Depreciación + COGS + Gastos de Interés + GAV)
Alternativamente, puede calcularse a partir del ingreso neto simplemente sumando los impuestos:
Ingreso Antes de Impuestos = Ingreso Neto + Impuestos
También puede deducirse a partir de otras medidas de rentabilidad como EBIT o EBITDA:
Ingreso Antes de Impuestos = EBIT – Gastos de Interés
Ingreso Antes de Impuestos = EBITDA – (Gastos de Interés + Depreciación y Amortización)
¿Por Qué Utilizar el EBT?
Existen varias medidas de rentabilidad empresarial, como EBITDA, EBIT, EBT e ingreso neto. Cada una tiene su propio significado y aplicaciones.
El ingreso antes de impuestos se utiliza comúnmente para comparar el desempeño financiero de una empresa con el de sus competidores, así como para comparar su rendimiento en diferentes períodos temporales.
Generalmente, se considera que el ingreso antes de impuestos es un mejor indicador del desempeño financiero que el ingreso neto para empresas con consideraciones fiscales significativas, como créditos fiscales, compensaciones de pérdidas fiscales hacia adelante o hacia atrás. En estos casos, el ingreso neto se distorsiona por consideraciones fiscales y no refleja con precisión el desempeño operativo de la empresa.
Por otro lado, el ingreso antes de impuestos (EBT) excluye los gastos fiscales de la empresa, midiendo únicamente el desempeño financiero derivado de sus operaciones.
Ingreso Antes de Impuestos vs. Ingreso Gravable
El concepto de ingreso antes de impuestos (EBT) no debe confundirse con el de ingreso gravable. El ingreso antes de impuestos es un valor contable utilizado en los estados financieros de la empresa; sus cálculos se basan en principios contables, no en la legislación fiscal vigente. Esencialmente, proporciona una base para calcular una estimación del gasto por impuestos aplicando la tasa impositiva correspondiente.
Por el contrario, el ingreso gravable se calcula bajo la guía de la legislación fiscal de una jurisdicción determinada. Utilizando el ingreso gravable en sus declaraciones fiscales, una empresa determina la cantidad real que debe pagar en impuestos por un período dado.
Recursos Adicionales
- Ingreso Operativo Después de Impuestos (ATOI): Ingreso operativo de una empresa después de pagar todos los impuestos.
- EBITDA: Beneficios antes de intereses, impuestos, depreciación y amortización.
- Cuenta de Resumen de Ingresos: Cuenta que recibe todas las cuentas temporales al cierre del período contable.
- Proyección de Partidas del Estado de Resultados: Métodos para proyectar líneas del estado de resultados.
-
Ingresos Antes de Impuestos (EBT): Definición, Fórmula, Cálculo e Importancia
El ingreso antes de impuestos (pretax income), también llamado ganancias antes de impuestos (EBT - Earnings Before Tax), es el ingreso neto que una empresa obtiene antes de deducir los impuestos. Sin
-

Cumplimiento Tributario Voluntario: Entendiendo el Sistema Fiscal de EE. UU.
Artículos Destacados
- Comprender el ingreso operativo después de impuestos (ATOI): Definición y significado
- Entender los Tramos del Impuesto sobre la Renta en Canadá: Guía Completa
- Impuesto de Sociedades vs. IRPF: Diferencias Clave Explicadas
- Impuesto Federal sobre la Renta: Guía Completa (EE. UU. y Canadá)
- Impuesto sobre la Renta: Guía Completa para Personas Físicas y Empresas
- Impuesto sobre la Renta a Pagar: Guía para Empresas
- Entendiendo el Neto de Impuestos: Definición y Cálculo
- Beneficio Antes de Impuestos (BAI): Definición, Cálculo e Importancia
- Comprender el Resultado Contable: Una Métrica Financiera Clave
-
 Resultado Neto Después de Impuestos (NIAT): Definición e Importancia
El resultado neto después de impuestos (NIAT, Net Income After Tax) son los beneficios de una entidad tras deducir todos los gastos e impuestos en un período fiscal. NIAT también se conoce comúnmente ...
-
 Entendiendo las Deducciones por Pérdida Neta de Operación (NOL) | IRS.gov
Una pérdida neta de operación (NOL, Net Operating Loss) para fines de impuesto sobre la renta ocurre cuando las deducciones admisibles de una empresa superan el ingreso imponible en un período fiscal....