
Superávit Aportado: Entendiendo el Patrimonio de los Accionistas
El superávit aportado es una cuenta en la sección de patrimonio de los accionistas del balance general que refleja montos excedentes recolectados de la emisión de acciones por encima de su valor nominal. La cuenta también mantiene ganancias y pérdidas de la emisión, recompra y cancelación de acciones, así como ganancias y pérdidas de la venta de instrumentos financieros complejos. También se le conoce comúnmente como Capital Adicional Pagado (APIC).
Una transacción de superávit aportado típicamente especificará de dónde proviene el superávit. Diferentes empresas pueden configurar un número variable de cuentas relacionadas, cada una con nombres específicos que destacan de dónde proviene el monto.
Tipos de Cuentas de Superávit Aportado
Independientemente de cómo se nombre la cuenta, hay tres tipos principales de cuentas de superávit aportado. Cada tipo tiene diferentes criterios para reconocer el patrimonio que cae bajo él.
Tipo A
Este tipo lleva cualquier exceso en la emisión de acciones con valor nominal. Si las acciones se emiten a valor nominal, no se registra monto en esta cuenta.
Ejemplo: CFI Inc. emite 50,000 acciones comunes de $1 valor nominal a $25 cada una, recibiendo $1,250,000 en efectivo. $50,000 (50,000 acciones * $1/acción) se asignan a la cuenta de capital social, y $1,200,000 (50,000 acciones * ($25-$1)) se asignan a una cuenta de Superávit Aportado – Emisión de Acciones Comunes.
Tipo B
Estas cuentas llevan ganancias o pérdidas hechas en la recompra de sus propias acciones. Cuando una acción se recompra, se elimina de los libros al valor al que fue emitida, y cualquier diferencia entre el valor en libros y lo que la empresa pagó (valor de mercado) se registra en esta cuenta.
Ejemplo: CFI Inc. decide recomprar todas las 50,000 acciones emitidas anteriormente. El valor de mercado cayó a $20. La empresa registra $5 de valor por acción en la recompra para un total de $250,000 (50,000 acciones x $5/acción). Este extra de $250,000 se acredita en Superávit Aportado – Recompra y Cancelación de Acciones Comunes, una cuenta Tipo B.
Tipo C
Estas cuentas llevan cualquier otro valor de patrimonio en transacciones de acciones que no caen bajo Tipo A o B. También llevan valores resultantes de la venta de instrumentos financieros complejos.
Cuentas Tipo C comunes incluyen:
- Warrants (derechos de suscripción)
- Warrants expirados
- Opciones sobre acciones
- Opciones sobre acciones expiradas
- Derechos de conversión (en bonos convertibles)
Recursos Adicionales
Para ayudarte en tu camino, estos recursos adicionales de CFI serán útiles:
- Capital Adicional Pagado (APIC)
- Cómo Valorar una Empresa Privada
- Pasantías en Banca de Inversión
- Mejores Prácticas de Modelado Financiero
-
Comprender el Valor Residual: Definición e Importancia
-
Comprender el Patrimonio Neto: Guía Completa
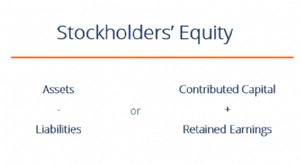
El patrimonio neto (también llamado patrimonio de los accionistas) es una partida del balance de situación que consiste en capital social más resultados acumulados. También representa el valor residua
Artículos Destacados
- Denominación financiera: significado y ejemplos
- Patrimonio Neto (Equity): Guía Completa para Inversores
- Valor nominal: definición, ejemplos e importancia
- Valor razonable: definición, diferencias y ventajas contables
- Entendiendo el Dinero: Definición, Historia y Valor
- Valor Nominal Explicado: Definición y Significado Financiero
- Valor Añadido (Value Added): Definición y Aplicaciones Empresariales
- Fecha Valor (Value Date): Definición e Importancia en Banca y Trading
- Análisis Ex-Post: Evaluando Resultados Tras los Hechos
-
 Valor Nominal (Par Value): Qué Es y Cómo Afecta a Bonos y Acciones
El valor nominal (par value o face value) es el importe facial que figura en el título valor (bono o acción) en el momento de su emisión. Es un valor estático que no fluctúa, a diferencia del valor de...
-
 Arrendamiento Pagado por Anticipado: Definición, Requisitos, Beneficios y Riesgos
Un arrendamiento pagado por anticipado (prepaid lease u operating lease) es un contrato para adquirir el uso de activos tangibles (planta, equipo, inmuebles) que incluye la obligación contractual de u...