
Cuentas de ahorro de alto rendimiento: abre una cuenta con mínimos bajos
No necesitas un saldo grande para abrir una cuenta de ahorros con un rendimiento alto.
Varias entidades en línea ofrecen un rendimiento porcentual anual superior al 2 por ciento y exigen un saldo mínimo de solo entre 0 y 100 dólares para ganar ese rendimiento.
"Está literalmente al alcance de todos", dice Greg McBride, CFA, analista financiero principal de Bankrate. "Cuentas disponibles a nivel nacional pero sin depósito mínimo; no hay excusas para dejar que tu dinero se quede en una cuenta de bajo rendimiento en lugar de aprovechar esa oportunidad".
Donde la simplicidad y el alto rendimiento son la norma
Muchos bancos en línea se ciñen al modelo simple de que todos los saldos, salvo que haya un máximo de cuenta, ganan el mismo APY. Los requisitos transaccionales y de cuenta corriente son poco comunes en los bancos en línea, y eso mantiene el ahorro sencillo.
"Es genial porque podrías tener un dólar, podrías tener 50, podrías tener 100; lo pones ahí y sigues obteniendo esa gran tasa de ahorro", dice Charlie Horonzy, planificador financiero certificado y contador público certificado en Focused Up Financial LLC, en Chicago.
Algunos bancos en línea pueden limitar cuánto puedes mantener en tus ahorros. Pero si existen esos máximos de cuenta, suelen estar en saldos superiores a los 500,000 dólares o en los millones.
Bancos con altos rendimientos y bajos requisitos de saldo
Aquí tienes algunas cuentas de ahorro que tienen un saldo mínimo bajo o nulo y un APY alto.
Investors eAccess 2.50% / $0 / $0
Western State Bank 2.50% / $0 / $0
Comenity Direct 2.48% / $100 / $1
Banesco 2.47% / $100 / $300
Vio Bank 2.46% / $100 / $0.01
MySavingsDirect 2.40% / $1 / $1
TAB Bank 2.40% / $0 / $1
Sallie Mae 2.30% / $0 / $0
Marcus by Goldman Sachs 2.25% / $0 / $1
En general, los bancos en línea te dan un APY más alto y no te hacen sacrificar en cuanto a servicio al cliente.
Sí, no podrás entrar a un banco puramente en línea —o banco directo— porque no tienen sucursales. Pero si de verdad quisieras entrar a una sucursal física para retirar fondos, podrías transferir dinero de tu cuenta de ahorros de alto rendimiento a una cuenta corriente en un banco físico.
Los bancos directos se han ganado discretamente una reputación por su nivel de servicio al cliente. Según el Estudio de Satisfacción con la Banca Directa 2019 de J.D. Power, "los bancos directos siguen superando significativamente a los bancos minoristas tradicionales en satisfacción general del cliente".
"Sé que algunas personas prefieren entrar a una sucursal o hablar directamente con una persona", dice Cynthia Flannigan, planificadora financiera certificada en MainStreet Financial Planning. "Pero como mucha gente hace su banca en línea hoy en día, puede que tengan una sucursal física, pero harán gran parte de su banca en línea o desde su teléfono móvil. Así que es un paso natural hacer tu fondo de emergencia o una cuenta para ahorrar para tus metas a corto plazo a través de una cuenta de ahorros en línea de alto rendimiento".
Siempre que tu banco en línea sea un banco de la Corporación Federal de Seguro de Depósitos (FDIC) y tu dinero esté en una cuenta cubierta por la FDIC, el monto de seguro estándar es de 250,000 dólares por depositante, por banco asegurado, para cada categoría de titularidad de cuenta.
-
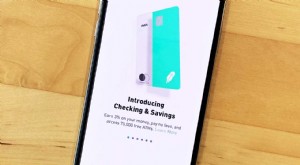
Robinhood Checking and Savings: sin comisiones y 3% de rendimiento anual
Robinhood presentó una propuesta disruptiva en banca digital con su servicio Checking and Savings, orientado a ofrecer cuentas sin comisiones y un rendimiento anual del 3%.Características principalesE
-

Cuenta de ahorro vs. Cuenta corriente con alto saldo: ¿Qué es mejor para ti?
Tener más de una cuenta bancaria podría funcionar a tu favor. A menudo oirás que es importante tener dinero apartado para emergencias, ya sean reparaciones repentinas del hogar, del coche o facturas
Artículos Destacados
- Compras en Línea con Cuenta de Ahorros: Lo que Debe Saber
- Maximiza tus ahorros: 5 estrategias para mayores rendimientos en entornos de tipos bajos
- Cuentas de ahorros de alto rendimiento: 5 usos inteligentes
- Bonos Serie I: Una Inversión Segura y de Alto Rendimiento Explicada
- Las mejores cuentas de ahorro de alto rendimiento 2024: Compara tasas y características
- Maximiza tus ahorros: Entendiendo las cuentas de ahorro de alto rendimiento
- Cuentas de ahorro de alto rendimiento: Por qué los bancos en línea ofrecen mejores tasas y cómo elegir
- Cuentas de Ahorro en Línea de Alto Rendimiento: Septiembre 2022 - Maximiza tus Rendimientos
- Maximiza tus Ahorros: Cuentas de Ahorro de Alto Rendimiento para Mayor Interés
-
 Bancos tradicionales vs. bancos en línea: ¿Cuál es el adecuado para ti?
Aunque no todos los consejos financieros aplican a cada persona o familia, hay una regla monetaria de la que nadie puede escapar. Todos necesitan tener algo de dinero en una cuenta de ahorro. No solo ...
-
 Los 5 principales beneficios de la banca en línea para un ahorro más fácil
Internet ha cambiado la forma en que hacemos casi todo hoy en día, desde cómo compramos suministros para el hogar hasta cómo comparamos tasas de seguros de auto y préstamos para autos. Lo mismo se pue...