
Impulsa tus ahorros: 5 pasos financieros antes de comprar una casa
Aunque el proceso lleva tiempo, el ahorro puede ascender a decenas de miles de dólares.
Comprar una casa es un compromiso significativo, y si estás pensando en adquirir una vivienda en un futuro próximo, no estás solo. Según la Asociación de Banqueros Hipotecarios, las solicitudes de hipotecas para compra de vivienda nueva crecieron un 34,7 % en noviembre de 2020 respecto al mismo mes de 2019.
Pero aunque los tipos hipotecarios suelen ser de los más bajos entre todos los préstamos, extender los pagos a 30 años resultará en decenas o incluso cientos de miles de dólares en cargos por intereses. Para ver qué tipos hipotecarios calificas hoy, calcula las cifras con herramientas gratuitas en línea.
Cómo prepararse para comprar una casa
Es crucial que te tomes el tiempo para preparar tu situación financiera antes de decidir comprar una casa. Hacerlo no solo facilitará el pago de tus cuotas mensuales, sino que también puede reducir tu tipo de interés. Si te sientes estresado por tu próxima compra, aquí tienes cinco pasos para ordenar tus finanzas y mejorar tus opciones de conseguir un buen trato.
- Revisa tu puntuación e informes de crédito
- Enumera tus otras deudas
- Fortalece tus reservas de efectivo
- Crea un presupuesto
- Evita nuevo crédito
1. Revisa tu puntuación e informes de crédito
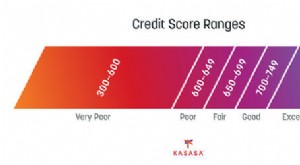
Tu historial crediticio es el factor más importante que los prestamistas hipotecarios considerarán al solicitar un préstamo, así que es imperativo asegurarte de que estás listo crediticiamente para el proceso hipotecario. Puedes consultar tu puntuación gratis, lo que te dará una idea de dónde estás.
Si tu puntuación no está donde quieres, solicita una copia gratuita de tu informe a cada una de las tres agencias nacionales de crédito a través de AnnualCreditReport.com. Con esa información, podrás identificar qué áreas debes abordar antes de solicitar una hipoteca.
2. Enumera tus otras deudas
Además de tu historial crediticio, los prestamistas revisarán tu ratio de deuda sobre ingresos (DTI) para determinar si calificas para un préstamo y cuánto puedes permitirte. El ratio representa el porcentaje de tu ingreso bruto mensual que va a pagos de deuda.
Una vez que hayas listado tus deudas, busca oportunidades para pagar algunas, lo que reducirá tu DTI y mejorará tus opciones de conseguir el préstamo que quieres, e incluso quizás un tipo de interés más bajo.
3. Fortalece tus reservas de efectivo
Existen programas, especialmente para compradores primerizos, que permiten entrar en una casa con un pago inicial bajo o incluso nulo. Pero cuanto más dinero pongas de entrada, menor riesgo representas para los prestamistas, lo que puede resultar en tipos de interés más bajos.
Aunque muchos expertos recomiendan un 20 % del precio de compra, no necesitas ahorrar tanto para marcar la diferencia.
Busca oportunidades para ahorrar: recortar gastos mensuales, guardar bonos del trabajo y devoluciones de impuestos, etc. Ten en cuenta que también querrás suficiente efectivo para pagar los costes de cierre y otros cargos iniciales, y mantener un fondo de emergencia por si algo sale mal.
4. Crea un presupuesto
Que un prestamista diga que calificas para un importe concreto no significa necesariamente que puedas asumirlo. En lugar de confiar en lo que tu ratio DTI determina que puedes pagar, escribe todos tus gastos para saber qué puedes destinar cada mes a la hipoteca, además de trabajar hacia otras metas financieras y mantener el estilo de vida que deseas.
Usa una calculadora hipotecaria en línea para estimar cuánto te costará la vivienda. También puedes ver qué tipos hipotecarios calificas para tener una idea de tus pagos y facturas mensuales.
5. Evita nuevo crédito
Durante varios meses antes de tu primera solicitud hipotecaria hasta el día del cierre, es importante evitar solicitar nuevas tarjetas de crédito o préstamos. Añadir una nueva cuenta de crédito no solo aumentará tu ratio DTI, sino que también puede indicar que tendrás más dificultades para pagar tu cuota hipotecaria mensual.
Así que si quieres una nueva tarjeta de recompensas o un préstamo personal para otra cosa, es mejor esperar hasta después de que tu préstamo hipotecario haya cerrado y estés en tu nueva casa.
Además, no olvides comparar varios prestamistas hipotecarios para asegurarte de obtener las mejores tasas disponibles.
¿Cuáles son los tipos hipotecarios de hoy?
Según Freddie Mac, los tipos hipotecarios para la semana que terminó el 31 de diciembre se mantuvieron cerca de mínimos históricos:
- 30 años a tipo fijo: 2,67 %
- 15 años a tipo fijo: 2,17 %
- 5/1 ajustable: 2,71 %
Visita un bróker hipotecario en línea para obtener tipos personalizados y precalificarte sin afectar tu puntuación de crédito.
-

Lista de Verificación Financiera de Junio: 5 Pasos Para Impulsar Sus Finanzas Este Verano
Lista de verificación financiera de 5 pasos para junio El verano está a días de ponerse a toda máquina. ¿Cuál es su plan? Si no tiene uno, ¡deje que esta lista financiera de junio le dé un poco de ins
-
Mejora tu puntuación crediticia: 5 estrategias probadas para aprobación de préstamos
Tu puntuación crediticia es el factor más importante para determinar el tipo de interés que recibes en un préstamo. Puede que lleves meses o incluso años trabajando para mejorarla. Incluso solo medio
Artículos Destacados
- Gastos que arruinan tu economía: 4 formas de ahorrar y sanear tus finanzas
- Cómo el pesimismo puede mejorar tu seguridad financiera: 4 formas inesperadas
- Asegure su Futuro: 5 Pasos Financieros Esenciales para la Jubilación
- Impulsa tus finanzas: 3 formas sencillas de optimizar tu presupuesto
- Optimización del Presupuesto Antes de Comprar Casa: 10 Pasos Esenciales
- Mejora tu Puntaje de Crédito: Guía Completa
- Aumenta tu puntaje de crédito: estrategias ideales para las fiestas
- Aprovecha las tarjetas de crédito para tu bienestar financiero: 5 estrategias
- Mejora tu Puntuación de Crédito (Credit Score): Guía Completa
-
 Mejora tu puntuación de crédito: claves y consejos prácticos
Un número que abre (o cierra) puertas Prestamistas, aseguradoras, caseros, empleadores y compañías de suministros usan tu credit score para juzgar tu fiabilidad. Afortunadamente, tú controlas ese núme...
-
 Ser propietario y puntaje de crédito: Cómo comprar una casa afecta su crédito
Ya sea que sea un comprador de vivienda por primera vez o haya dado varias vueltas a la manzana comprando casas, no se puede negar que comprar una casa es una decisión financiera enorme. Lo más probab...