
Aprovechando los Ratios de Eficiencia para la Evaluación de la Salud Financiera
El análisis fundamental implica un análisis profundo para evaluar la situación financiera de una empresa. Aquí es donde los ratios de eficiencia vienen al rescate. En pocas palabras, los ratios de eficiencia son métricas que se usan para analizar la capacidad de una empresa para emplear efectivamente sus recursos para generar ingresos.
Estos ratios proporcionan una comparación del beneficio/ingresos generados frente a los gastos incurridos. Los ratios sirven como comparación de gastos realizados frente a ingresos generados, reflejando esencialmente qué tipo de retorno en ingresos o beneficio puede obtener una empresa de la cantidad que gasta para operar su negocio.
En esencia, los analistas financieros consideran que los ratios de eficiencia son una medida importante del rendimiento actual y a corto plazo de una organización. Los ratios de eficiencia ofrecen una buena comparación entre diferentes empresas del mismo sector. Hay una alta correlación entre ratios de eficiencia y ratios de rentabilidad. Cuando las empresas asignan eficientemente sus recursos, se vuelven rentables.
En este artículo, profundicemos en los siguientes ratios de eficiencia y entendamos cómo cada uno puede usarse para evaluar la salud financiera de una empresa.
- Ratio de rotación de inventario
- Ratio de rotación de activos
- Ratio de rotación de cuentas por cobrar
- Ratio de cuentas por pagar
Ratio de Rotación de Inventario
La rotación de inventario, o el ratio de rotación de inventario, es el número de veces que un negocio vende y reemplaza su stock de mercancías durante un período dado.
Considera el coste de mercancías vendidas, relativo a su inventario promedio para un año o en cualquier período de tiempo establecido.
Una alta rotación de inventario generalmente significa que las mercancías se venden más rápido y una baja tasa de rotación indica ventas débiles y exceso de inventarios, lo que puede ser desafiante para un negocio.
Ratio de Rotación de Inventario = (Coste de Mercancías Vendidas) / (Inventario Promedio)
El coste de mercancías vendidas es un gasto incurrido directamente por crear un producto, incluyendo materias primas y costes de mano de obra aplicados a él.
El inventario promedio es el coste promedio de un conjunto de mercancías durante dos o más períodos de tiempo especificados. Toma en cuenta el saldo de inventario inicial al inicio del año fiscal más el saldo de inventario final del mismo año.
Ejemplo:
ABC tiene un coste de mercancías vendidas de ₹50 crores para el año actual. El coste de inventario inicial de la empresa fue ₹6 crores y el coste de inventario final fue ₹4 crores. Dados los saldos de inventario, el coste promedio de inventario durante el año se calcula en ₹5 crores. Como resultado, la rotación de inventario es de 10 veces al año.
Ratio de Rotación de Activos
El ratio de rotación de activos es un ratio de eficiencia que mide la capacidad de una empresa para generar ventas a partir de sus activos comparando ventas netas con activos totales promedio. En otras palabras, este ratio muestra qué tan eficientemente una empresa puede usar sus activos para generar ventas.
El ratio de rotación de activos totales calcula las ventas netas como porcentaje de activos para mostrar cuántas ventas se generan por cada rupia de activos de la empresa. Por ejemplo, un ratio de 0,5 significa que cada rupia de activos genera 0,5 ₹ de ventas.
Ratio de Rotación de Activos = Ventas Netas / Activos Totales Promedio
Las ventas netas, encontradas en el estado de resultados, se usan para calcular este ratio; devoluciones y reembolsos deben deducirse de las ventas totales para medir verdaderamente la capacidad de los activos de la empresa para generar ventas.
Los activos totales promedio se suelen calcular sumando los saldos de activos totales inicial y final y dividiéndolos entre dos.
Ratios de rotación más altos significan que la empresa está usando sus activos más eficientemente. Ratios más bajos significan que la empresa no está usando sus activos eficientemente y lo más probable es que tenga problemas de gestión o producción.
Ratio de Rotación de Cuentas por Pagar
El ratio de rotación de cuentas por pagar, también conocido como rotación de pagos o ratio de rotación de acreedores, es un ratio de liquidez que mide el número promedio de veces que una empresa paga a sus acreedores durante un período contable.
El ratio es una medida de liquidez a corto plazo. Si el ratio de rotación disminuye de un período al siguiente, esto indica que la empresa está pagando a sus proveedores más lentamente, y puede ser un indicador de empeoramiento de la condición financiera.
Un cambio en el ratio de rotación también puede indicar términos de pago alterados con proveedores, aunque esto rara vez tiene más que un ligero impacto en el ratio.
Si una empresa paga a sus proveedores muy rápido, puede significar que los proveedores exigen términos de pago rápidos, o que la empresa está aprovechando descuentos por pronto pago.
Ratio de Rotación de Cuentas por Pagar = compras netas a crédito / cuentas por pagar promedio.
En algunos casos, el coste de mercancías vendidas (CMV) se usa en el numerador en lugar de compras netas a crédito. Las cuentas por pagar promedio son la suma de cuentas por pagar al inicio y final de un período contable, dividida entre 2.
Rotación de cuentas por pagar en días: La rotación de cuentas por pagar en días muestra el número promedio de días que una cuenta por pagar permanece sin pagar. Para calcular la rotación de cuentas por pagar en días, simplemente divide 365 días por el ratio de rotación de pagos.
Rotación de pagos en días = 365 / Ratio de rotación de pagos
Ratio de Rotación de Cuentas por Cobrar
La rotación de cuentas por cobrar es el número de veces por año que un negocio cobra sus cuentas por cobrar promedio.
El ratio se usa para evaluar la capacidad de una empresa para emitir crédito eficientemente a sus clientes y cobrar fondos de ellos de manera oportuna.
Un ratio de rotación alto indica una combinación de una política de crédito conservadora y un departamento de cobros agresivo, así como un número de clientes de alta calidad.
Un ratio de rotación bajo representa una oportunidad para cobrar cuentas por cobrar excesivamente antiguas que están inmovilizando capital de trabajo innecesariamente.
La baja rotación de cobros puede ser causada por una política de crédito laxa o inexistente, una función de cobros inadecuada y/o una gran proporción de clientes con dificultades financieras.
También es bastante probable que un nivel bajo de rotación indique una cantidad excesiva de deuda incobrable. Es útil rastrear la rotación de cuentas por cobrar en una línea de tendencia para ver si la rotación se está desacelerando; si es así, puede requerirse un aumento en la financiación para el personal de cobros, o al menos una revisión de por qué la rotación empeora.
Ratio de Rotación de Cuentas por Cobrar = Ventas Netas a Crédito / Cuentas por Cobrar Promedio
La rotación de cuentas por cobrar en días muestra el número promedio de días que tarda un cliente en pagar a la empresa por ventas a crédito.
La fórmula para la rotación de cuentas por cobrar en días es la siguiente:
Rotación de cobros en días = 365 / Ratio de rotación de cobros
En Resumen,
Los ratios de eficiencia miden la capacidad de un negocio para usar sus activos y pasivos para generar ventas. Una organización altamente eficiente ha minimizado su inversión neta en activos, y por tanto requiere menos capital y deuda para permanecer en operación. En el caso de los activos, los ratios de eficiencia comparan un conjunto agregado de activos con las ventas o el coste de mercancías vendidas. Los ratios de eficiencia, por tanto, proporcionan una ventana a la salud financiera de la empresa, pero deben verse junto con otros ratios para obtener la imagen completa.
¡Feliz Inversión!
-

Ratio de Rotación de Activos: Cálculo, Análisis e Insights Empresariales
El ratio de rotación de activos es una ratio contable que mide la capacidad de tu negocio para usar sus activos para generar ingresos. Aprende más sobre esta ratio y cómo puede ayudar a tu negocio. V
-
Ratio de Liquidez Explicado: Evaluando la Solvencia de su Negocio
El ratio de liquidez es una razón contable que mide la capacidad de su negocio para pagar sus pasivos corrientes con sus activos corrientes. Aprenda por qué el ratio de liquidez puede ser útil para su
Artículos Destacados
- Entiende las compras de inventario: cálculo y reporte
- Rotación de inventarios: indicador clave de eficiencia
- Ratio de rotación de cuentas por cobrar: definición y cálculo
- Amortización Acelerada: Beneficios y Ventajas Fiscales
- Entendiendo la ratio de rentabilidad sobre activos (ROA): guía completa
- Cobertura de intereses: guía para inversores
- Métricas Clave de Acciones: Guía para Evaluar el Potencial de Inversión
- Ratios Financieros Esenciales para Inversores en Bolsa: Guía Completa
- Evaluación del Crecimiento Empresarial: Métricas y Métodos Clave
-
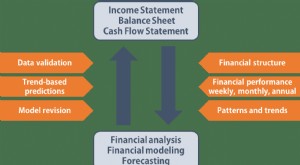 Dominando FP&A: Guía para Entender los Estados Financieros Fundamentales
Cualquier persona que trabaje en el departamento de planificación y análisis financiero (FP&A) debe estar muy familiarizada con los tres estados financieros en FP&A: el Estado de Resultados, el Balanc...
-
 Chequeo de salud financiera: Evalúa y mejora tu situación económica
¿Tus finanzas están sanas? ¿Cuándo fue la última vez que revisaste tu situación financiera? Al igual que te haces un chequeo médico para cuidar tu salud física, necesitas realizar chequeos financieros...