
Entendiendo los Dividendos en Acciones y los Splits: Guía Completa
En ocasiones, las empresas eligen conservar su efectivo disponible pagando a sus accionistas con dividendos en acciones, que, como su nombre indica, son dividendos distribuidos en forma de acciones de la empresa. La organización recapitaliza sus beneficios y emite nuevas acciones, lo que no afecta a sus activos y pasivos totales. Los dividendos en acciones suelen expresarse como un porcentaje del número de acciones en circulación. Por ejemplo, si una empresa con 100.000 acciones en circulación emite un dividendo en acciones del 10 %, el total de acciones en circulación aumentaría a 110.000.
Los accionistas que reciben un dividendo en acciones adquieren más acciones de la empresa, pero su riqueza en la empresa no aumenta. Como los activos y pasivos de la empresa permanecen iguales, el precio de la acción debe necesariamente bajar para reflejar la dilución provocada por la creación de más acciones. Esto se entiende con el símil de una tarta: el accionista puede dividir su porción en dos, tres, cuatro o veinte trozos; pero sin importar en cuántas partes la corte, el tamaño total sigue siendo el mismo. Tras un dividendo en acciones, los accionistas tienen más acciones, pero su participación proporcional en la empresa sigue siendo la misma, y el precio de mercado de las acciones individuales cae proporcionalmente.
Al igual que el dividendo en acciones, un split (desdoblamiento) de acciones es un aumento proporcional del número de acciones en circulación que no afecta a los activos, pasivos, patrimonio ni beneficios de la empresa emisora. De hecho, la única diferencia entre ambos está en el ámbito contable. Un dividendo en acciones superior al 25 % se registra como un split de acciones. Un dividendo en acciones del 100 % se conoce como un split dos por uno. Una empresa puede decidir hacer split de sus acciones porque el precio es demasiado alto; con un precio más bajo, la acción se vuelve más negociable. Veamos un ejemplo simplificado de lo que ocurre cuando se declara un split dos por uno.
Como ejemplo, una empresa tiene 1 millón de acciones en circulación a un precio de 50 $ por acción. Tras el split dos por uno, la empresa tendrá 2 millones de acciones en circulación, y la acción cotizará a 25 $ por acción. Además, un accionista que posea 100 acciones antes del split tendrá 200 después, con un valor de aproximadamente 25 $ por acción. No hay cambio neto, ni en la cuenta de resultados de la empresa ni en el valor real de la inversión del accionista.
Por el contrario, las empresas también pueden anunciar splits inversos, que reducen el número de acciones en circulación (de nuevo sin afectar a los activos o beneficios de la empresa). Cuando la acción de una corporación ha caído de precio, un split inverso sube el precio a un nivel más deseable. Por ejemplo, una acción que cotiza a 1 $ por acción subiría a 10 $ con un split inverso 1-por-10. Con este split, el número de acciones en circulación se reduciría diez veces. Cada accionista tendría solo una décima parte de las acciones que tenía antes, pero cada acción valdría diez veces más.
-
Splits de Apple y Tesla: Tendencias, impacto e implicaciones para inversores
Los recientes anuncios de splits de acciones por Apple y Tesla hicieron que los oídos de los inversores se pusieran alerta por una razón: el número de empresas que ejecutan splits ha estado disminuyen
-
Acciones vs. Participaciones: Entendiendo las Diferencias Clave
Los términos acción y participación se usan tan comúnmente que parecen referirse a lo mismo. Incluso artículos de noticias y revistas populares ocasionalmente tratan estos términos como sinónimos. Por
Artículos Destacados
- División de Acciones (Stock Split): Qué es y Cómo Funciona
- Split de acciones: cómo funciona y por qué lo hacen las empresas
- Entender la Distribución de Acciones: Ventas Graduales de Participaciones
- Acciones ordinarias: qué son y cómo funcionan
- Divisiones de Acciones (Stock Splits): Funcionamiento, Motivos y Efectos
- Dividendos en acciones: Guía para principiantes - Conceptos y beneficios
- Invertir en acciones: visión teórica y derechos del accionista
- Entendiendo Dividendos y Estrategias de Inversión en Dividendos
- Venta en corto: cómo funciona y riesgos
-
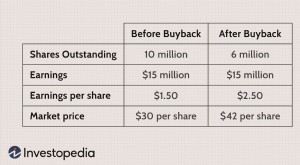 Acciones en Tesorería: Definición, Propósito e Impacto en el Recuento de Acciones
Ofrecer acciones al público suele ser una forma eficaz de recaudar capital, pero hay momentos en que una empresa puede querer reducir el número de acciones que circulan en el mercado abierto. Cada emp...
-
 Entender la liquidación y compensación en el mercado de valores: Guía completa
El proceso de compra o venta de acciones en línea se ha vuelto fluido y sin complicaciones. El importe se debita de tu cuenta y recibes las acciones en tu cuenta Demat. De igual manera, en las operaci...