
Política de Dividendos: Teoría de Irrelevancia y Diseño Estratégico
Supuestos de irrelevancia (y por qué fallan en la realidad)
| Supuesto MM | Realidad |
|---|---|
| Mercados perfectos, información simétrica | Costes de agencia, asimetría información |
| Sin impuestos | Dividendos y plusvalías tributan distinto |
| Inversión óptima independiente de financiación | Directivos pueden malgastar caja libre (*overinvestment* / *empire building*) |
| Inversores pueden crear «dividendo casero» vendiendo acciones | Costes transacción, impuestos, restricciones legales/estatutarias |
Factores reales que determinan la política óptima
- Oportunidades de inversión (ROIC > WACC): Reinvertir si hay proyectos rentables; si no, devolver caja.
- Estabilidad de flujos: Empresas cíclicas → dividendo base bajo + *special dividends* / recompras flexibles.
- Clientela de accionistas: Fondos de pensiones / jubilados prefieren renta; *growth funds* prefieren reinversión.
- Señalización (*signaling*): Subida dividendo = confianza directivos; bajada = señal muy negativa.
- Flexibilidad financiera: Recompras > dividendos fijos (se pueden modular sin señal negativa).
- Marco legal/fiscal: Reservas legales, limitación reparto (España: Art. 274 LIS), tratados doble imposición.
Tipos de política
- Dividendo constante por acción: Fácil de comunicar; riesgo si beneficios caen.
- Pay-out ratio fijo (% beneficio): Alineado con resultados; volátil para accionista.
- Dividendo base + complementario: Estabilidad + flexibilidad (modelo *best practice* actual).
- Recompras (*buybacks*) como herramienta principal: Eficiente fiscalmente (EE. UU.), flexible, pero riesgo *market timing* directivo.
La política óptima **no es universal**; cada consejo debe diseñarla según su *capital allocation framework* y comunicarla con transparencia.
-
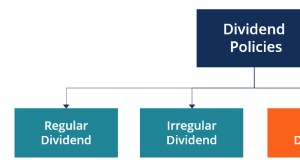
Políticas de Dividendos Estables: Guía Completa
Una empresa con una política de dividendos estable paga un dividendo constante en cada período, independientemente de la volatilidad del mercado. El importe exacto depende de los beneficios a largo pl
-
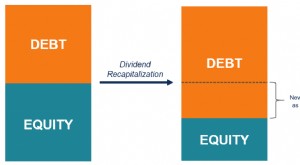
Recapitalización con Dividendo: Definición, Funcionamiento y Riesgos
Artículos Destacados
- Política de Dividendo Residual: Guía Completa para Entenderla y Calcularla
- Dividendo en Acciones vs. División de Acciones: Entendiendo la Diferencia
- Ratio de Pago de Dividendo Constante: Definición e Implicaciones
- Teoría de la Irrelevancia del Dividendo: Supuestos e Implicaciones
- Entendiendo la Política de Dividendos: Guía Completa
- Acciones con Dividendos: Una Inversión Fiable en Tiempos Inciertos
- Entender la Salud de una Empresa a través de los Dividendos
- Identificar acciones de dividendos rentables: Guía para principiantes
- Sociedades de Desarrollo Empresarial (BDC): Invertir en Crecimiento y Reestructuración
-
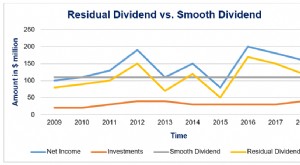 Política de Dividendo Residual: Definición, Ventajas y Desventajas
Una empresa con política de dividendo residual no mantiene efectivo excedente en ningún momento. Todo el efectivo sobrante debe reinvertirse en el negocio o redistribuirse entre los accionistas. Las i...
-
 Dividendos Extraordinarios: Comprendiendo las Distribuciones Únicas
Un dividendo extraordinario, también conocido como dividendo extra, es una distribución no recurrente, «única», que una empresa realiza a sus accionistas. Es independiente del ciclo regular de dividen...