
Entendiendo la ratio deuda-capital: guía completa para inversores
La ratio deuda-capital (debt-to-equity ratio) mide hasta qué punto una empresa ha sido agresiva al apalancar sus activos para crecer. Como indica su nombre, es una medida simple de deuda sobre capital propio. Si la ratio es un número entero en lugar de una fracción, la empresa podría estar cargando demasiada deuda en comparación con su patrimonio neto real.
Incorporación de fondos de inversores
La deuda no incluye los fondos aportados por inversores, ya que estos no deben devolverse. De hecho, tener muchos inversores aumenta el capital propio y mejora la ratio. Por ejemplo, si una empresa tiene 100 de deuda y 300 de capital, la ratio es 0,33 (30 %), lo cual es aceptable. Si entran 10 nuevos inversores aportando 10 cada uno a cambio de capital, la empresa emite más acciones y suma 100 de capital adicional. La ratio baja a 0,25 (25 %), aún mejor.
Uso de la ratio en la rentabilidad por beneficios
La rentabilidad por beneficios (*earnings yield*) de una acción es el valor de sus beneficios por acción (BPA) de los últimos doce meses dividido por los activos totales de la empresa. En este modelo, tanto la deuda como el capital cuentan como activos totales. Si solo se considera la rentabilidad por beneficios al decidir comprar una acción, se puede pasar por alto un análisis clave de la composición de los activos totales. Estos pueden estar inflados artificialmente si la empresa tiene mucha deuda. Incorporar la ratio deuda-capital al evaluar la rentabilidad por beneficios ofrece una visión más completa.
Ratio deuda-capital en financiación futura
Otro factor a considerar cuando una empresa tiene una ratio alta es que le resultará difícil obtener más financiación en el futuro. Si el negocio quiere expandirse para aprovechar nuevos beneficios, le costará conseguir crédito bancario. Su única opción puede ser emitir más acciones, lo que reduciría el valor de las que ya posees.
Ratio deuda-capital y riesgo de quiebra
Algunos sectores pueden soportar ratios más altas sin riesgo de quiebra. Una empresa de servicios públicos, por ejemplo, no espera grandes oscilaciones en sus beneficios; incluso en una recesión sigue generando ingresos. No corre riesgo de quiebra ante un cambio imprevisto en la economía. Un fabricante de automóviles, en cambio, opera en un mercado muy volátil. Si ocurre una recesión, una ratio alta lo expone a un alto riesgo de quiebra. Por tanto, este tipo de empresa debe mantener una ratio baja.
-
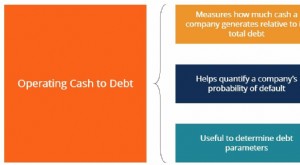
Ratio de Flujo de Caja Operativo a Deuda: Entendiendo la Salud Financiera
El ratio de flujo de caja operativo a deuda mide el porcentaje de la deuda total de una empresa cubierto por su flujo de caja operativo en un período contable dado. El flujo de caja operativo es el ef
-

Ratio de patrimonio de los accionistas: Definición y cálculo
El ratio de patrimonio de los accionistas es un indicador que muestra la proporción de los activos de una empresa que se han financiado utilizando el patrimonio de los propietarios en lugar de deuda.
Artículos Destacados
- Ratio Deuda-Crédito: Cálculo e Importancia para tu Puntaje Crediticio
- Ratio de Calmar: Métrica de rendimiento ajustado al riesgo explicada
- Ratio Deuda Neta / EBITDA: Medición del Apalancamiento y Capacidad de Pago
- Fondos de Renta Fija (Debt Funds): Guía para Inversores que Buscan Ingresos
- Ratio de cobertura de intereses: cálculo e indicador de salud financiera
- Navegar la Volatilidad del Mercado: ¿Debe Reequilibrar su Cartera?
- Mercado de Deuda vs. Mercado de Acciones: Diferencias Clave Explicadas
- Financiación con capital frente a financiación con deuda: diferencias clave
- Ciencia de datos y blockchain: la combinación que impulsa el futuro de las criptomonedas
-
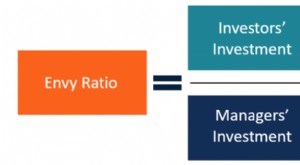 Ratio de Envidia en Private Equity: Qué Es y Cómo se Calcula
En private equity, el ratio de envidia (envy ratio) muestra el precio pagado por inversores en relación al precio pagado por el equipo directivo por sus respectivas participaciones en el capital común...
-
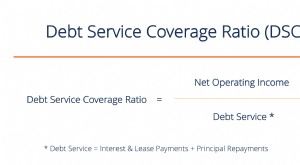 Ratio de cobertura del servicio de la deuda (DSCR): cálculo y ejemplos
El ratio de cobertura del servicio de la deuda, DSCR, mide la capacidad de una empresa o proyecto para pagar sus obligaciones de deuda utilizando el resultado operativo disponible. Fórmula DSCR = Resu...