
Backtesting: validar estrategias con datos históricos
Qué es
El backtesting consiste en probar una teoría de inversión con datos ya existentes. En lugar de esperar años a que se acumule información nueva, se analiza el pasado y se obtiene una conclusión inmediata sobre el comportamiento del modelo. Su limitación es evidente: mide cómo habría funcionado la estrategia entonces, no cómo funcionará en el futuro.
Un ejemplo
Un analista sostiene que los fondos genéricos baten a los de marca. Para comprobarlo, recopila datos de 2005 a 2010 y analiza el rendimiento de los fondos en ese periodo. Trabajar sobre el pasado le permite terminar el modelo en un día y, si demuestra su hipótesis, puede usarlo para cerrar una venta y ganar credibilidad ante el cliente.
Ventajas
Muchos analistas creen que el ciclo económico es repetitivo y que, por tanto, el pasado sirve para diseñar estrategias futuras. El backtesting permite señalar tendencias previas y mostrar cómo se habría comportado un modelo durante ellas, de modo que si la tendencia reaparece, la teoría podría aplicarse.
Inconvenientes
El gran problema es que el rendimiento pasado no garantiza el éxito futuro. Un analista podría usar el periodo 2000-2005 para demostrar la rentabilidad de los bonos respaldados por hipotecas y otro, con 2005-2010, justo lo contrario. Como el backtesting se apoya en una ventana histórica concreta, a menudo arroja resultados alejados del mercado actual: si un solo factor cambia, la conclusión puede ser muy distinta.
Cuándo usarlo
Es más eficaz aplicado a periodos muy largos. Por ejemplo, puede mostrar que los valores de crecimiento, con menor volumen de contratación, suelen batir a los títulos muy negociados y conocidos, y confirmarlo en varios ciclos de cinco años en lugar de uno solo. Recuerde que no funciona bien con escenarios limitados a un tramo temporal concreto: los resultados pueden estar sesgados y operar sobre ellos es mala idea.
-
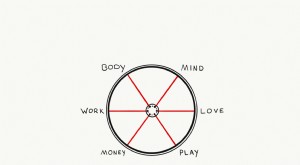
Teoría de los seis radios: cómo lograr una vida equilibrada
Imagina que tu vida es una rueda con seis radios. Si uno está flojo, la rueda aún puede girar. Pero si varios fallan, el avance se vuelve inestable y aparece el desgaste.La Teoría de los Seis Radios p
-

Asegura tu Futuro: Estrategias Efectivas para la Jubilación
Estrategias de jubilación que funcionan Aunque la mayoría da importancia a ahorrar para la jubilación, muchos no tienen suficiente dinero. Según un informe de 2017 del Economic Policy Institute, casi
Artículos Destacados
- Implicaciones fiscales de vender acciones: ganancias, pérdidas y declaración
- Planificar el futuro: estrategias para lograr tus metas
- Mercado Inmobiliario Alcanza Nuevo Máximo: Qué Significa para Constructores
- Dominando la Gestión de Activos e Inversiones para un Futuro Seguro
- Entiende y optimiza el impuesto sobre ganancias de capital
- Asegure su Futuro: Estrategias de Planificación para la Jubilación
- Planificación de la jubilación: estrategias fiscales y límites de aportación para un futuro seguro
- Blinda tus Finanzas: Presupuesto Estratégico para Grandes Gastos Futuros
- Private Equity 2024-2026: Navegando Desafíos y Oportunidades - Insights del Global Outlook 2020
-
 Mejora tus decisiones de inversión: 4 estrategias basadas en el cerebro
En cuanto a invertir, todos sabemos qué deberíamos hacer: invertir pronto para que el interés compuesto haga su magia, comprar barato y vender caro, y desconfiar de lo que suena demasiado bueno para ...
-
 Planificación financiera para parejas: construir un futuro seguro juntos
Cuando se trata de una relación sana, es muy importante hablar de la gestión del dinero, de cómo vais a presupuestar, ahorrar, todo. Unir dos vidas ya es bastante complicado sin olvidar hablar de cómo...